



储备耗尽:由1.35亿桶降至零
战争爆发前,伊朗在海外存放约1.35亿桶原油,多数停靠在马来西亚与新加坡近海。这些原油既是制裁环境下的供货渠道,也是出口受阻时的现金周转储备。4月美国首次封锁伊朗石油运输后,德黑兰仍通过海上库存出货,以维持对亚洲大型买家的销售;6月中旬和谈期间封锁短暂解除,伊朗加快补库,库存一度回升至约9000万桶,但7月中旬封锁恢复后,库存重新滑入不可逆的消耗轨道。Kpler数据显示,10月5日库存已不足100万桶,10月中旬归零。Vortexa及反对伊朗核武器联盟的独立监测同样显示,新加坡近海伊朗石油所剩无几,8月和9月伊朗原油装载量几乎为零。
影子船队为何无法“补仓”
伊朗长期依靠一套船对船转运体系:相关油轮先把原油运至马来西亚和新加坡近海,再转载到其他船只运往亚洲买家,借此降低美方追踪与执法的难度。该体系在制裁环境下维持了出口,但短板也很明显,它依赖源源不断的新增货源。海上封锁切断伊朗港口的装货通道后,浮动库存便成为只出不进的存量,每卖出一桶,总量就少一桶,却无法从源头获得补充。Kpler原油分析负责人Homayoun Falakshahi直言这一困境:“已经没有石油可以再向中国交付了。”
经济传导:里亚尔、通胀与财政三重挤压
石油销售约占伊朗政府收入的30%至40%,同时也是该国的主要来源。收入骤减很快传导至汇率与物价。2026年10月,美元在公开市场汇率突破270万里亚尔;9月城市通胀率升至89.8%,意味着物价在12个月内几乎翻了一番。里亚尔贬值与短缺形成相互加强的恶性循环:进口商难以拿到美元,生产原料的本币成本随之攀升,而央行在银行限制和出口收入延迟到账的双重约束下,干预市场的能力明显下降。伊朗央行行长赫马提在国际货币基金组织会议上坚称“经济崩溃只是幻觉”,但汇率和物价数据传递的信号要严峻得多。
石油流向“分化复苏”:非伊朗供应已超战前水平
一个容易被忽视的对照是:中东石油出口整体正在回升,伊朗却被排除在这波复苏之外。Kpler数据显示,截至10月18日当周,伊朗以外的海湾产油国日均出口达2460万桶,高于战前每日2330万桶的水平;但霍尔木兹海峡自身的通过量仍比战前减少三分之一以上,复苏主要依靠替代管道路线和红海港口的分流。换言之,美国的海上护航机制与沙特等国的航线调整,使非伊朗原油持续流入全球市场,伊朗影子船队网络却在封锁之下不断萎缩。亚洲独立炼厂正转向巴西和西非原油,但替代油种存在溢价,过去伊朗折扣原油带来的成本优势已经消失。
替代路径的物理上限
德黑兰也曾尝试绕行,启用了陆路卡车运输和废弃油罐储存,但运力受到明显制约。分析指出,即便每天经伊拉克方向转运10万桶石油,也需约5000辆卡车,所能替代的仅为此前海运出口量的5%至7%。管道与里海港口的容量同样难以在短期内填补海运缺口。由此可见,在海上封锁解除或出现新的规避方式之前,伊朗石油出口的“零装载”状态很难通过陆路手段得到实质缓解。
谈判僵局与施压逻辑的检验
美国的施压思路基于两项假设:经济痛苦会促使伊朗在核问题上让步,或引发国内压力动摇政权稳定。六个月过去,第一项假设仍未兑现。伊朗总统佩泽希齐扬10月20日明确表示,美方必须先解除制裁,这是任何谈判的前提。伊朗外长阿拉格齐同时强调,在美方接受伊方条件之前,霍尔木兹海峡将持续关闭。
FGE NexantECA分析师伊曼·纳塞里曾任职于伊朗石油部研究机构,他的判断较为审慎:“有没有起作用?确实起作用了。但这个政权过去已经表现出很强的韧性。再等一年,看看这套体制能否撑下去。”海上储备清零,使伊朗失去了短期内最灵活的收入调节工具,但经济压力转化为政治结果的时间与路径,依然充满不确定性。
编辑总结
伊朗影子油轮船队耗尽,意味着美国海上封锁已由“限制增量”转入“消耗存量”的收尾阶段。250亿美元的收入损失与浮动库存归零,使德黑兰失去了出口中断期间维持对华供货与现金流平稳的关键工具,里亚尔贬值与通胀攀升则构成可量化的经济代价。不过,封锁效果存在明显的不对称性:非伊朗海湾原油出口已借助替代路线恢复到战前以上,全球石油流动并未因伊朗被隔离而出现系统性短缺。真正的不确定性在于施压的另一端,即经济痛苦能否、以及以怎样的速度转化为伊朗在核问题上的行为调整。替代运输路线的物理上限,加上谈判双方前提条件的巨大差距,意味着短期内取得突破的可能性仍然偏低;伊朗经济的“韧性”也正从一种缓冲能力,转变为在更低水平上维持运转的能力。
【常见问题解答】
一问:伊朗的海上石油储备为何会“用完”?不能从港口源源补充吗?
关键在于封锁切断了“补充”环节。浮动库存的运转前提,是相关油轮能持续从伊朗港口装货,再运往马来西亚和新加坡近海进行船对船转运。美国海军封锁使伊朗港口的新增装载几乎为零,海上库存因此变成单向消耗的存量:每向亚洲炼厂交付一船,总量便减少一船,却没有新货注入。4月首次封锁期间库存已开始下降,6月短暂解封后伊朗曾补库至约9000万桶,但7月封锁恢复后补库窗口关闭,此后三个月库存从峰值一路降至零。这套体系原本为规避追踪与制裁而设计,并不具备在装货端被物理切断后自我维持的能力。
二问:250亿美元的收入损失是如何计算的?这个数字意味着什么?
250亿美元是美国中央司令部对“被阻止出口原油价值”的估算,涵盖封锁实施以来,伊朗本可对外销售却因海军拦截未能实现的原油货值。理解这一数字需要结合伊朗财政结构:石油销售约占政府收入的30%至40%,也是重要来源。损失并非全部等额体现为财政收入减少,因为其中一部分对应尚未开采或尚未进入出口环节的产量,但流入的收缩是直接而集中的。对于已面临高通胀与货币贬值的伊朗经济而言,可用于稳定汇率、支付进口和维持财政开支的外部资源被大幅压缩。
三问:亚洲炼厂失去伊朗折扣原油,影响有多大?它们能找到替代吗?
受影响最直接的是山东等地以“茶壶”炼厂为代表的独立民营炼油商。它们长期以较大折扣采购伊朗原油,加工成成品油供应国内市场。伊朗供应中断后,这些炼厂正转向巴西和西非原油,中石化等国有炼厂也表示将增加非海湾地区的多元化采购。替代在物理上可行,但经济上并不等价:巴西和西非油种存在品质差异,运费与溢价更高,伊朗折扣原油曾带来的炼油利润空间随之收窄。中国整体原油进口来源较为多元,国家层面的供应安全冲击有限,但独立炼厂的成本结构与开工率将承受更直接的压力。
四问:伊朗能否通过陆路卡车或管道绕开霍尔木兹海峡?
理论上可以,但运量远远不足。陆运的物理效率决定了它只能作为边际补充:每天转移5万至10万桶石油需要数千辆卡车,仅相当于此前海运出口量的5%至7%。管道方面,伊朗短期内没有能够大幅提升运力的替代线路,里海方向港口和邻国过境通道的容量同样有限。封锁前伊朗对华日均出口约138万桶,这一量级的海运缺口,无法靠陆路和管道在数月内弥补。替代路径的意义在于维持最低限度的出口和国内炼厂运转,而非恢复封锁前的收入水平。
五问:储备清零之后,下一步最值得关注的变量是什么?
有两个变量最为关键。其一,谈判前提能否松动:伊朗坚持美国先解除制裁,美方则以核问题让步作为解除封锁的条件,双方公开立场之间目前看不到明显交集。其二,伊朗经济在更低石油收入水平下的调整速度:里亚尔贬值、通胀与短缺已形成自我强化,但政权何时以及能否将经济压力转化为谈判灵活性,尚无可预见的时间表。同时,非伊朗中东石油供应的恢复意味着全球市场对美国封锁行动的承受度较高,这也降低了华盛顿因油价压力而提前调整策略的紧迫感。两个变量叠加,指向的是“高压持续、结果后置”的基准情景。
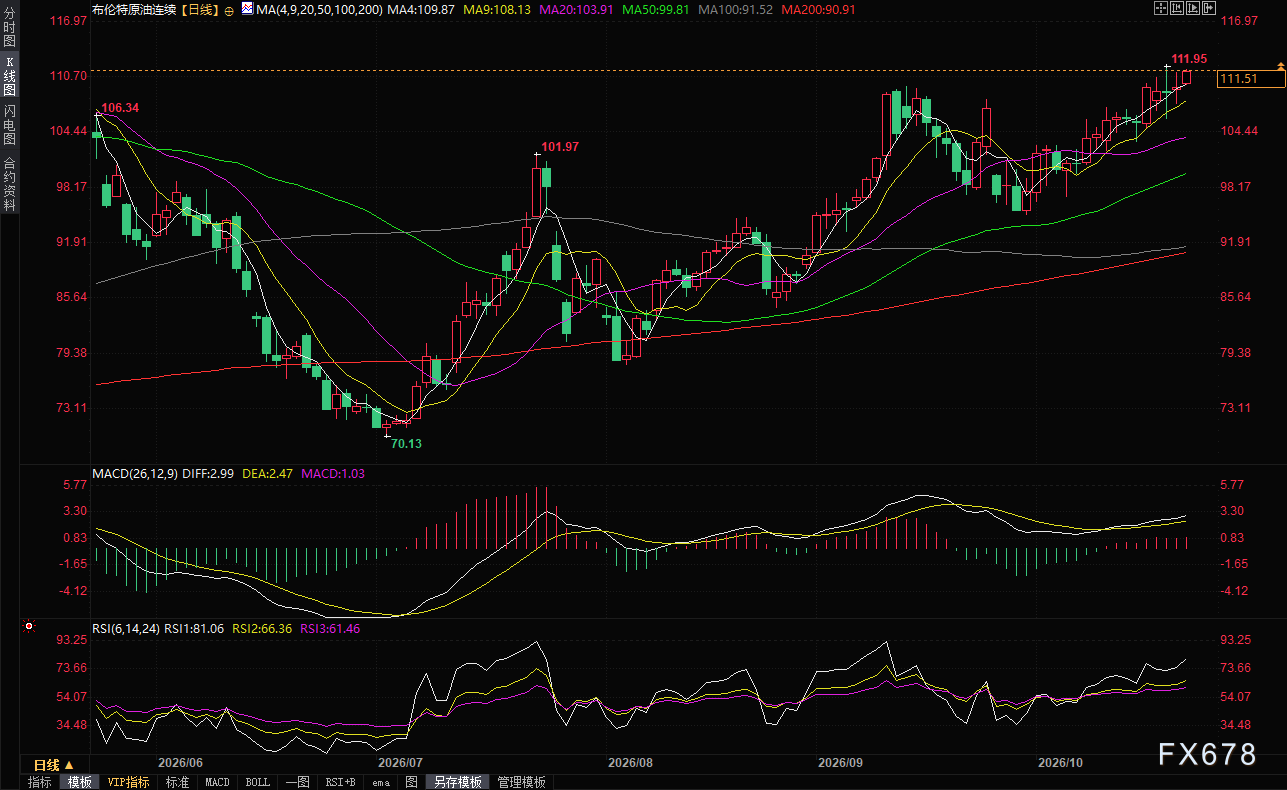
截至北京时间14:07,布伦特原油报价为111.48美元/桶。







