


从加元一侧来看,能源价格回升提供了最直接的助力。胡塞武装袭击沙特阿美谢拜油田,中东局势紧张升级,市场担忧能源供应受阻。同时,乌克兰本周大规模打击俄罗斯重要石油设施,意在限制莫斯科依据近期协议扩大柴油出口的能力。双重冲击使原油风险溢价在短期内难以明显回落。作为典型的商品货币,加元对油价的敏感度一般高于美元,油价快速上行时,美元兑加元更容易走弱,这也是本轮六连跌的主要推动因素。但需留意,此类由供应中断预期推动的溢价,一旦遇到物流数据好转,回吐速度可能同样迅速。对高度依赖油价波动的加元而言,这既是即时利好,也隐含着反转风险。
伊朗外长阿拉格齐周三表示,美方需先解除海上封锁,并拿出推动和平解决冲突的实际诚意;若美方确有公正、持久结束冲突的努力,德黑兰愿意重启谈判。这种谈判有望但协议尚未落地的过渡状态,最难被市场定价:既无法彻底排除供应中断风险,也看不到明确的缓和路径,油价常在消息落地后先冲高再回落。对美元兑加元而言,这类脉冲行情容易同时制造双向假突破,投资者在缺乏确认信号时不宜盲目追涨杀跌。
不过,从中长期基本面看,加元的前景并不乐观。市场分析援引最新IMF预测指出,加拿大相对增长前景趋弱。IMF将美国今年增速预期上调至2.5%,2027年仍为2.1%,北美增长差距由此扩大。该机构表示,“右图为2027年彭博共识的相对增长预测,但IMF的评估(加拿大明年增长1.2%,美国为2.1%)对加拿大更为不利”,进一步印证了加拿大动能走弱的判断。同时,该机构注意到,“左图展示了两年期利差与美元兑加元之间的关系”,强调相对短端收益率仍将主导加元对美元的走势。简言之,尽管油价短期托住了加元,但增长预期与利差这两条更持久的定价线索均偏向美元一方。因此,当前跌势更像是事件驱动下的技术性调整,而非趋势反转;一旦油价溢价消退,汇价大概率会重新回到利差主导的轨道。
货币政策方面,美联储主席沃什上周未就未来加息的时点与必要性给出明确指引,市场在下周会议前仍存在不确定性。这种“方向未明、时点推后”的局面,一方面使美元的利差优势得以维持,另一方面避免了过度鹰派表态可能引发的避险逆转。对美元兑加元而言,环境可概括为“美元有底气、加元有催化”:美联储年内收紧路径尚未被推翻,为美元指数提供底部支撑,但短期缺少新增鹰派催化,使反弹难以形成持续动能。此外,油价高企令加拿大央行的通胀应对空间更为有限,若能源成本持续向核心物价传导,其政策节奏或被迫加快。这一潜在变化值得未来数周重点跟踪,目前市场尚未充分计入。
从全球市场联动来看,美元兑加元的波动实际上由三条相对独立的逻辑叠加而成:油价上涨通过贸易条件与财政渠道,使加元被动走强;美加增长差与两年期利差则为美元提供主动性支撑;中东航运受阻推高运费与保险成本,又间接压制全球贸易情绪。这一组合在初期利好加元,但若演变为增长放缓与高利率并存的格局,其定价逻辑将面临更大考验。值得关注的是,中东原油流量已基本恢复至战前约80%的水平,沙特8月原油出口环比大增7.9%,创3月以来新高,供应端的韧性正在抵消地缘溢价。这是区分“预期驱动”还是“实际短缺”的关键证据,也将决定加元本轮优势能够持续多久。
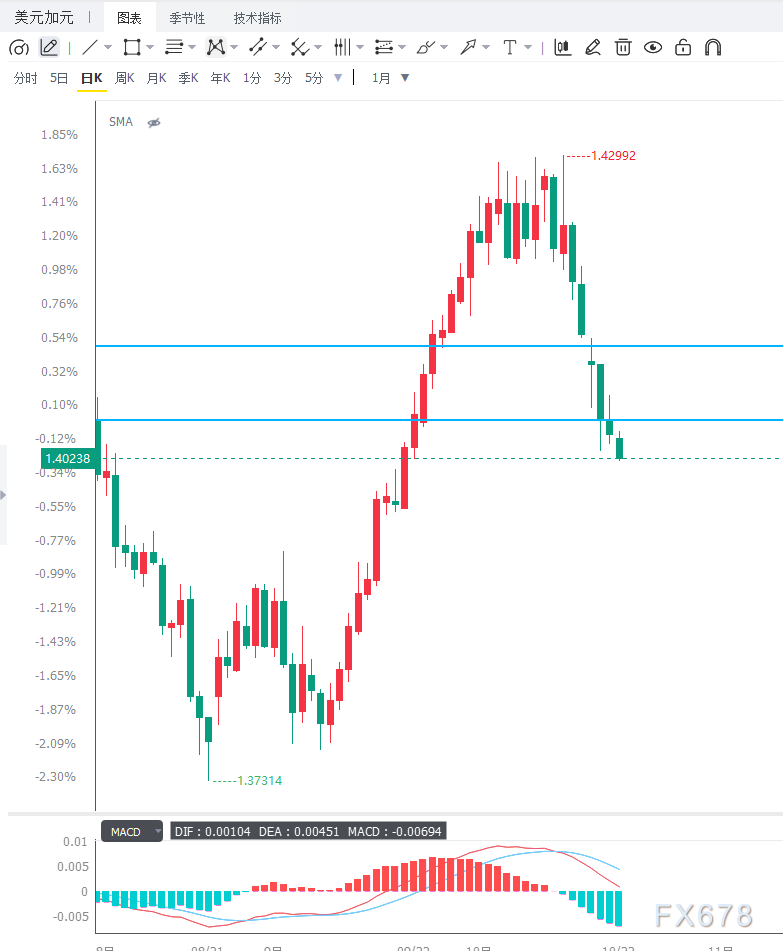
日线图上,美元兑加元运行于50日指数移动平均线(约1.4075)与9日EMA(约1.4140)下方,短期均线呈空头排列,反弹持续受阻,中线偏空结构尚未修复。RSI(14)报42.7附近,位于50中轴线下方但未进入超卖区间,显示上攻动能减弱、仍有进一步探底空间,整体属于典型的弱势整理形态。上方压力依次看向50日EMA约1.4075、9日EMA约1.4140以及1.4200整数关口,只有日线实体有效站稳1.4075,才能缓解当前的偏空倾向;更上方的关键阻挡位于水平阻力线1.4794。下方支撑首先看向1.3980前期平台,其次为1.3920与1.3850。其中1.3980是近期的关键防守位,若有效跌破,则可能打开更深幅度的下行空间。4小时图显示,汇价自1.4080附近回落后,沿短期均线缓慢整理,MACD柱状线贴近零轴下方,快慢线反复缠绕,动能偏弱。目前价格在1.4030至1.4060之间窄幅震荡,若放量失守1.4000,则可能转向1.3980乃至1.3920寻求支撑。
编辑总结
美元兑加元短线的核心矛盾,在于油价上涨对加元的即时提振,与美加增长差扩大、两年期利差走阔对美元的中期支撑相互抵消,汇价大概率将在1.3980至1.4075区间内反复震荡。后续需重点关注三个变量:其一,谢拜油田的受损情况与复产进度,以及霍尔木兹海峡的通行状况,这将直接决定油价溢价的持续时间及加元的弹性表现;其二,乌克兰对俄罗斯能源设施的打击频次,以及美伊谈判的实际进展,任何实质性缓和信号都可能促使溢价快速回吐,进而扭转加元的相对优势;其三,IMF与彭博共识对北美增长的后续修正,以及加拿大央行在能源成本传导下的政策节奏变化。中期来看,在1.4075未被有效收复之前,汇价将维持震荡偏弱格局,趋势方向的明确仍需等待地缘局势定调,以及美加两国央行政策路径的进一步明朗。







