


通胀回升快于预期的推动力量
英国9月消费者价格指数同比涨至3.5%,高于8月的3.1%,环比增长0.4%,两项数据均超出市场预估。核心CPI同比升至2.8%,服务业通胀升至3.7%,商品通胀则为3.2%。能源项目尤其是车用燃油成为主要拉动因素:汽油单月上涨8.2便士,至每升169.5便士;柴油上涨10.7便士,至每升192.5便士,燃油通胀率由23.0%跃升至29.8%。住房及家庭服务、通信与文娱类别同样走高,食品通胀保持1.3%不变,餐饮住宿则稍有降温。能源价格长期处于高位,加之中东局势引发的供应链波动,通胀正由能源领域逐步向更广泛的行业扩散。此前英国央行在7月的预测中认为9月通胀仅会回升至3.0%左右,如今实际数据与政策预期之间的落差进一步拉大。
借贷攀升与财政承压
同日公布的公共部门净借贷数据显示,9月借贷规模为245亿英镑,比去年同期多出18亿英镑,同比增长7.7%,为五年多来的单月高位,并比预算责任办公室的预测高出约19亿英镑。其中,中央政府债务利息支出达109亿英镑,同比增加16亿英镑,是推高借贷的主要原因。截至9月的本财年累计借贷为978亿英镑,较去年同期有所减少,但仍比预算责任办公室的预测多出60亿英镑。公共部门净债务已超过3万亿英镑,达到30050亿英镑,相当于GDP的94.0%。该比例较去年同期回落0.7个百分点,但依旧处于1960年代初以来的较高区间。随着通胀和利率走高,债务利息成本具有刚性,正在持续压缩财政腾挪空间。财政大臣约翰·希利正在筹备下周公布的预算,市场密切关注其将如何在生活成本支持与财政纪律之间做出平衡。希利此前表示,预算将守护经济韧性,并明确排除提高资本利得税的方案。
货币政策走向与利率预期
通胀数据进一步巩固了市场对英国央行11月4日加息的定价。近期多家机构调查显示,多数经济学家预计基准利率将从当前的3.75%上调25个基点至4.0%,若如期实现,这将是三年多来的首次加息。英国央行首席经济学家休·皮尔此前多次投票支持加息,同时指出市场对连续加息的预期可能偏于激进。9月会议纪要显示,通胀可能在2027年初略微突破4%,政策委员会对能源价格长期高企所带来的风险关注度有所上升。服务业通胀与核心通胀同步回升,使决策者在价格稳定与经济增长之间的权衡更加复杂。市场定价已部分计入加息可能,但对于11月之后是否继续加息,经济学家看法不一:部分机构预计仅会进行一次预防性加息,另一些机构则认为2027年初仍有进一步上调的空间。
汇率走势与市场定价逻辑
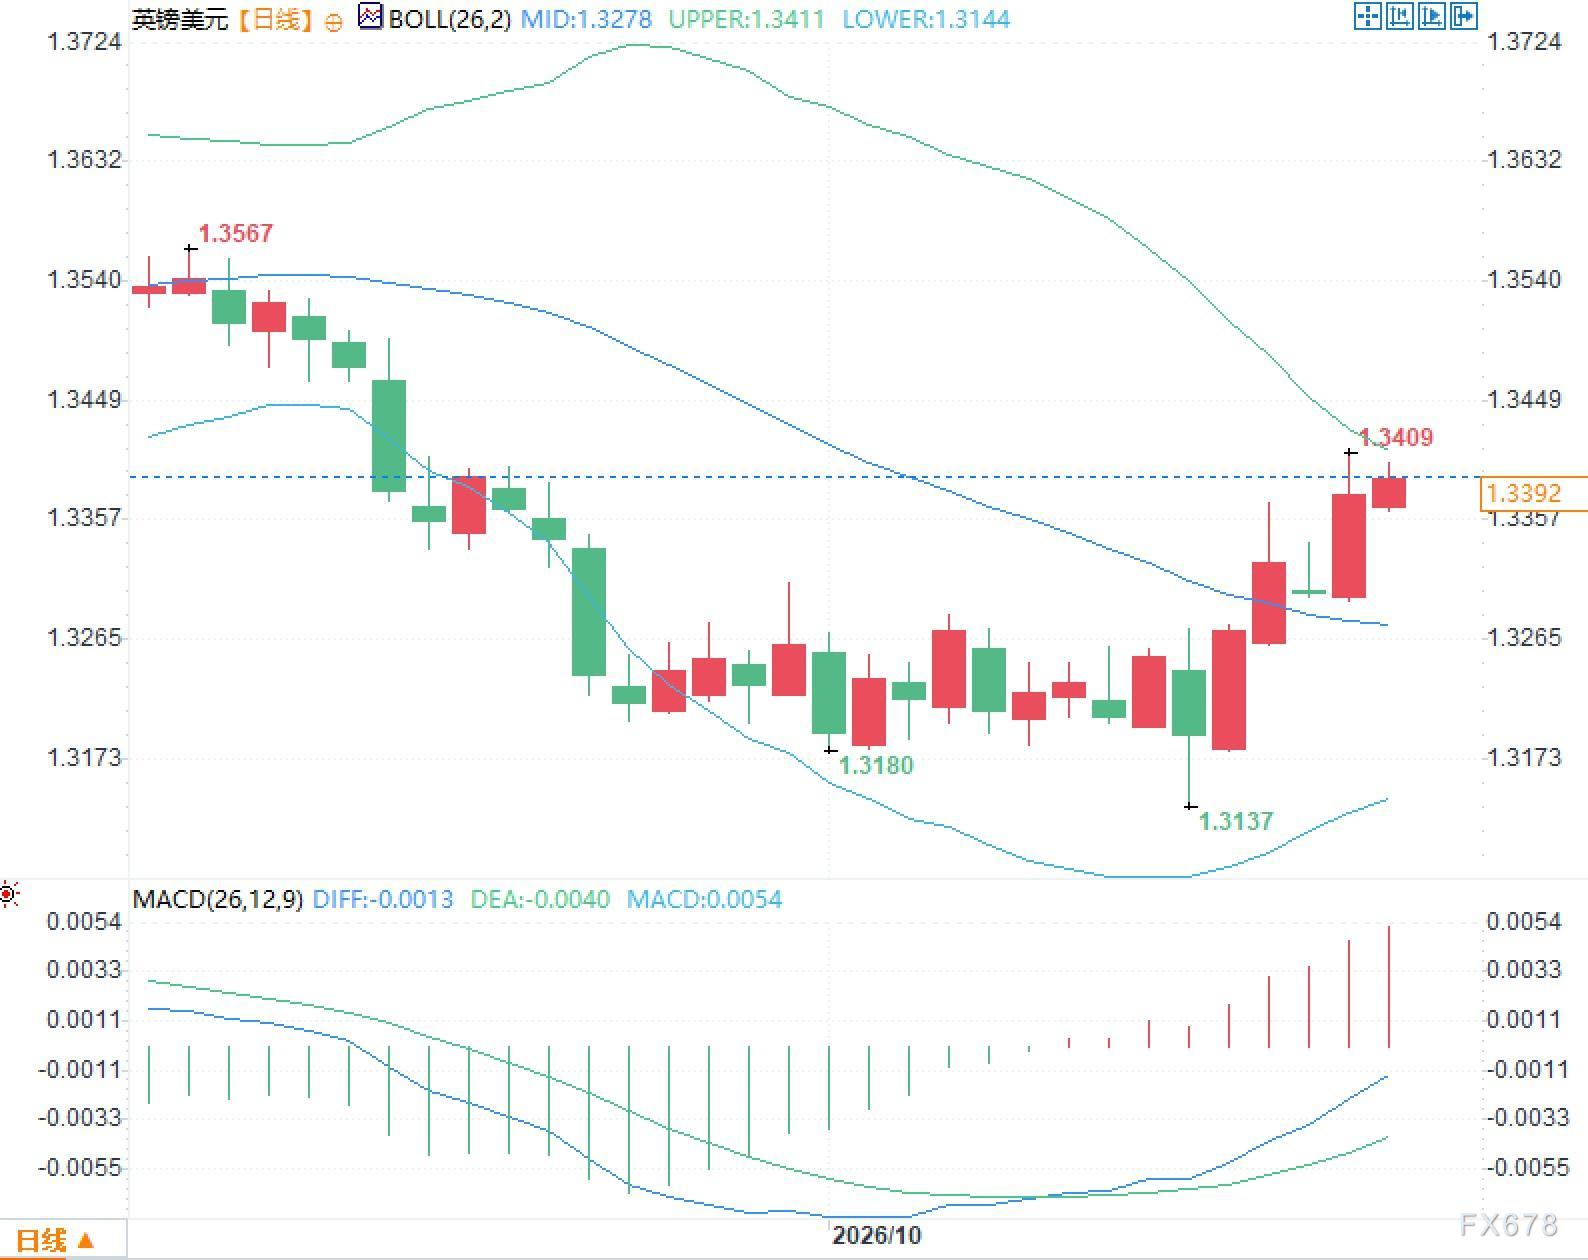
英镑兑美元自上周低点反弹以来累计涨幅接近2%,目前在1.3390至1.3400之间窄幅波动,日内振幅有限。技术面上,价格逼近布林带上轨区域,MACD柱状线由负转正并持续放大,DIFF与DEA线仍位于零轴下方。能源驱动的通胀上行有利于英镑的利率敏感属性,但债务利息负担加重又提升了长期财政不确定性,可能通过实际利率和风险偏好渠道对汇率形成压制。美元方面相对平稳,未出现明显的政策或数据冲击,因此英镑的相对定价更多取决于英国本土基本面。下周的预算细节与11月英国央行议息会议,将是后市走势的关键变量。
常见问题解答
问题一:9月通胀超预期主要来自哪些领域?对英国央行政策有何影响?
答:能源与机动车燃料贡献最为突出,服务业与核心通胀同步走高,分别达到3.7%和2.8%,说明价格压力已从能源端向外扩散。这使11月加息的可能性明显增大,但后续走势仍取决于能源价格能否回落,以及二次效应是否显现。
问题二:9月公共部门借贷为何达到五年多来的高位?债务利息起到什么作用?
答:当月借贷达245亿英镑,同比增长7.7%,主要由债务利息支出升至109亿英镑所致,而利息支出受通胀与利率走势影响呈刚性增长。本财年累计借贷仍高于预算预测,这也压缩了下周预算的政策空间。







