


10月14日CPI数据公布后,10年期美债收益率迅速攀升,数据发布几分钟内便触及5.33%。然而仅隔数日,收益率便明显回落至5.03%,30年期美债收益率也出现了幅度相近的下跌。面对超预期的通胀利空,债券市场非但没有走弱,反而迎来了一波上涨行情。
太平洋投资管理公司(PIMCO)前首席执行官、知名债券专家穆罕默德·埃里安在社交平台X上提出了一个显而易见的疑问:
尽管CPI、PPI等通胀数据均高于预期,美国国债收益率为何仍在下行?
他给出了两条合乎逻辑的解释。本文将梳理他与AI相关的两条分析,并补充我们自己的两点看法。其中关键在于:债券市场或许已经开始为一种风险定价,即美联储可能被迫走向政策失误。
解释一:资金从科技股撤离,转向避险资产
埃里安指出的第一个驱动因素,是前期涨幅较大、如今承压的科技股遭到抛售,资金转而寻求避险买盘。
多只半导体股票持续走弱。10月1日至15日PPI数据公布期间,SOX半导体指数下跌近20%。
纳斯达克指数中半导体权重较高,也随之同步走低。海外市场同样大幅下挫,科技股占比较高的韩国综合股价指数(KOSPI)与日本日经指数均出现明显跌幅。
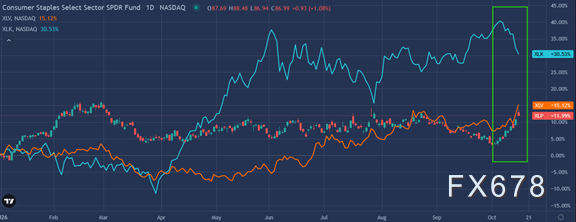
如下图所示,自10月1日起,医疗保健板块(XLV)、必需消费品板块(XLP)以及此前遭到抛售的其他价值板块率先反弹,科技板块(XLK)的走势则截然相反。这种轮动本质上是股票市场内部的避险切换,但埃里安认为,它同时带动了一部分国债买盘。
此外,埃里安还提到,一些风险最高的市场板块开始出现信用压力。以大型数据中心服务商CoreWeave为例,其债务收益率已从9%跃升至15%。由于投资者要求CoreWeave及同业债券给出如此高的收益率,市场担心它可能成为AI行情中的“煤矿金丝雀”,即风险预警信号。
这类信用风险事件往往会促使资金从公司债转向美国国债,属于典型的避险操作。
解释二:科技还是经济增长引擎吗?
埃里安的第二点观点具有更广泛的宏观意义:AI相关资本开支一直是经济增长的主要推动力。如果投资者不再愿意为AI扩建项目提供资金,而企业自身也无力承担相关投入,经济增长前景是否会随之转弱?
盛宝银行的查鲁·查纳纳表示:
投资者不再愿意不计成本地为AI基础设施扩张提供融资。
在10年期美债收益率突破5%、部分AI相关信贷利差已达到垃圾债水平的背景下,数据中心的融资成本大幅上升。AI资本开支收缩意味着GDP增速放缓,增长预期下修又会压低通胀预期,最终推动长期收益率走低。
解释三:空头回补与强劲的需求信号
在埃里安观点的基础上,我们补充第一点:空头回补。进入10月时,债券市场普遍押注收益率上行。
彭博引用美国商品期货交易委员会(CFTC)的数据显示,截至9月22日当周,资管机构新增的10年期美债期货空头头寸超过10万手,是2023年以来单周加仓规模最大的空头操作之一。此外,9月下旬的14个交易日中,10年期国债期货有13个交易日持仓量上升;5年期国债期货则在12个交易日中有11天持仓增加。这说明,随着收益率走高,市场持续新建空头仓位。
10月7日和8日举行的10年期及30年期美债拍卖,似乎提前预示了这轮行情的反转。许多投资者原本预计新发国债需求疲软,结果恰恰相反。引用我们的评论文章如下:
周三发行的390亿美元10年期国债拍卖,最高中标收益率为5.300%,比发行前市场预期低1.7个基点,拍卖结果远好于预期。周四发行的225亿美元30年期长债拍卖情况类似。下图(ExanteData提供箱线图)显示,两场拍卖的投标数据均明显偏离历史常态。投标倍数代表每1美元新发债券所获得的投标资金。10年期债投标倍数为2.77,高于12个月均值2.51,创下近50场拍卖的新高;30年期债投标倍数为2.54,高于历史中位数2.40,处于近50次拍卖的上沿区间。
一级交易商的参与度或许是本次拍卖最值得关注的指标。美国国债一级交易商有义务承接市场无人认购的债券,若其承接比例较高,说明拍卖遇冷,华尔街被迫持有库存。本次拍卖中,一级交易商仅认购了2.5%的10年期国债,创下该品种的历史最低承接比例;30年期债的交易商承接比例为6.8%。间接投标方(多为境外央行和国内机构)分别拿下80.3%和72.3%的份额,远高于历史均值。
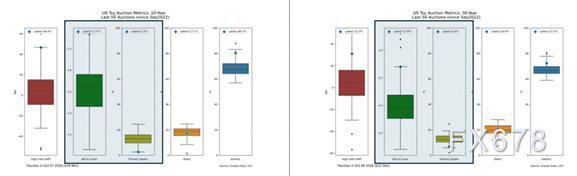
从本次拍卖看,一级交易商几乎无需兜底,说明在当前收益率水平上,有真实的长线资金在承接国债供给。虽然拍卖结果公布时债市并未立即走强,但这给空头交易者敲响了警钟:收益率站上5%之后,市场需求十分旺盛。强劲的买盘促使空头买入国债平仓,而由于空头头寸高度拥挤,平仓买入又会形成循环效应,迫使更多空头回补。
解释四:债券市场嗅到政策失误的风险
债券市场或许已经开始判断:本月高于预期的通胀数据,可能倒逼美联储进一步加息而非降息,最终酿成政策失误。
过去两周收益率曲线的形态变化印证了这一判断。10月7日,2年期与10年期美债利差为57个基点;CPI和PPI数据公布后,利差收窄至32个基点。两周内利差收窄25个基点,其中大部分变化发生在通胀数据公布当日。
当所有期限的收益率同步下行,且长端跌幅大于短端,这种形态被称为牛市平坦化。若市场预期美联储会在经济走弱的背景下继续收紧政策,资金就会买入长债,推动曲线趋于平坦。反之,若市场担心通胀失控,则会呈现熊市陡峭化。
收益率曲线的短端反映的是市场对美联储加息概率的定价,长端则反映对加息所带来经济后果的定价。
担忧政策失误的理由
有以下几点原因,让债券市场担心美联储的政策可能出现偏差:
其一,本轮通胀抬升在很大程度上属于供给冲击。汽油、柴油涨价源于与伊朗相关的地缘冲突,而非国内消费过热。美联储无法增加石油产量,但可以压低其他商品的需求。
其二,劳动力市场已经走弱。9月非农就业仅新增2.9万人,前几个月的数据合计下修6万人。此外失业率升至4.2%,实际收入持平甚至小幅下滑,几乎找不到薪资与物价螺旋式上涨的证据。
其三,消费者承压。最新零售销售数据录得0.8%,好于预期,但增长主要由汽油消费拉动。美国经济分析局用于核算GDP的零售控制组数据仅上涨0.1%。本质上,油价上涨挤占了居民在其他领域的消费支出。
其四,按照美联储自身测算,当前货币政策已具备紧缩性。9月加息后,联邦基金利率升至3.75%–4.00%,高于美联储估算的长期中性利率3.20%。美联储最新经济预测摘要(SEP)中的点阵图中位数,加上部分官员的表态,显示再加息一到两次的可能性较大。
其五,金融条件正在收紧。10年期美债收益率高于5%、30年期房贷利率接近7.50%、美元升至18个月高位、信用利差走阔,这些因素本身就在替美联储收紧经济。若联邦基金利率继续上调,金融环境将进一步收紧。
鹰派的逻辑
客观而言,美联储鹰派官员主张继续加息也有合理依据。最新CPI显示大量商品和服务价格普遍上涨,核心PCE接近3%;更关键的是,通胀高于美联储目标已持续五年有余。美联储有理由担心通胀预期出现脱锚。
但债券市场定价关注的,并非通胀是否过高,或过去处于什么水平,而是通胀未来的走向,以及美联储的对抗药方在解决通胀问题的同时,是否会附带引发衰退的副作用。
总结
通胀数据高企之时,债券收益率反而下行,这并不矛盾。背后是多重因素共同作用:资金从科技股出逃带来避险买盘,市场对AI增长引擎的信心动摇,拥挤空头头寸平仓,以及国债市场强劲的配置需求。
在我们看来,最值得关注的信号在于:市场担心美联储正在应对一轮能源驱动的通胀冲击,同时通胀长期居高不下,美联储却可能在经济放缓的周期中继续收紧货币政策。收益率曲线的形态与长端收益率的走向,是研判后续局势的重要风向标。







