


当前油价走势中最引人注意的矛盾正在于此。特朗普出于国内政治考量,有充分理由不让油价继续攀升;但对原油市场来说,决定价格走向的或许不是美国是否想结束冲突,而是华盛顿能否在不做出实质让步的前提下,促使伊朗接受一套可以重新开通航运的方案。
据报道,伊朗可能想借助美国中期选举前的政治压力换取谈判筹码,双方在条件上的分歧依然明显。美方希望把伊朗核计划纳入谈判议程,伊朗则坚持美方应先解决海上封锁、制裁以及被冻结资产等问题。双方都有达成协议的需要,却都不愿率先作出妥协。
由此看来,未来两周影响油价的变量,不仅包括军事行动是否升级,还包括谈判僵局会持续多久,以及市场是否仍需为供应中断支付风险溢价。
选举压力难以直接转化为供应恢复
对特朗普而言,油价走高不只是能源行业的问题,也是中期选举前的政治隐患。汽油价格直接影响选民对生活开支的直观感受,而能源持续吃紧还会推高运输与生产成本,进一步拖累政府在经济议题上的表现。
美国9月消费者价格指数同比上涨3.7%,其中汽油涨价是推动通胀加快的重要原因之一。在这一背景下,白宫有动机避免冲突继续扩大,并寻找能够缓解能源价格压力的外交途径。
不过,市场不宜把这种政治动机简单理解为油价即将回落。特朗普需要的不仅是暂停新的军事行动,还要拿出一个能被视为成果的安排。如果解除封锁或放宽制裁被外界解读为对伊朗让步,而谈判又无法触及核问题与地区安全纷争,那么草率收场的政治成本同样不容忽视。
伊朗或许也会利用这一约束增加自身的谈判砝码。如果伊朗判断,持续施压航运能够加剧美国国内的能源成本问题,那么中期选举临近未必会自动带动局势降温,反而可能让双方在谈判桌上更加谨慎。
因此,美国主动发起大规模新一轮攻势的可能性,或许低于市场最担忧的程度,但这并不足以排除冲突持续的风险。对油价而言,双方不愿全面升级,与双方仍无法达成协议,两种情况完全可能同时存在。
供应损失比政治表态更具分量
原油市场没有因为美国的降温动机而转向看空,原因在于供应紧张已经不只是未来可能出现的风险。
10月19日有报道称,霍尔木兹海峡原油运输量的七日均值降至约850万桶/日,而此前一周曾超过2000万桶/日。商船遇袭与航运安全风险,令市场担心供应恢复进程再度受阻。对全球原油市场而言,海峡运输量的变化比外交表态更直接地决定了可供交付的石油数量。
国际能源署10月14日发布的月度报告显示,9月全球可观测石油库存减少约1000万桶,其中陆上库存下降约1.13亿桶。截至9月底,全球可观测库存较2月底低约5.09亿桶。库存缓冲持续被消耗,意味着一旦供应再度中断,市场可能更难依靠现有库存消化冲击。
不过,供应也并非完全没有回升。IEA数据显示,9月全球石油供应环比增加250万桶/日,达到1.023亿桶/日。这说明当前市场并非面对一个必然持续恶化的供应缺口,而是在供应回升与新的中断风险之间来回拉锯。
这也解释了为什么油价对同一则外交消息可能作出不同反应。若谈判取得进展,但船只仍不愿恢复通行,市场未必会大幅下调价格;若双方尚未达成全面协议,但原油出口与海峡通航量连续改善,油价则可能提前回落。
需求端同样构成制约。IEA预计,2026年全球石油需求将同比减少约260万桶/日,高油价与供应受限正在抑制消费。随着燃料成本攀升,部分企业和消费者会削减用量,经济活动也可能受到拖累。由此可见,供应中断虽能推高油价,但价格高企本身也会压缩需求,限制上涨的持续时间。
当前市场因此同时面临两股方向相反的力量:库存下降和运输受阻支撑近端价格,需求走弱与潜在供应恢复则限制进一步上涨。未来两周,哪一方占据上风,比单纯判断中东局势是否紧张更有助于研判油价走向。
油价仍有上行风险,100美元关口值得关注
WTI重返100美元关口值得留意,但不同交割月份之间的价差也提醒市场,不宜把近月合约的上涨直接等同于整体价格中枢已经上移。
10月19日,WTI 11月合约结算价为103.66美元/桶,而成交更活跃的12月合约结算价为98.54美元/桶,两者相差5.12美元。这说明近月价格受合约临近交割及短期供应状况影响较大。判断涨势能否延续,应观察12月合约能否稳定站在100美元之上,而不能只看即将到期的近月合约。
未来两周,基准情景仍是油价高位震荡、略偏强。只要美伊谈判没有实质性突破,霍尔木兹海峡运输依旧脆弱,供应风险就可能继续为价格提供支撑。以WTI 12月合约为参考,可将98至105美元/桶视为情景观察区间;布伦特则可关注107至113美元/桶。上述区间仅供分析参考,并非精确的价格预测。
若海峡通航持续改善、出口逐步恢复,且外交安排开始触及封锁和制裁等实质问题,风险溢价可能迅速回落,WTI重新跌破100美元也不足为奇。反之,若船只遇袭增多、关键能源设施遭受重大破坏,或海峡运输量再次明显下滑,WTI可能向105至115美元/桶区间上探,布伦特则可能冲向115至125美元/桶区间。
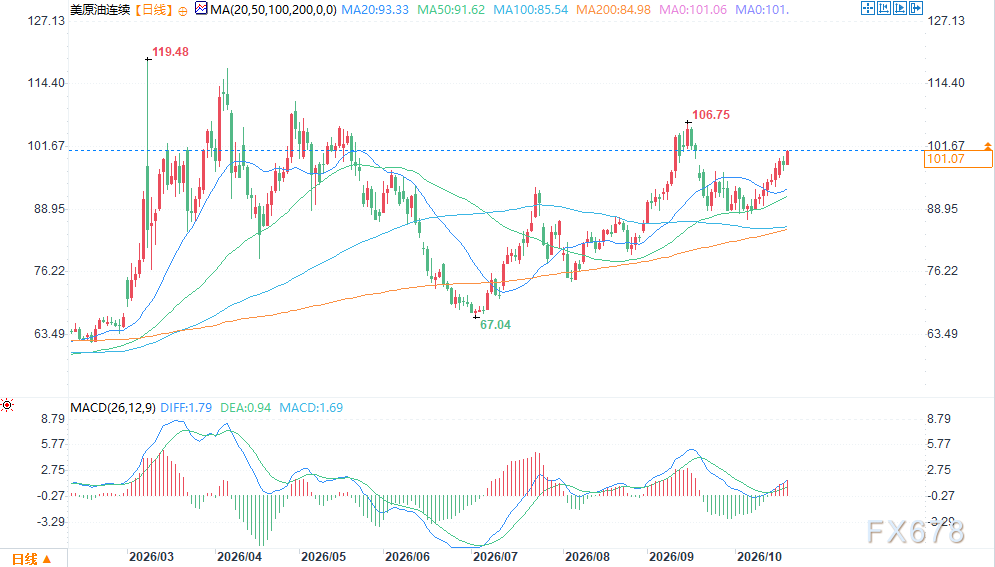
(WTI原油日图 来源:易汇通)
判断油价下一步走向,关键在于区分供应损失与风险溢价。前者需要借助实际运输量、出口及库存数据加以验证;后者则更多取决于市场对冲突持续时间及进一步升级概率的判断。如果新的袭击消息出现后油价不再明显走高,可能意味着风险已被充分计入价格;如果价格继续攀升,同时海峡流量持续下降,则说明供应紧张仍在加剧。
美国有动力在选举前控制冲突,但这一动机本身不足以成为看空油价的依据。只要外交降温尚未转化为实际的供应恢复,原油市场就可能维持高位运行,并对新的供应冲击保持敏感。对未来两周而言,真正值得关注的不是特朗普是否愿意结束冲突,而是他能否推动一项既能恢复石油运输、又不会被视为战略退让的安排。







