


大和证券指出,日本央行已步入新的阶段,当前政策重心不再是把通胀推升至2%,而是将其稳住在这一水平。这一变化的关键,在于薪资涨幅能否长期保持。
日本央行行长植田和男于10月16日的记者会上表示,潜在通胀已大体接近2%,若再进一步走高则难以接受。
他提到,央行此前可以接受潜在通胀朝目标值爬升,但现在把通胀稳固锚定在2%附近,已成为最主要的政策目标。
大和证券认为,上述表态印证了其先前判断的政策转向,即从“达到2%”转为“稳定在2%”。
这意味着日本央行不必再推动通胀上行,而是要避免通胀大幅偏离2%。政策框架调整后,央行关注点由“是否达标”转向“如何守住目标”,也为今后加息的时点与步调提供了新的思路。
10月会议:大概率按兵不动,但或调高通胀评估
植田和男表示,政策委员会将在10月29日至30日的会议上,深入探讨潜在通胀是否已经达到2%。
大和证券引述媒体报道称,日本央行本次会议可能维持政策利率在1.25%不变,但有望将潜在通胀评估上修至约2%左右。此举不会被视为价格目标已经实现,央行预计在金融环境仍然宽松的情况下,将继续推进加息,据报道12月加息也未被排除。
这一预期的核心在于:10月会议大概率暂不调整利率,但通过上修通胀评估释放偏鹰信号。若央行正式确认潜在通胀已达2%左右,将为12月或更晚的加息做好铺垫,同时保留政策回旋空间。
薪资是关键:2027年春季谈判将检验通胀能否确立
大和证券指出,由于企业投资保持强劲而消费支出依然疲弱,央行无需加快加息步伐。8月核心机械订单同比增长5.2%,显示包括AI相关领域在内的资本支出仍具韧性。
与此同时,通胀压力并未明显缓解。9月企业商品价格同比涨幅为6.8%,虽较8月的7.6%有所回落,但仍处于高位;受原油价格上涨带动,进口价格重新转为上扬。
该行认为,明年春季的薪资谈判将是判断通胀能否确立的关键。据报道,日本最大工会联合会“连合”正考虑在2027年争取5%及以上的加薪幅度,这将是连续第四年达到该水平;对中小企业的要求更高,目标为6%或以上,整体目标约为6%。今年的谈判实现了约5%的加薪,但中小企业的涨幅较低,约为4.7%。
大和证券表示,真正重要的并非整体数字,而是强劲的加薪能否成为长期常态,并从大企业扩散至中小企业。未来几个月还将陆续公布更多细节,包括连合10月的基本方针,以及经团联11月的立场,这将帮助日本央行在12月会议前形成更清晰的判断。
市场影响:日元获得支撑,短端日债收益率或走高
大和证券的分析显示,日本央行不急于行动,但加息进程尚未结束。这使得日元在薪资涨幅呈现根深蒂固迹象时可获得支撑。10月29日至30日会议若维持利率不变,同时上修通胀评估,将使12月加息仍在考虑之内,并可能推动短期日本国债收益率上行。
油价是关键变数。大和证券指出,进口价格因原油上涨而重新走高,若伊朗局势导致油价再度大幅攀升,将加大通胀超调风险,进一步强化尽快收紧政策的理由。对日本股市而言,渐进式加息配合稳健的资本支出,不太可能令市场失控,但加息速度加快将对估值构成考验。长期日本国债收益率已升至3%以上,对日本央行任何政策基调的变化仍保持高度敏感。
日元获得边际支撑,但利差仍主导走势
大和证券的观点对美元兑日元形成边际利好日元的作用。其核心逻辑在于,日本央行由“追求2%”转向“维持2%”,意味着政策正常化的方向未变,只是节奏趋于审慎。10月会议大概率维持利率在1.25%,但可能将通胀评估上修至约2%,使12月加息仍在视野之内。若2027年春季薪资谈判显示加薪已成为长期常态并扩散至中小企业,日本央行加快收紧的理由将增强,日元的利率劣势有望逐步收窄,为日元中期走势提供支撑基础。
但短期内,美元兑日元依然受制于日美利差。美国10年期国债收益率维持在5.30%附近,市场仍在定价美联储12月加息的预期,利差悬殊的格局并未改变。大和证券也指出,日本央行无意加速加息,消费支出疲弱限制了收紧的步伐。因此,日元的支撑更可能在中长期逐步显现,而非立即扭转汇价走势。
油价仍是关键变数。若伊朗局势推高油价,日本进口价格随之上升,将增加通胀超调风险,可能促使日本央行更快收紧政策,从而对日元形成额外支撑。综合来看,美元兑日元短期内大概率在157至159区间内震荡,日本央行10月会议、薪资谈判进展以及油价走势,将是决定中期方向的核心变量。
总结
大和证券认为,日本央行正由追求2%通胀转向维持2%通胀,薪资增长能否持续是关键。植田和男表示潜在通胀接近2%,进一步走高不可接受,央行将把通胀稳定在2%附近作为核心目标。10月会议预计维持利率在1.25%,但或将通胀评估上调至约2%,12月加息仍未排除。
大和证券认为无需加快加息,因消费支出疲弱而企业投资强劲,通胀压力亦未明显消退。2027年春季薪资谈判是检验通胀能否确立的关键,连合或要求5%及以上加薪,重点在于加薪能否成为长期常态并扩散至中小企业。
对市场而言,这一解读指向一个不急于行动、但加息尚未完成的日本央行。薪资增长根深蒂固的迹象将为日元提供支撑;10月会议维持利率并上修通胀评估,将使12月加息保持在视野之内,并可能推高短期日债收益率。油价是关键变数,长期日债收益率对政策基调的任何变化都保持敏感。
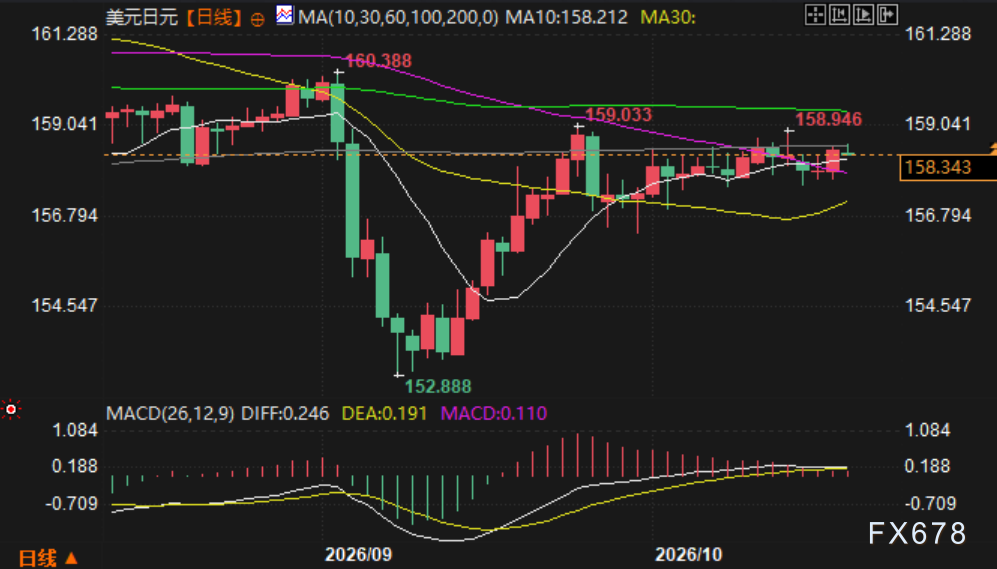
(美元兑日元日线图,来源:易汇通)
北京时间13:05,美元兑日元报158.20/21。







