


不过,美元的避险优势正受到AI板块融资问题的削弱。近期部分AI相关企业的高收益债券价格跌至面值的80%左右,市场开始质疑AI基础设施建设的融资承接能力。OCBC策略师指出,AI已成为支撑美国经济增长、风险资产、收益率及美元走势的重要力量,但这种支撑如同一把双刃剑:一旦投资周期降温,同样的支撑可能转为压力,使美元即便身处避险环境也面临承压。若冲击以美国为中心,美债避险需求将推动收益率下行,同时美国资产回报走弱会削弱美元的相对吸引力,从而形成“避险情绪升温、美债收益率下行、美元走软”的罕见组合。
美联储政策预期方面,主席沃什上周五在IMF曼谷年会上“不予预判”的表态持续发酵。市场认为10月28日议息会议维持利率不变的概率升至83.9%,加息25个基点的概率仅为16.1%。但市场对12月会议的加息预期依然强烈,加息25个基点的概率达77.3%,加息50个基点的概率为14.5%。这意味着紧缩周期并未终结,只是执行时点有所推迟,美元整体仍获得中长期支撑。
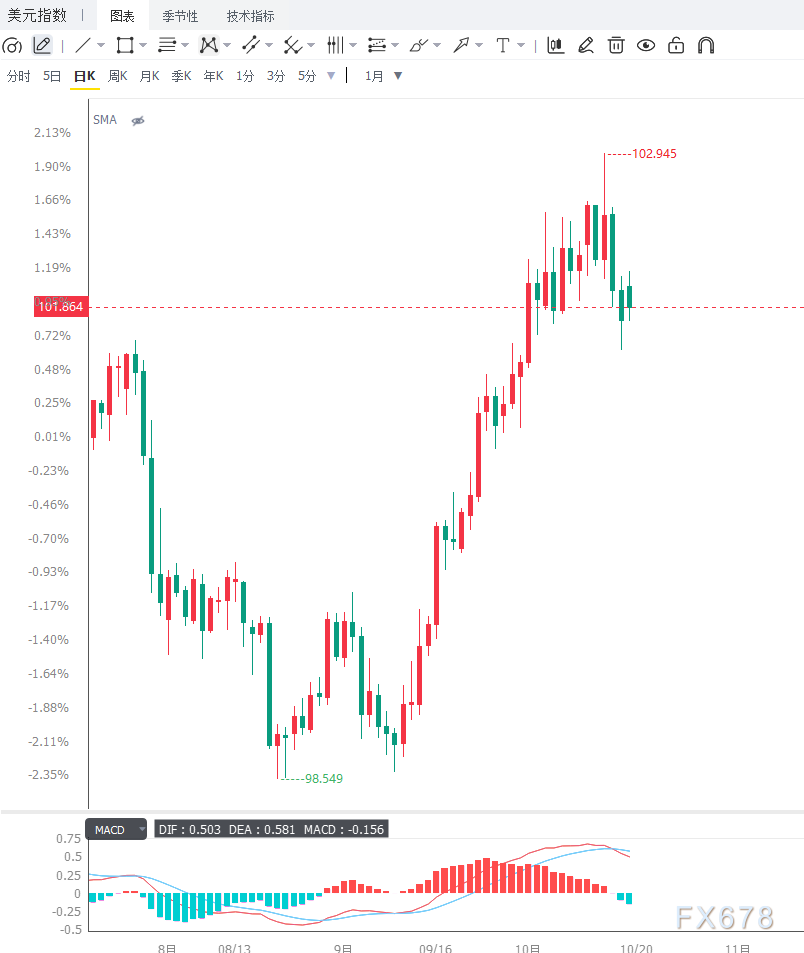
从技术面来看,美元指数日线运行于20日指数移动平均线上方,短线仍维持偏多的结构性格局。RSI约为57,位于50中性线上方,显示上涨动能仍在延续,且未进入超买状态。上方阻力位依次为102.01、102.40至102.50以及103.00;下方支撑位依次为101.65、101.40和101.00。若有效跌破101.65,短线多头结构或将受到削弱,美元可能进一步回踩101.40至101.00区域;若重新站稳102.00上方,则有望再度挑战102.40至102.50的阻力区间。
编辑总结
美元指数短期内处于“法国动荡与中东地缘避险支撑”和“AI融资隐忧削弱美元优势”的拉锯之中。沃什的模糊表态对美元上行形成一定压制,但12月加息风险仍然存在,美元整体仍获得中长期支撑。后续需重点关注10月28日美联储利率决议、法国债券市场走势、AI板块债务表现,以及美国零售销售和PPI数据。







