


上周金价震荡走弱,通胀数据成主要压力
上周黄金整体维持高位震荡,重心略有下移。现货黄金周初在4200美元上方有所反复,随后受通胀数据拖累承压,上周五小幅下跌0.1%,报4165.12美元,全周累计跌幅约0.7%。道明证券全球大宗商品策略主管Bart Melek指出,金价目前基本处于区间整理状态,并偏向支撑区间下沿,核心原因在于美联储下一步行动仍存在较大不确定性。
左右市场情绪的关键变量,是美国9月通胀数据连续超出预期。上周三公布的CPI显示物价涨幅加快,上周四公布的PPI涨幅更是创下四年半以来的最大值。芝加哥联储主席古尔斯比直言这些数据“令人沮丧”,克利夫兰联储主席哈玛克则警告,若公众通胀预期明显恶化,美联储或需更大幅度加息。
与此同时,美联储主席沃什在曼谷IMF-世界银行年会上对美国经济的强劲表现表示乐观,但明确表示不会对利率决策“提前下结论”,也未透露任何政策路径的线索。
芝商所FedWatch工具显示,交易员普遍预计10月会议维持利率不变的概率升至83%左右,而12月加息的概率仍高达88%至90%。加息会削弱黄金这类不产生收益资产的吸引力。凯投宏观经济学家Hamad Hussain认为,今年剩余时间里,随着美联储持续加息,加上市场对AI热潮的担忧被证明只是暂时现象,金价可能小幅走低。
债市大幅波动与美元走弱,带来有限缓冲
与金价同步上演的,是美国国债市场的明显震荡。10年期美债收益率上周录得一年多来最大单周跌幅,上周三一度升至5.329%的高点,上周四又快速回落至5.037%的低点,上周五则在5.08%至5.13%区间内反复波动。
Glenmede投资策略副总裁Michael Reynolds形容,债市之下暗藏大量相互博弈的力量,这些力量正将收益率曲线长端向不同方向拉扯,导致盘中波动相当剧烈。避险情绪一方面源于AI相关公司负债问题引发的股市抛售,另一方面,在收益率此前触及数十年高位后,投资者也更倾向于在债市寻找机会。2年期与10年期利差保持在约36个基点的正值区间,10年期TIPS盈亏平衡收益率报2.347%,显示市场对未来十年年均通胀的预期仍在2.3%左右。
美元指数上周下跌约0.45%,上周五收于101.87附近,为一个多月来首次出现周线下跌。通胀数据起初令市场不安,但美联储官员暗示无意急于进一步收紧,这既帮助稳定了美债收益率,也削弱了美元的支撑。
值得关注的是,AI板块大幅下挫的抛售压力也已蔓延至部分信贷市场,投资者担心数据中心运营商可能无法及时实现盈利以偿还债务。
StoneX全球市场研究主管马特·韦勒注意到一个有趣现象:美元与AI交易之间的联动变得异常紧密。通常科技股抛售应提振美元的避险买盘,但上周资金在流入债市避险的同时,美元却实际走低。这种美元走弱在一定程度上为金价提供了支撑。
油价大幅上行与中东冲突叠加,市场情绪出现分化
上周国际油价明显走高,布伦特原油周五上涨3.7%至109.86美元,创下5月19日以来新高,全周涨幅约4.9%;WTI上涨10.4%至101.41美元。推动因素包括中东局势升级的担忧以及俄罗斯供应疑虑。沙特领导的联军拦截并摧毁了一枚射向延布的弹道导弹,该港口对绕过霍尔木兹海峡的石油出口至关重要;同时,过去10天霍尔木兹海峡周边的袭击事件大幅增加,伊朗为回应美国制裁与港口封锁而加大了袭击力度。
Kpler分析师指出,伊朗加剧的袭击已导致海湾地区原油流量急剧下滑,若没有全面的政治协议,流量恢复将更为缓慢且不均衡。此外,乌克兰对俄罗斯梁赞炼油厂的袭击导致一套初级蒸馏装置停止运行,也加剧了柴油供应担忧。国际能源署同意投放超过2000万桶燃料,美国则从战略石油储备中拿出至多1700万桶进行交换,以增加市场供应。
进入本周,地缘紧张局势仍在延续。沙特与胡塞武装的相互袭击有所加剧,利雅得一处地标建筑已要求全体员工远程办公。胡塞武装称沙特多次空袭造成人员伤亡,沙特方面则通报奈季兰遭到袭击。这些因素短期内仍可能对油价形成支撑,并间接影响通胀预期与美联储的政策路径。
情绪面上,华尔街与散户投资者出现明显分化。Kitco新闻上周调查显示,12名分析师中,50%持观望态度,33%预计上涨,仅17%看跌。与此同时,一项139票的在线民调显示,散户交易者中看跌者略占多数:43%预计上涨,45%预测下跌,12%预期盘整。金价再次触及4200美元上方的压力位后,主流投资者的谨慎情绪有所升温。
本周重点数据与周一早盘反弹逻辑
本周美国经济数据整体相对平淡,但仍有几个值得关注的节点。周二将公布9月新屋开工与建筑许可数据,以及待售房屋数据;周四为每周初请失业金人数;周五则公布标普全球制造业、服务业及综合采购经理人指数,以及密歇根大学10月消费者信心指数。这些数据将进一步检验劳动力市场的韧性以及企业和消费者信心,进而影响市场对美联储政策路径的定价。
周一亚市早盘,现货黄金小幅上扬并一度接近4185美元,主要受美国总统特朗普取消对俄罗斯制裁与关税的消息提振。市场预计这可能带动俄罗斯燃料出口增加,国际油价开盘后下跌,从而缓解部分美联储加息压力,为金价提供了反弹窗口。
综合来看,黄金正处于多重力量的拉锯之中。上周的通胀数据与加息预期构成主要压力,美元走弱、债市波动及地缘风险则起到一定缓冲作用。周一的小幅反弹表明多头并未完全放弃,但4200美元上方的阻力以及12月加息的高概率定价,仍限制了上行空间。若本周数据继续显示经济韧性与通胀粘性,金价可能维持区间震荡并考验支撑;反之,若油价进一步回落或美联储官员释放更多温和信号,金价则有望重新挑战高位。投资者需密切关注美联储官员讲话、中东局势演变以及本周关键经济数据,在不确定性中寻找方向性信号。整体而言,黄金作为对冲通胀与地缘风险工具的属性依然存在,但在高利率环境下,其走势将更多取决于政策预期的边际变化,而非单边趋势。
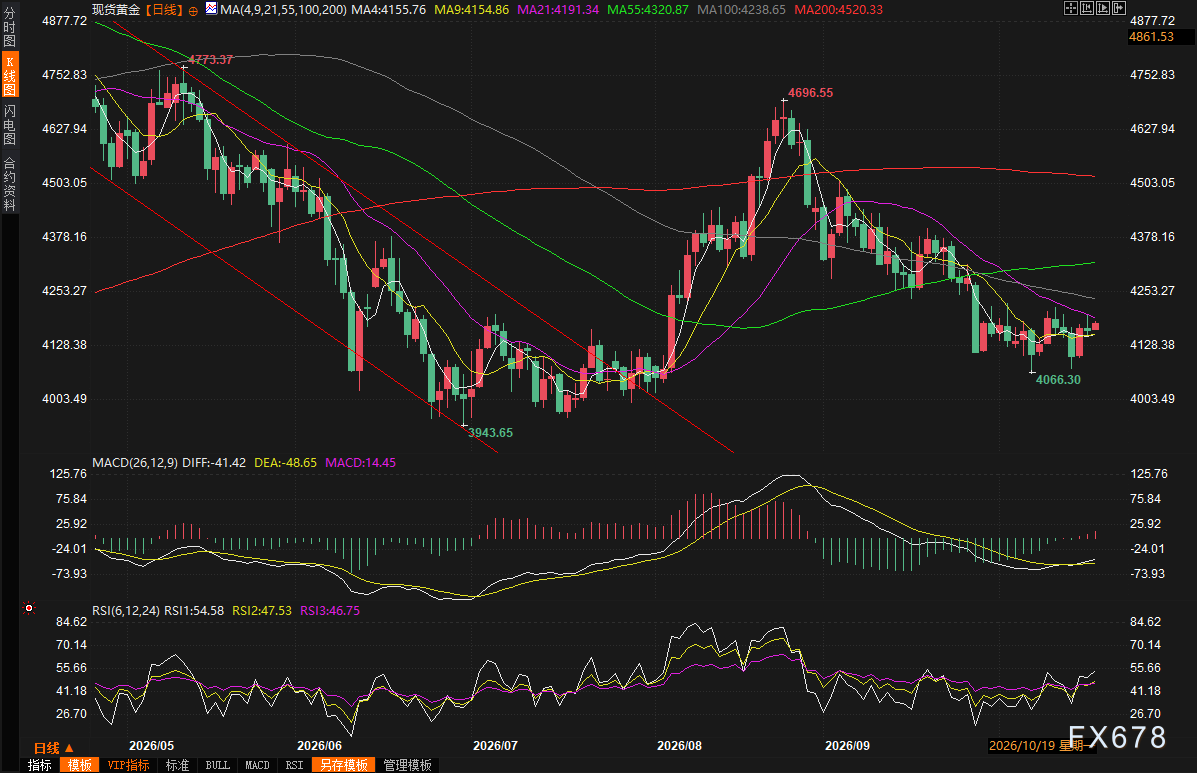
(现货黄金日线图,图片来源:易汇通)
北京时间07:50,现货黄金现报4182.83美元/盎司。







