


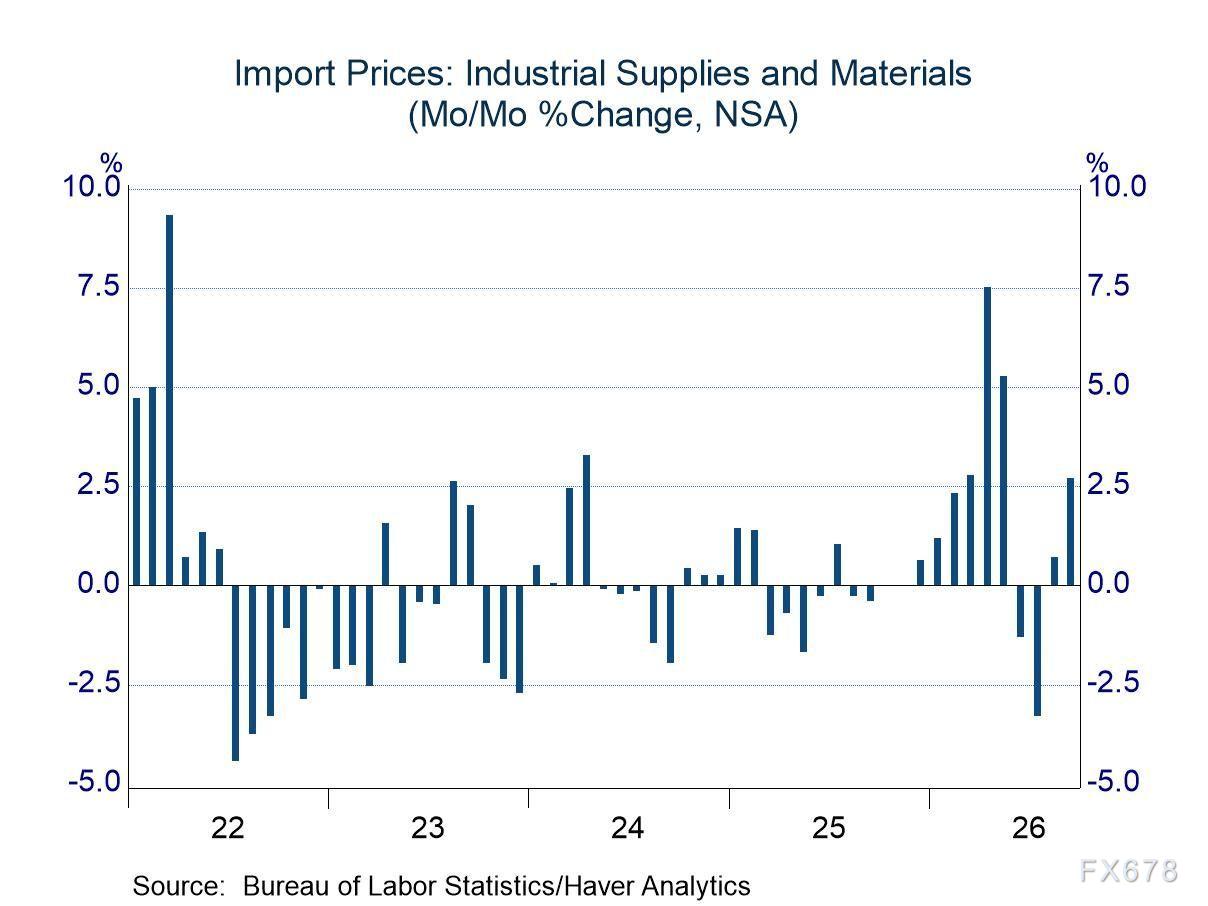
进口端方面,工业物资板块表现格外亮眼,环比增长2.7%,近12个月累计涨幅高达20.4%。该类别本月走强主要受石油价格带动,石油价格环比跳涨4.6%。此前石油产品价格已连续三个月窄幅震荡,目前仍低于5月的高点。受美国国内企业投资需求旺盛推动,今年每个月进口资本品价格都有较明显上扬,单月涨幅在0.4%至1.3%之间;9月进口资本品价格上涨0.9%,同比增幅为8.4%。
汽车及非汽车类进口消费品价格在去年大部分时段以及今年上半年基本保持稳定,但近几个月两者均有明显回升。机动车进口价格7月上涨0.6%,8月保持同等涨幅,9月再次上行0.3%;同比增速则由6月的负0.4%回升至9月的1.1%。2025年全年,进口消费品价格按12个月累计计算下跌0.5%;而今年前9个月中有6个月价格上涨,9月进口消费品同比涨幅已达2.7%。
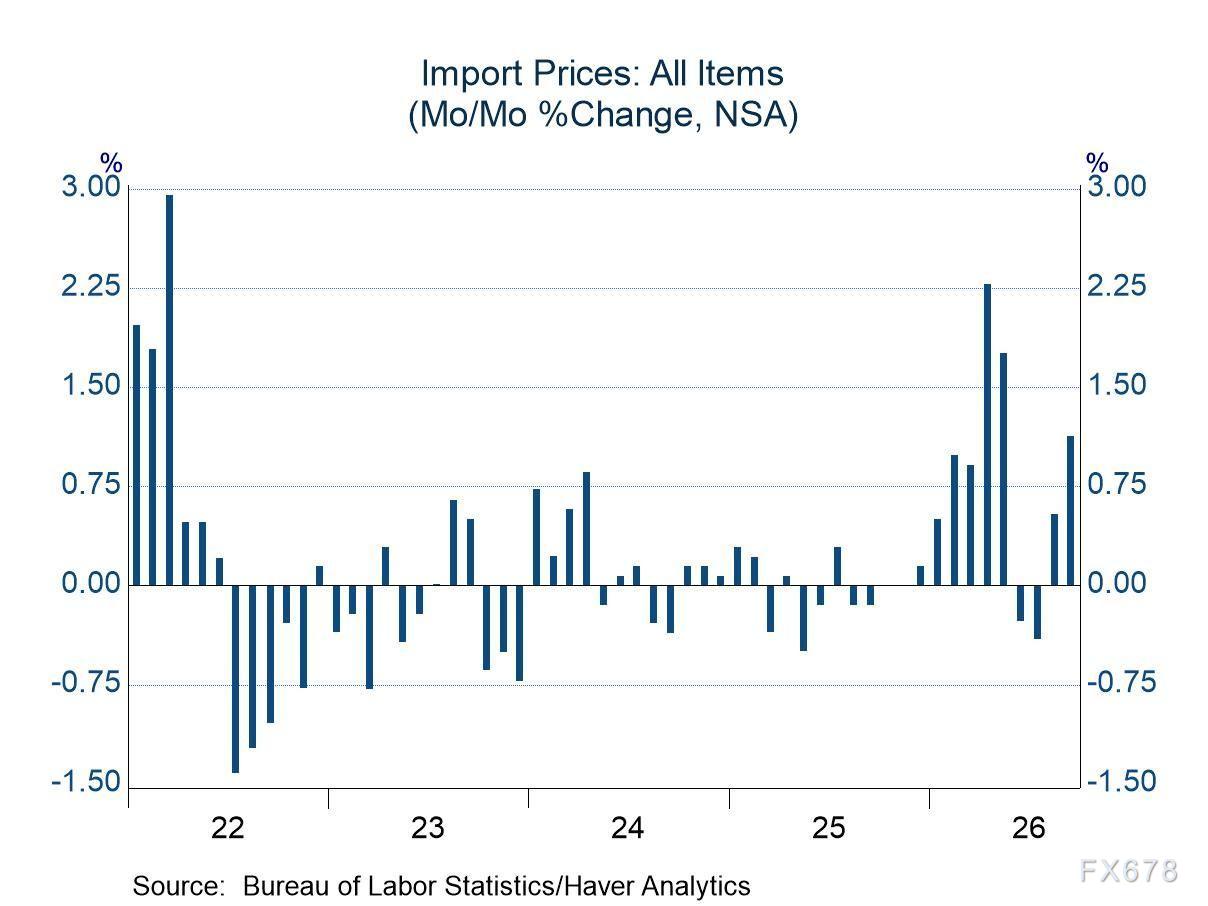
有观察人士希望从报告中找到关税影响进口价格的线索。不过,本报告统计的是关税征收前的发票价格。若境外企业为保持在美国市场的竞争力,选择自行承担关税成本,那么这一影响将体现为税前价格下降或涨幅收窄;仅凭现有数据,很难将这部分关税效应分离并准确识别。
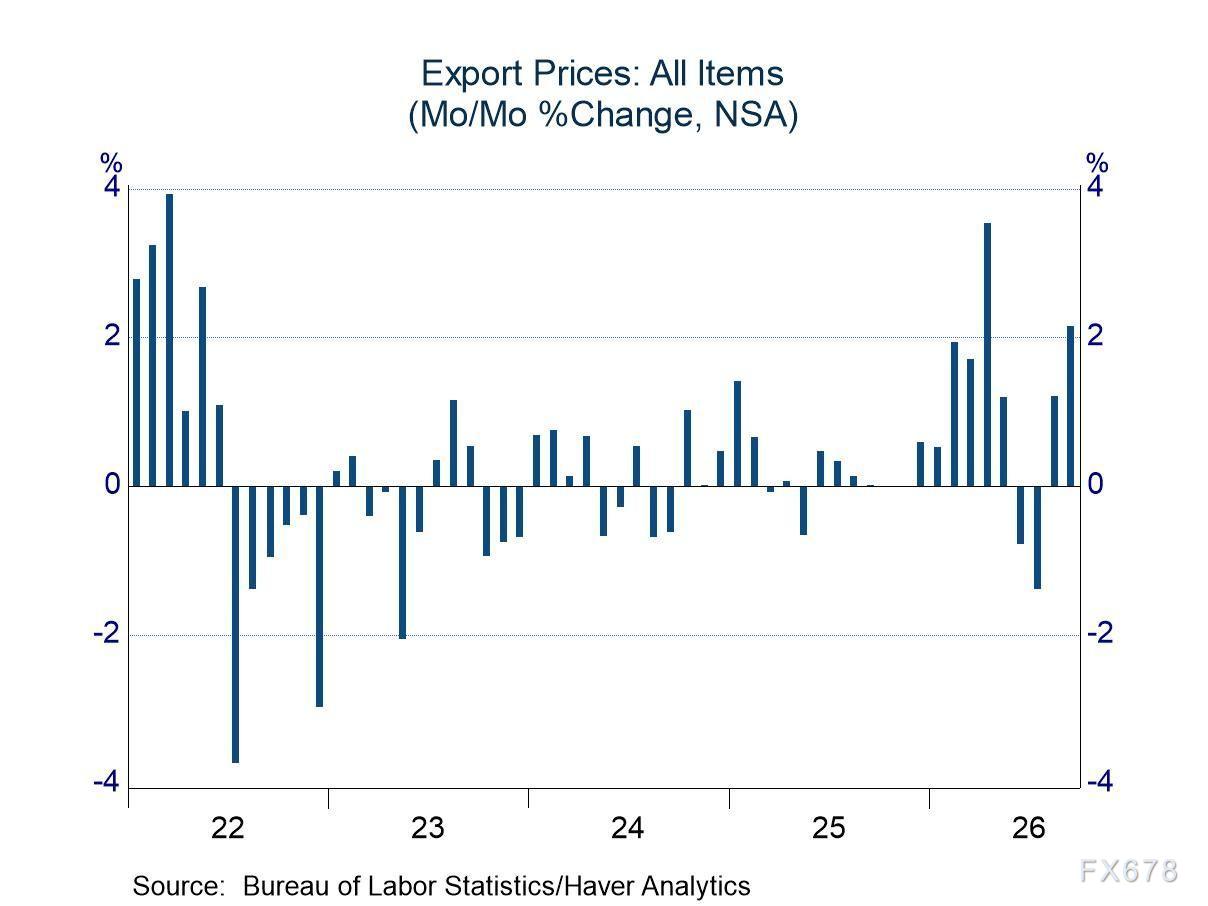
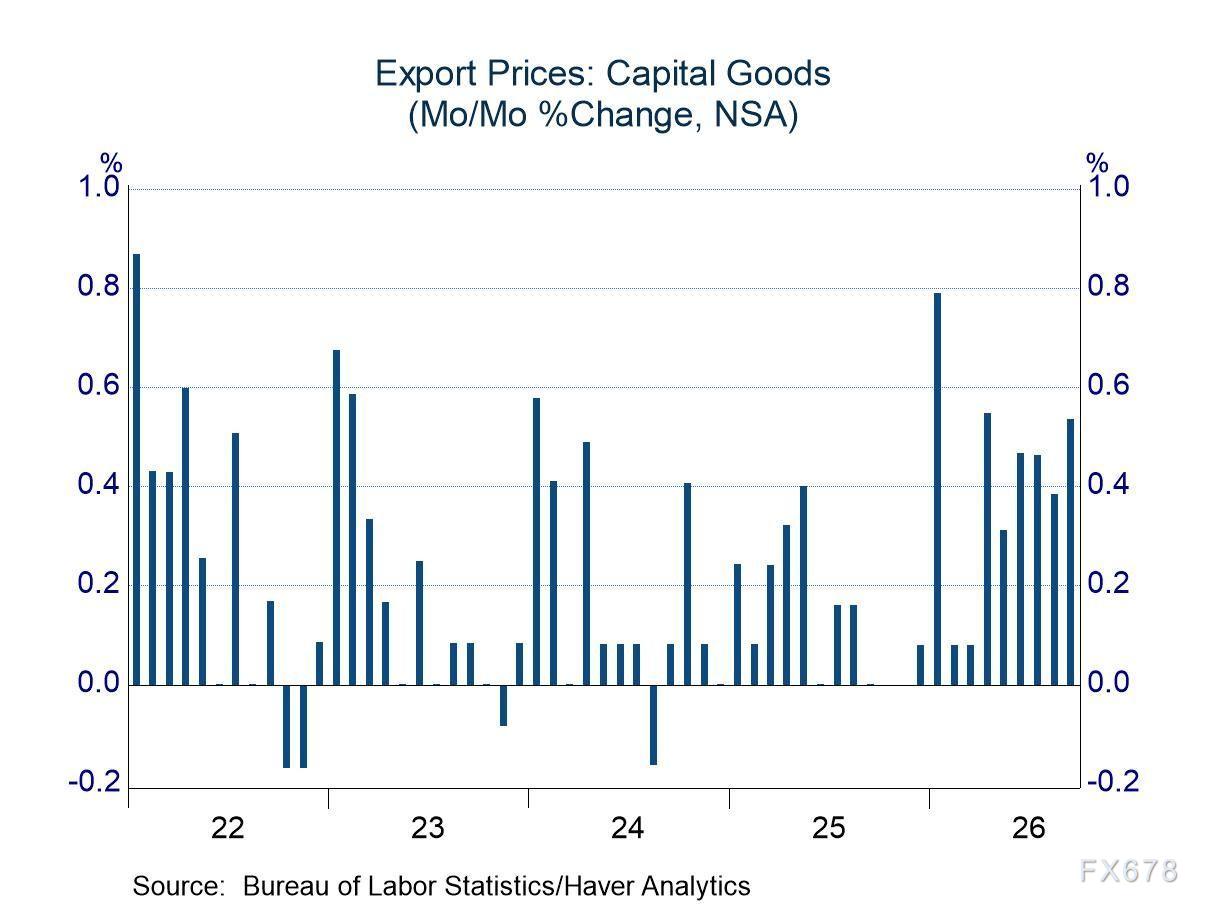
出口端,整体出口价格环比上涨2.2%,主要由工业物资类别拉动:该类别环比增长4.0%,同比大涨23.3%,显然受到了石油产品价格的推动。资本品出口价格同样明显走高,环比上涨0.5%、同比上涨4.2%,不过涨价压力小于进口资本品。食品出口价格则出现意外波动:今年前8个月食品出口月均涨幅为0.6%,9月食品出口价格骤升2.7%,同比涨幅达9.0%。
与进口端情况相似,汽车与非汽车类消费品的出口价格近期同样趋于升温。从2025年末至今年前六个月,机动车出口价格波动较小;而最近三个月,机动车出口价格月均上涨0.5%。非汽车类消费品出口价格在连续四个月保持平稳后,9月环比大涨1.1%,同比涨幅达4.0%。
注:以上进出口价格序列均未经季节调整。







