


美元一侧,美联储主席沃什在曼谷IMF年会期间表示“不会预判会议结果”,也未透露10月27日至28日货币政策会议的可能动向。受此影响,市场对10月加息的概率预期已从周四超过25%的水平回落至15%左右,彭博美元指数跌0.2%。美债收益率随之走低,10年期美债收益率下探至5.10%附近,美元的利差吸引力因此减弱。不过,本周公布的美国9月PPI同比涨6.3%、环比涨1.3%,均创2022年以来新高;核心PPI同比涨5.0%、环比涨0.7%,表明上游价格压力仍然较为顽固。目前市场对12月前至少加息一次的定价仍接近90%,美元中期的支撑尚未消散。
加元方面则受到双重助推。WTI原油前一交易日结算价为97.97美元/桶,上涨2.88美元,涨幅3.03%,日内一度站上98美元关口,创下9月下旬以来新高。油价上行直接惠及加拿大这一主要原油出口国,加元的商品属性因此增强。同时,加拿大央行行长麦克勒姆在IMF年会上称“拖得越久,就越难对能源价格的上涨视而不见”,释放出若油价长期维持高位,央行或需考虑加息而非降息的信号。加拿大央行此前将政策利率维持在2.25%不变,但警示通胀风险有所上升,并删去了“利率处于合适水平”的措辞。目前市场对加拿大央行10月28日会议加息的预期有所升温,但多数经济学家仍认为央行会暂时按兵不动,行动最早或要到2027年初。
不过,加元的上行空间同样面临多重掣肘。美加贸易摩擦仍在升级,美国对约200亿美元的加拿大商品加征高额关税,加方随即推出金额相当的反制措施。麦克勒姆坦言,若新关税长期生效,加拿大第四季度经济增速或将跌破1%。此外,中东局势紧张加剧,推高了避险美元的需求,这为美元兑加元提供了一定的隐性托底。
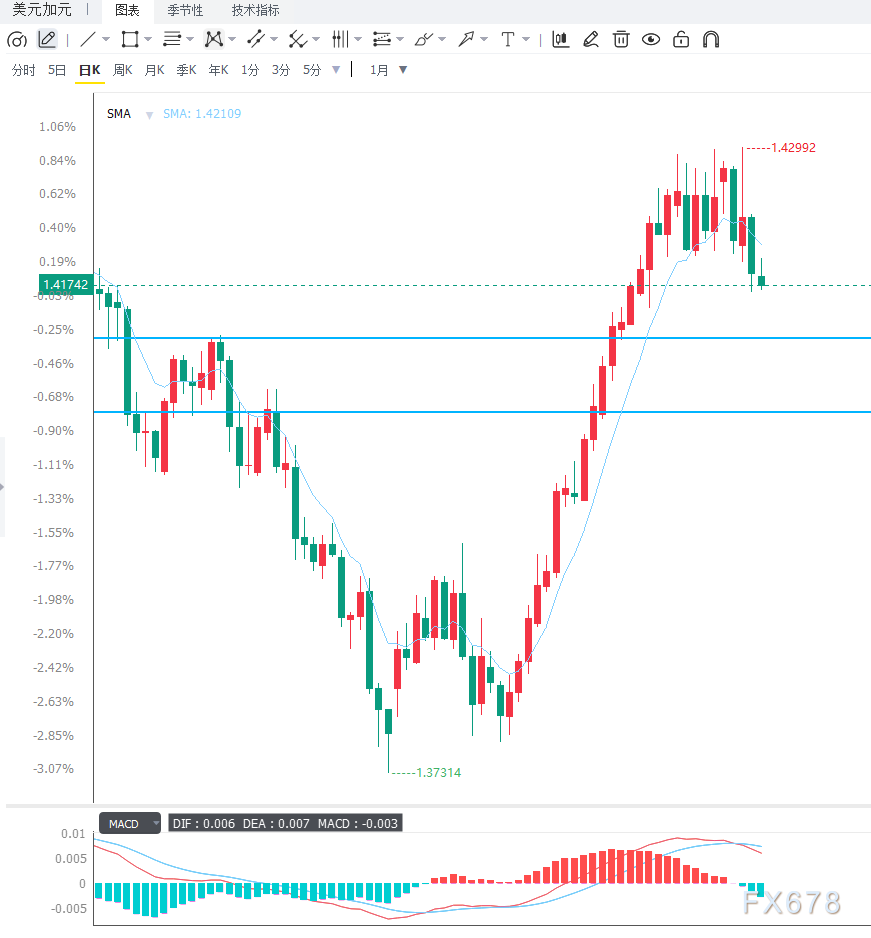
从技术面看,美元兑加元日线图仍运行在20日指数移动平均线之上,中期多头格局尚未被打破,但短线回调压力较为明显。目前价格在1.4173附近反复拉锯,此位置构成即时支撑;若有效失守,下方密集支撑区间为1.4094至1.4030。日线RSI约为59,位于强势区间但尚未进入超买区,买盘仍有一定发挥余地。4小时图上,汇价在1.4186附近受阻,短期均线趋于走平,MACD动能偏弱,尚未出现有效突破信号。上方阻力依次为1.4186、1.4237和1.4300;下方支撑依次为1.4173、1.4094和1.4030。若放量跌破1.4094,短线偏多结构或将受损,汇价可能进一步回落测试1.4030至1.4050区域。
编辑总结
美元兑加元目前处于美元加息预期降温与加元商品属性修复两股力量的拉锯之中。沃什的“不预判”表态明显压低了10月加息定价,美债收益率下行进一步压制美元;原油高位运行与麦克勒姆的鹰派措辞则共同托举加元。然而,美加贸易摩擦对加拿大经济增长的拖累,以及中东风险带来的避险需求,依然限制了加元单边走强的空间。后续应重点关注10月底加拿大央行与美联储的议息会议、美国9月工业产出数据,以及原油供需和地缘局势的变化。







