


日本央行政策委员会审议委员小枝淳子(Junko Koeda)周四在熊本会见当地工商界人士时表示,考虑到物价上行压力较大,而金融环境依旧宽松,央行在加息问题上不宜顾虑过多。
她认为,中性利率大概率明显高于1%,而目前政策利率约为1.25%,这意味着未来仍可能继续上调利率。这一偏鹰表态对日元形成一定提振,也可能推动日本国债收益率走高。
中性利率明显高于当前政策利率
小枝淳子指出,日本央行应依据形势适时调整政策利率,并参照中性利率的估算区间。所谓中性利率,指的是既不刺激经济过热、也不拖累增长的利率水平。
她判断中性利率很可能“远超1%”,1%大致位于估算区间的底部;依据潜在增速测算,中性利率或将突破2%。日本央行自身的测算显示,名义中性利率大约处于1.1%至2.5%之间。
日本央行9月加息后,隔夜拆借利率目前约为1.25%。按照小枝的思路,利率仍有继续上调的空间。她强调,1.25%并非终点,央行不应因过度谨慎而放慢向中性利率靠拢的步伐。
核心通胀逐步靠拢2%,上行风险突出
小枝淳子表示,日本的核心通胀似乎正向2%的目标收敛,与央行的物价稳定目标相吻合。
具体来看,在消费者物价指数(CPI)涵盖的500余个项目中,超过七成同比出现上涨,价格变动的整体分布明显上移,工资也保持稳步增长,持续性通胀的根基比以往更为牢固。
她着重提到几项物价上行风险。其一是地缘政治冲击,今年春季以来中东局势多次推升原油和大宗商品价格。其二是日元避险属性有所削弱,在上一轮中东局势紧张期间,日元非但没有走强,反而持续走弱,油价飙升加重了进口成本。
此外,人工智能相关需求的强劲增长,也为通胀带来额外的上行压力。
经济整体稳健,资产负债表正常化同样重要
小枝淳子对日本经济总体评价积极:企业利润保持高位,设备投资温和回升,工资持续增长。
她认为,利率上行预计不会对家庭消费造成明显抑制,企业融资环境依然较为有利。
她还指出,推进资产负债表正常化十分必要,日本央行的资产规模十分庞大,不容忽视。目前央行正分阶段缩减每月国债购买规模,并计划自2027年4月起,将月度购债额维持在约2万亿日元的水平。
市场影响:鹰派信号助力日元,国债收益率或承压走高
小枝淳子的表态整体偏向鹰派。她将中性利率置于当前1.25%的政策利率之上,并提醒不宜过度谨慎,等于表明进一步加息仍在考虑范围之内。
在美联储加息预期升温、利差收窄的背景下,这一表态有望为日元提供一定支撑。
她关于日元避险属性已部分丧失的判断,对外汇交易员尤为重要:地缘冲击可能通过推高油价、增加进口成本来打压日元,而非提振日元。若市场加快定价向中性利率靠拢的路径,日本国债收益率或将面临上行压力。
利差收窄预期升温,美元兑日元承压
从利差角度看,美元兑日元的走势在很大程度上取决于美日利差。小枝把中性利率定在1.25%以上,并明确提醒不应过度保守,使市场对日本央行进一步加息的预期随之升温。
与此同时,美联储加息预期近期也有所抬头,但日本央行加息预期同步增强,压缩了美元兑日元在利差层面的下行空间,日元不再单独因美日利差扩大而承压。
值得关注的是,小枝指出日元已部分失去避险货币的角色。过去地缘危机中,日元常因避险资金流入而走强;但在近期中东局势升级期间,日元却持续走弱,原因在于油价上涨推高了日本的进口成本。
这一转变对美元兑日元交易者意义重大:若再度出现地缘冲击,日元可能因贸易条件恶化而承压,而非获得避险支撑,美元兑日元或因此增添上行动能。
综合来看,小枝的讲话短期内对美元兑日元构成利空,但日元避险属性的弱化又为该货币对提供了潜在的下方支撑。未来走势仍需观察美日央行的政策路径以及地缘风险的实际演变。
总结
小枝淳子传递的核心信息十分清晰:1.25%并非终点,日本央行不应因谨慎情绪而拖慢加息步伐。在她看来,核心通胀正趋近2%,物价上行风险突出,经济整体保持稳健,中性利率明显高于当前水平,因此进一步加息既有依据,也有必要。此番偏鹰言论短期内有望支撑日元,并可能推动日本国债收益率上行,同时也提醒市场,日本央行的政策正常化进程远未结束。
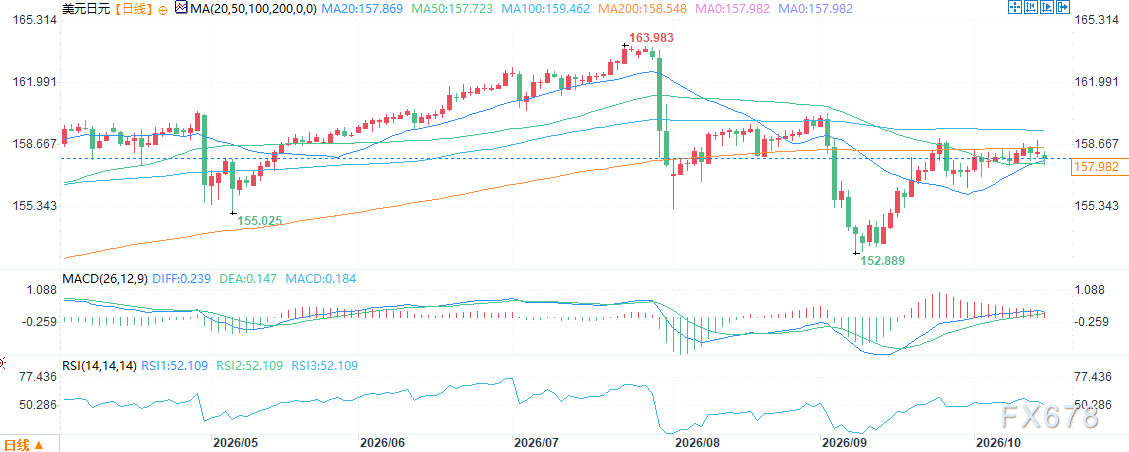
(美元兑日元日线图,来源:易汇通)
北京时间13:50,美元兑日元报157.87/88。







