



从支撑因素看,核心矛盾在于“地缘溢价常态化”与“需求端承压能力”之间的拉锯。一方面,EIA库存降幅超出预期,下降146.2万桶,前值为下降306.1万桶,为基本面提供了现实依据,表明当前价格并未抑制实际的补库需求;另一方面,道明证券提醒了一个容易被忽略的制约因素:运费正逐步成为边际驱动的重要变量,“除中东冲突升级外,运费日益成为重要的边际推手,炼厂到岸成本高企可能限制油价上行空间,因为利润走弱会压缩炼厂开工率”。这一判断揭示了本轮上涨的内在上限:当成本通过运费与到岸价传导至炼厂端时,需求压力会首先体现在开工率上,而不是终端消费数据中。因此,油价越接近布林上轨,这种自我抑制机制就越可能被触发。
不过,上行趋势的结构目前尚未被破坏。100日均线仍远低于现价,20日均线与布林中轨共同构成下方阶梯式的支撑带,说明本轮涨势更多是由事件驱动,而非资金拥挤推动。对比其他资产可以发现明显分化:同一轮中东局势进展对美元形成避险资金分流的支撑,对黄金则因缓解通胀担忧而有所提振,对日元则构成输入性成本压力;而对原油而言,则是单纯的上行驱动。这也解释了为何在本轮跨资产波动中,原油的方向最为明确,但涨幅斜率仍受运费与炼厂利润的双重约束。
从时间窗口来看,以色列组阁走向与美国中期选举后的政策窗口,是未来两周的主要变量。前者将决定冲突能否从“代理人层面”升级为直接对抗,后者则关系到美国是否愿意承担油价反弹带来的国内政治成本。这两个变量的共同特点是“可预测性低、冲击幅度大”,因此在事件落地之前,油价更可能在高位反复试探阻力,而难以走出流畅的单边行情。投资者不宜孤立地看待单日涨幅,而应将其放在“地缘—库存—运费—炼厂利润—政治窗口”的传导链条中评估:只有当霍尔木兹通行量出现实质性收缩,或美国明确放弃军事选项时,当前的定价区间才有可能被打破。
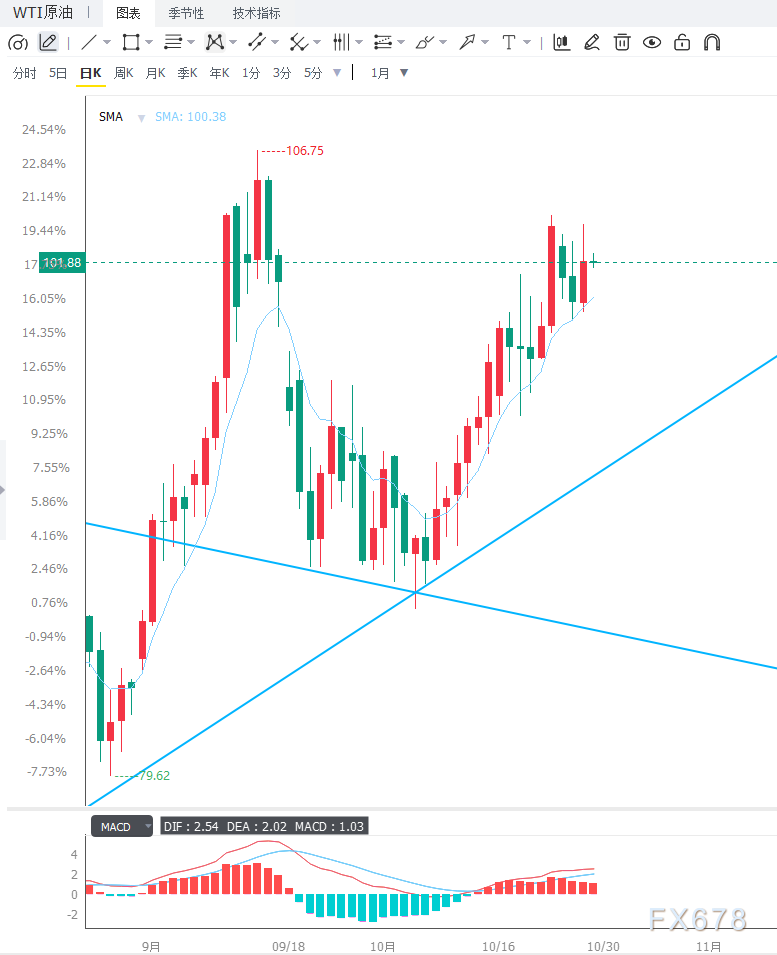
从日线图来看,WTI交投于101.20美元附近,整体偏多运行,价格位于20日布林均线与100日均线上方,并进入布林通道上半区,显示近端买盘意愿较强。RSI(14)报63,动能偏向多方且未进入超买区间,属于典型的“趋势偏多、蓄势待破”形态。上方阻力首先关注布林上轨约104.00美元(近期冲动行情可能在此处遭遇获利了结),其后为105.00与107.00两个整数关口。下方支撑依次为100.00美元心理关口(若失守,则多头倾向将有所缓和)、布林中轨约95.10美元,以及更具战略意义的布林下轨约86.15美元与100日均线约85.15美元。从4小时图来看,油价沿短期均线逐步上移,MACD柱状线贴近零轴上方、快慢线趋于金叉,动能偏多但尚未确认突破;当前价格在100.80—101.60之间震荡整理。若回踩100.00—100.50获得支撑,短线仍有再度冲击102.50—104.00的机会;若放量跌破100.00,则可能向95.10甚至90.00寻求支撑。
编辑总结
WTI原油短期的核心矛盾在于:地缘风险溢价与库存超预期下降构成支撑,而运费高企压缩炼厂利润、中期选举后美国政策走向存在不确定性形成牵制,两股力量相互作用,使油价更可能在100.00—104.00区间内蓄势,等待地缘局势与库存数据打破僵局。后续需重点关注三个变量:一是胡塞武装对拉斯坦努拉及亚丁的后续行动,以及霍尔木兹海峡的通行状况,这是判断供应中断能否从预期转为现实的首要依据;二是EIA库存数据与炼厂开工率的变化,数据强弱将验证需求端对当前价格的承受能力;三是油价能否守住100.00美元心理关口,这是判断多头动能能否延续的首要技术依据。此外,布伦特原油走势与美布价差、美元指数与美债收益率、中东局势与中期选举后的政策窗口,以及OPEC+的政策信号,也需同步跟踪。







