


美国劳工统计局周三公布的数据成为市场重新定价的主要推手。9月CPI环比增长0.6%,同比跃升至3.7%,均高于市场预估的3.6%;核心CPI环比上涨0.3%(预期为0.2%),同比增至2.6%(预期2.5%)。通胀指标“双双超出预期”,直接促使市场重新调整对美联储加息的判断。芝商所“美联储观察”工具显示,10月27日至28日会议加息概率由数据公布前的约22%升至31.6%,12月加息概率则保持在89.7%左右的高位。
不过,市场的即时反应并未转化为美元的持续走强。道明证券在最新报告中指出,“国债市场出现明显的熊市平坦化,市场已定价更多加息”,但该机构仍维持原有判断,“虽然定价大幅上行,我们依然不认为10月会加息”。道明还提醒,“更强的数据意味着未来几个月存在更多加息风险,利率将持续承受上行压力”。这种“短期按兵不动、长期更趋鹰派”的路径判断,让美元陷入两难:10月加息预期升温不足以令其大幅拉升,而“暂停加息”的基准情形又不足以使其走弱,最终在CPI超预期之后呈现温和震荡,而非趋势性突破。
美联储官员的最新言论进一步巩固了“渐进紧缩”的政策基调。旧金山联储主席戴利周三表示,美联储“或需进一步加息”以遏制偏高的通胀,同时暗示10月会议无需匆忙行动。其讲话追踪评分为6.8分(满分10分),高于6.1分的历史均值,传递出“偏鹰但强调耐心”的信号。戴利指出,受汽油推动,整体CPI正在攀升,核心通胀仍然顽固,进一步加息“是有可能的”,但时机应“审慎且经过深思熟虑”。美联储情绪指数小幅回落0.84点至128.17,虽有边际降温,仍稳居100中性线上方,表明美联储整体沟通依然明显处于鹰派区间。
加元方面的独立压力则来自能源市场政策的变化。特朗普政府正在考虑放宽对“影子船队”油轮的制裁,这些船只过去主要用于转运俄罗斯、伊朗、委内瑞拉等受制裁国家的原油及成品油。市场调查显示,一名美国官员周三证实了这一可能的政策转向,其目的是压低目前处于历史高位的全球海运费率。此前特朗普临时解除对俄罗斯柴油的制裁,已引发乌克兰总统泽连斯基、多个欧洲盟国以及数名共和党参议员的强烈批评,而此次讨论又为局势增添了变数。
油价随即作出反应,WTI原油从连涨五日的高位回落,周四亚洲盘交投于93美元/桶附近,前一交易日结算价为95.09美元。供应端缓和预期升温,削弱了油价的上行动能。加拿大是全球主要的石油净出口国,加元汇率通常与油价保持高度正相关。油价走低直接削弱了加元的大宗商品货币支撑,即便美元走弱,美元兑加元的下行空间也受到限制。这一传导机制使汇市呈现“美元不强、加元更弱”的相对格局,1.4200附近成为多空双方暂时认可的均衡区域。
从更宏观的利率环境看,美债收益率曲线的“熊市平坦化”是当前最具信号意义的结构性变化。道明证券指出,更强的通胀数据推升短端利率预期,而长端收益率因期限溢价收窄而相对稳定,形成典型的平坦化形态。这种格局通常出现在市场重新定价“高利率维持更久”的情境中:投资者预计美联储将采取更多紧缩措施,但并不认为这会引发经济衰退,因此长端收益率涨幅有限。对美元兑加元而言,美加利差依然是核心定价变量。美联储政策利率维持在3.75%至4.00%区间,加拿大央行利率为2.25%,150至175个基点的利差大幅削弱了加元资产相对美元资产的吸引力,同时也为汇价提供了中期底部支撑。
今晚市场将迎来美国9月PPI和零售销售数据的密集检验。PPI将从批发端验证CPI所反映的通胀扩散程度:若PPI同样超预期,将进一步强化“通胀仍在扩大”的鹰派叙事,有望推动美元走强、带动汇价上行;若PPI温和,则可能缓解市场对全面通胀的担忧,削弱美元的利率优势。零售销售数据则将考验美国消费者的支出韧性:消费保持强劲,将为美联储“需求拉动型通胀”的判断提供佐证;反之则可能唤起经济放缓预期,使“跳过10月、押注12月”的政策路径更加清晰。
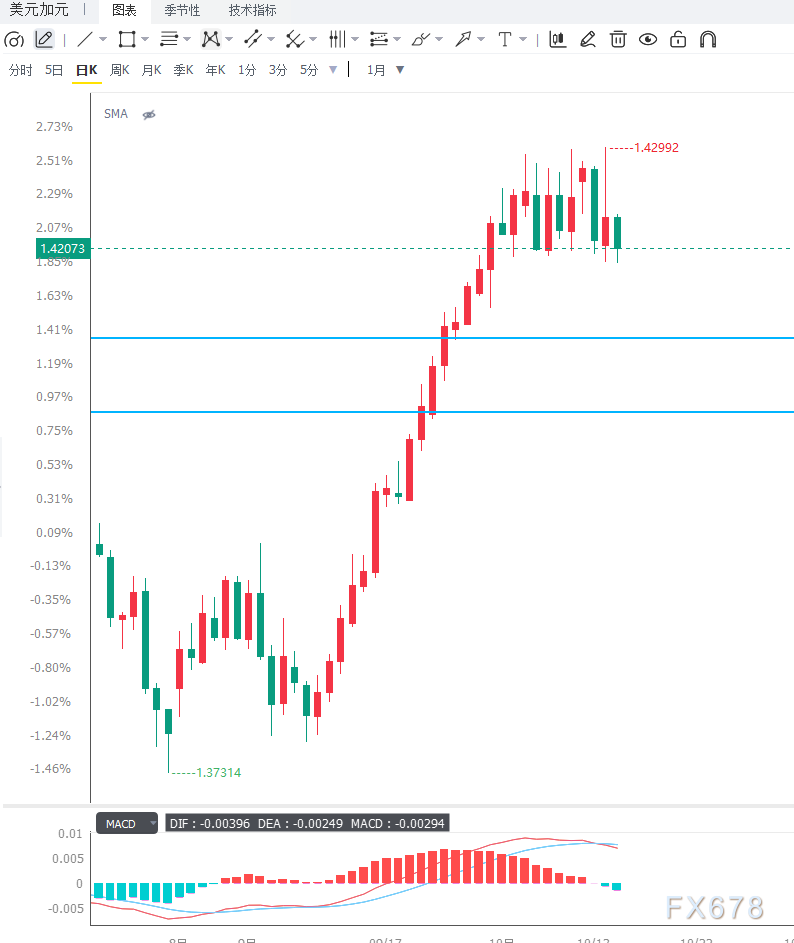
技术面上,日线级别美元兑加元仍维持中期多头结构,但短线动能已出现边际减弱。汇价稳定运行在约1.4163的20日指数移动平均线上方,该均线自9月底以来持续为价格提供动态支撑,多次回调均在此获得承接,中期多头框架依然完好。14日相对强弱指标RSI约为59.0,位于强势区间但尚未触及超买水平,显示买方仍占据主导,在涨幅过度拉伸之前仍有进一步上行空间。MACD指标位于零轴上方,但红色动能柱持续收窄,快慢线出现钝化迹象,上涨动能逐步衰减,但尚未转为负值。布林带通道保持向上开口,价格运行于中轨与上轨之间的偏强区域。上方阻力方面,1.4245至1.4250区域是近期箱体的中轴位置,技术意义日益凸显;再往上,1.4300附近既是重要的心理关口,也是前期波段高点,唯有汇价能够持续站稳该水平上方,才能确认多头结构延续并打开进一步上行空间。突破后可关注1.4310(去年上半年跌势的61.8%斐波那契回撤位)。下方方面,20日EMA约1.4163为第一道支撑,若失守则预示更深层次的调整阶段;下一支撑关注1.4150至1.4145区域,之后是1.4100整数关口及1.4050区域。不过,在主要支撑未被有效跌破之前,当前技术结构仍应以回调寻找支撑为主,而非直接判断趋势反转。
编辑总结
美元兑加元目前处于“美国通胀超预期、加息时点后移”与“油价走弱拖累加元”的多空平衡之中。美国9月CPI升至3.7%,核心CPI升至2.6%,虽将10月加息概率推高至31.6%并引发美债曲线熊市平坦化,但道明证券与旧金山联储主席戴利均倾向于美联储本月按兵不动、将行动推迟至12月,美元因此未能获得持续提振。加元方面,特朗普政府考虑放宽“影子船队”制裁以压低海运费率,油价承压下行削弱了商品货币的支撑,使汇价在美元走弱的环境下仍保持相对韧性。150至175个基点的美加利差继续为汇价提供中期底部支撑。展望后市,今晚美国PPI和零售销售数据将成为短线方向的关键变量:PPI强劲叠加消费韧性,可能重燃鹰派预期,推动汇价重新挑战1.4245乃至1.4300;PPI温和叠加零售放缓,则可能强化“跳过10月”的政策路径,汇价或向1.4163的20日EMA乃至1.4100回调整固。中期来看,油价走势仍是决定加元独立走向的核心变量:若“影子船队”制裁放宽落地导致油价持续走低,加元将面临额外贬值压力,汇价有望维持高位偏强格局;反之,若中东地缘风险再度升温推升油价,加元则可能获得阶段性支撑。







