


- 美元指数走高0.69%,主要受整体通胀率加快至3.7%推动。
- 核心CPI提升至2.6%,令市场更加担忧通胀能否持续。
- 10月加息的可能性跃升至42%,带动美债收益率上行。
美元指数(DXY)用于衡量美元相对六种主要货币的强弱。美国通胀数据压过了美联储官员较为温和的表态(即认为2027年无需加息),促使该指数大涨逾0.69%。截至发稿,DXY上涨0.69%,报102.90。
伴随通胀加速,美债收益率走高,DXY升至102.90
美国9月消费者物价指数(CPI)表现超出预期:环比涨幅0.6%与预期相符,同比则由3.4%升至3.7%,同样优于预期。剔除能源和食品等波动较大的项目后,核心CPI环比增长0.3%,高于市场预估;截至9月的过去12个月,核心CPI由2.4%升至2.6%,同样超出预期。
汽油、柴油及食品价格的大幅上涨,是推动整体通胀的主要动力。核心CPI的上升则源于住房、业主等价租金、娱乐与教育支出的增加,以及二手车和卡车价格的明显跳涨。
数据公布后,货币市场随即上调了美联储10月会议加息的概率。一天前这一概率约为22%,截至发稿已飙升至42%。另据Prime Terminal数据,者目前已将2027年54个基点的紧缩幅度计入定价。
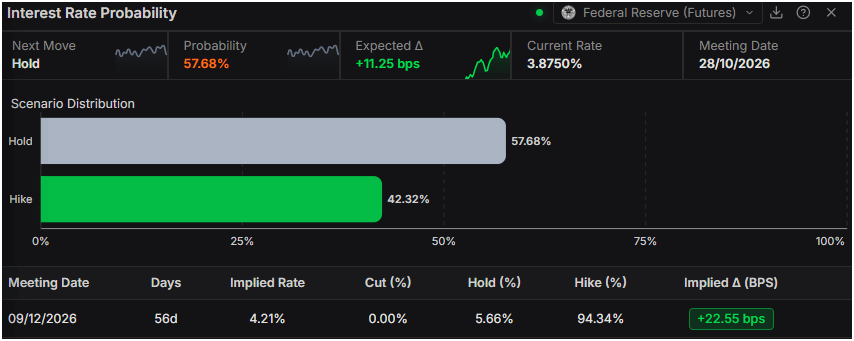
美国通胀数据与纽约联储主席约翰·威廉姆斯周二的发言形成反差,后者表示预计2026年还将加息一次,而2027年不会再加息。
另外值得关注的是,美债收益率明显攀升:10年期美债收益率报5.251%,上涨3.5个基点。对短期利率预期最为敏感的2年期美债收益率同样走高,上升近7个基点,至4.865%。
美元后市走向如何?
接下来的经济数据日程包括美联储褐皮书、生产者物价指数(PPI)、零售销售、初请失业金人数的公布,以及多位美联储官员的讲话。
美元指数价格预测:技术面展望
从日线走势看,美元指数现货报价102.87。价格明显运行于100.25附近的50日、100日及200日简单移动平均线群上方,并沿着当前价位附近正在接受考验的中期上升趋势线推进,因此短线仍保持看涨倾向。下方101.84附近另有一条长期上升趋势线提供支撑,距离价格不远;14日相对强弱指数(RSI)为71.85,已进入超买区域,显示涨势有所拉伸,但仍有强劲动能支撑。
下行方面,第一道支撑与102.87附近的中期上升趋势线重合,其次是101.84附近的长期上升趋势线。若继续回落,则需关注100.25附近的关键均线支撑带,50日、100日和200日简单移动平均线在此汇聚,将进一步强化更广泛的看涨结构。
(本报道的技术分析由人工智能工具协助撰写。了解更多。)
下表展示了美元(USD)相对于所列主要货币在今日的涨跌百分比。[货币名称]对[货币名称]表现最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.70% | 0.81% | 0.29% | 0.44% | 0.40% | 0.74% | 0.72% | |
| EUR | -0.70% | 0.11% | -0.39% | -0.22% | -0.32% | 0.01% | 0.02% | |
| GBP | -0.81% | -0.11% | -0.50% | -0.38% | -0.41% | -0.08% | -0.09% | |
| JPY | -0.29% | 0.39% | 0.50% | 0.17% | 0.11% | 0.46% | 0.44% | |
| CAD | -0.44% | 0.22% | 0.38% | -0.17% | -0.05% | 0.29% | 0.27% | |
| AUD | -0.40% | 0.32% | 0.41% | -0.11% | 0.05% | 0.34% | 0.31% | |
| NZD | -0.74% | -0.01% | 0.08% | -0.46% | -0.29% | -0.34% | -0.01% | |
| CHF | -0.72% | -0.02% | 0.09% | -0.44% | -0.27% | -0.31% | 0.00% |
热力图呈现主要货币之间的百分比变动。基础货币选自左侧一列,报价货币选自顶部一行。例如,若从左列选定美元,再水平移动至日元,方框中的百分比即代表 USD(基础货币)/ JPY(报价货币)的变动幅度。







