


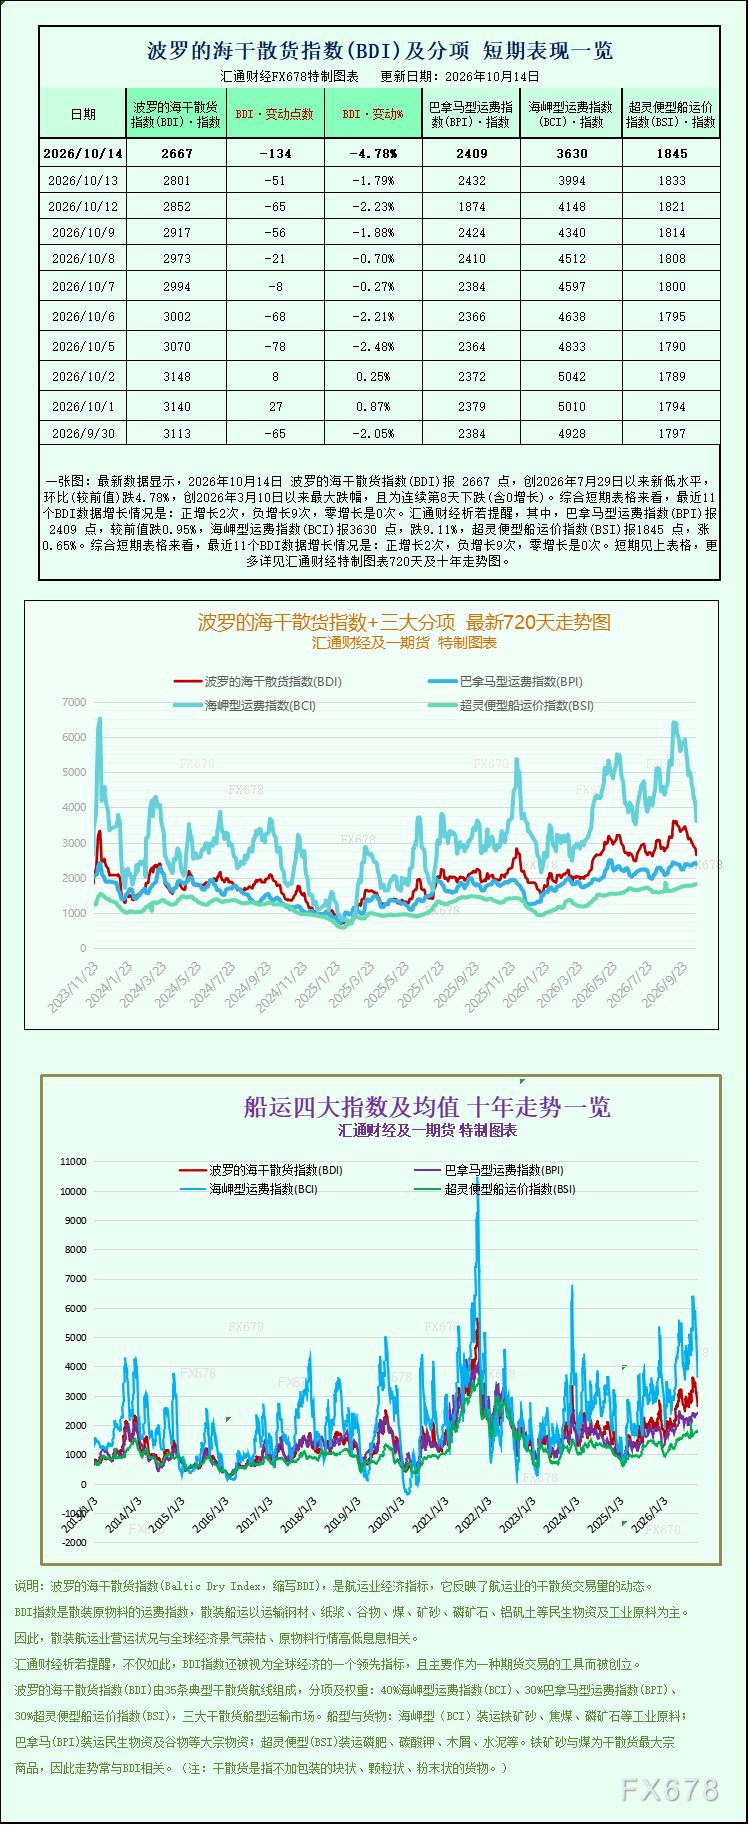
周三,追踪干散货船运价格的波罗的海交易所主要海运指数连续第八个交易日下行,回落至7月29日以来的两个多月低点。此轮走弱主要受海岬型(Capesize)船舶运价大幅回落拖累,巴拿马型(Panamax)运价同步走软,仅超灵便型(Supramax)指数小幅逆势上扬。
一、核心行情:连续八日收跌,回到7月29日以来低位
当日波罗的海主要海运指数下跌134点,跌幅4.78%,收于2667点,为7月29日以来的低位,并已连续八个交易日收跌。该指数综合反映海岬型、巴拿马型与超灵便型三大主力船型的运价水平,其持续下行表明干散货航运市场的整体运价中枢正在下移。
二、海岬型(Capesize):拖累明显,日均收入跌破3万美元
海岬型船舶指数当日下跌364点,跌幅9.11%,收于3630点,为6月下旬以来的低位。作为本轮下跌的主要拖累因素,海岬型船运价单日跌幅接近一成,明显大于其他船型。
运载约15万吨货物(主要为铁矿石与煤炭)的海岬型船舶,平均日收入减少3302美元,降至29417美元/日。日均收入跌破3万美元关口,显示大型散货船的即期市场租金承压明显。
三、下跌驱动:中国高炉检修与港口库存高企叠加
从需求端看,周三大连商品交易所(DCE)铁矿石期货价格同步走低,对海岬型船的运输需求预期形成压制。市场消息称,中国钢厂高炉检修增多,铁矿石采购与拉运节奏放缓;与此同时,澳大利亚和巴西港口库存增长,显示铁矿石供应端保持充足。需求收缩与供应宽松同时出现,对大型散货船运费形成双重压力。
海岬型船是铁矿石、煤炭等大宗干散货海运的主要运力载体,其运价对中国钢铁行业景气度及全球矿石贸易流转高度敏感。因此,本轮下跌被市场普遍视为阶段性供需边际放松的体现。
四、巴拿马型(Panamax):同步走弱,跌幅相对收窄
巴拿马型船舶指数当日下跌23点,跌幅0.95%,收于2409点,跌幅明显小于海岬型。该类船舶平均日收入减少206美元,降至21680美元/日。此类船舶通常运载6万至7万吨煤炭或谷物,运价主要受动力煤、粮食等货种的贸易节奏影响,整体表现相对稳健,但仍随大盘走弱。
五、超灵便型(Supramax):逆势小幅上涨
在较小型的船舶中,超灵便型船舶指数当日小幅上涨12点,涨幅0.65%,报1845点,是三大主力船型中唯一收涨的品种。这与中小型船舶的货种结构及运力分布有关,短期内其运价并未随大型船同步回落。
六、市场观察:结构性信号与后市展望
从结构上看,本轮下跌呈现“大型船承压、小型船稳定”的分化格局:海岬型单日跌幅接近9%,超灵便型则逆势微涨。这说明当前压力主要集中在受铁矿石贸易影响较大的大型散货船上,而非航运需求的整体性收缩。
需要指出的是,波罗的海指数本身短期波动较大,受中国钢铁检修节奏、港口库存变化、矿山发货安排及季节性因素等多重变量影响,单日跌幅或连续下行不宜简单外推为长期趋势。后续走势仍取决于中国高炉复产进度、铁矿石到港与疏港速度,以及矿山发运端的实际变化。客观来看,当前市场信号更多指向短期供需边际放松,尚未显示需求端出现根本性逆转。







