


政策表态与加息路线研判
比利时央行行长皮埃尔·温施称,欧洲央行“大概率还需要再加息一次”。他认为当前通胀水平偏高,市场已将10月的行动从预期中剔除,但仍强调决策将逐次会议依据数据作出,不会排除任何一个时间点。管委会成员的共识是,今年已经两度加息,若再度加码,存款便利利率将升至2.75%,而该水平被认为会开始对经济活动形成约束。拉加德同日表示,由能源价格走高带动的通胀尚未扩散至更广泛的经济领域,暂未发现二轮效应的迹象,但仍需密切关注间接影响及薪资等指标。法国央行行长穆兰补充道,债券收益率攀升已对金融环境构成压力,或将部分替代政策收紧的作用,他同时指出中期通胀预期依然稳固,市场已经理解央行的反应逻辑。
这番表态把加息的具体时间(10月还是12月)放在次要位置,重点在于确认后续行动是否必要。经济学者普遍认为最终加息更可能落在12月,这与温施“市场定价表明还需进一步行动,将其视为基准情景较为合理”的判断相吻合。能源前景及人工智能相关的不确定性被明确视为暂不押注的理由,决策依旧紧扣后续数据,而非提前设定路径。
通胀结构与能源压力特点
欧元区9月HICP由8月的3.2%攀升至3.8%,能源项贡献最大,年率从14.3%猛增至18.8%。服务业通胀小幅抬升至3.2%,食品、酒精及烟草为1.4%,非能源工业品为1.1%。剔除能源和食品的核心通胀保持在2.5%,说明价格压力眼下集中于能源领域,尚未形成普遍的二轮效应。多位管委会成员强调,目前并未看到工资明显加快或企业大面积涨价的情况,企业与家庭的中期通胀预期仍维持在目标附近。
中东局势紧张推高的能源价格是主要的外部推力,不过经济增长展现出一定的承受力。拉加德提醒,收益率上行对经济活动的拖累可能超出此前预计;穆兰则认为收益率走高本身已在承担部分政策职能,或将使央行对通胀冲击的应对更趋温和。温施指出,市场压力在一定程度上有利于财政约束,因为更高的债务利息支出会促使各国更有必要压缩赤字,但在政治层面推进这一目标并不轻松。目前政策制定者的重点是评估间接效应在经济中的扩散程度,并判断是否已出现二轮效应的早期信号。
金融环境与工具边界
法国国债收益率近期明显走高,10年期收益率接近4.8%,使欧元区金融环境趋于收紧。这一走势让市场把目光投向欧洲央行的危机应对工具,其中包括2022年推出的转嫁保护工具(TPI)。温施表示,他不会对是否及何时启用该工具作出预测,该工具已经存在,在市场出现失序波动时可以动用,但其适用范围存在模糊地带。穆兰则明确表示,欧洲央行并非用来解决各国财政问题的机构。鉴于投资者的反应至少部分源于预算层面的政治僵持,当前启动TPI的条件被认为很难达到。
收益率上行是发达经济体的普遍现象,也成为曼谷会议讨论的核心议题之一。国际货币基金组织总裁此前呼吁各国政策制定者尽快行动,以压降高企的债务和预算赤字。在欧元区内部,收益率上升一方面推高融资成本,另一方面通过金融环境渠道抑制需求,与政策利率形成一定的相互替代。这种动态使欧洲央行在评估进一步加息幅度时,必须同时考虑市场已自发完成的部分收紧效果。
欧元兑美元日线结构观察
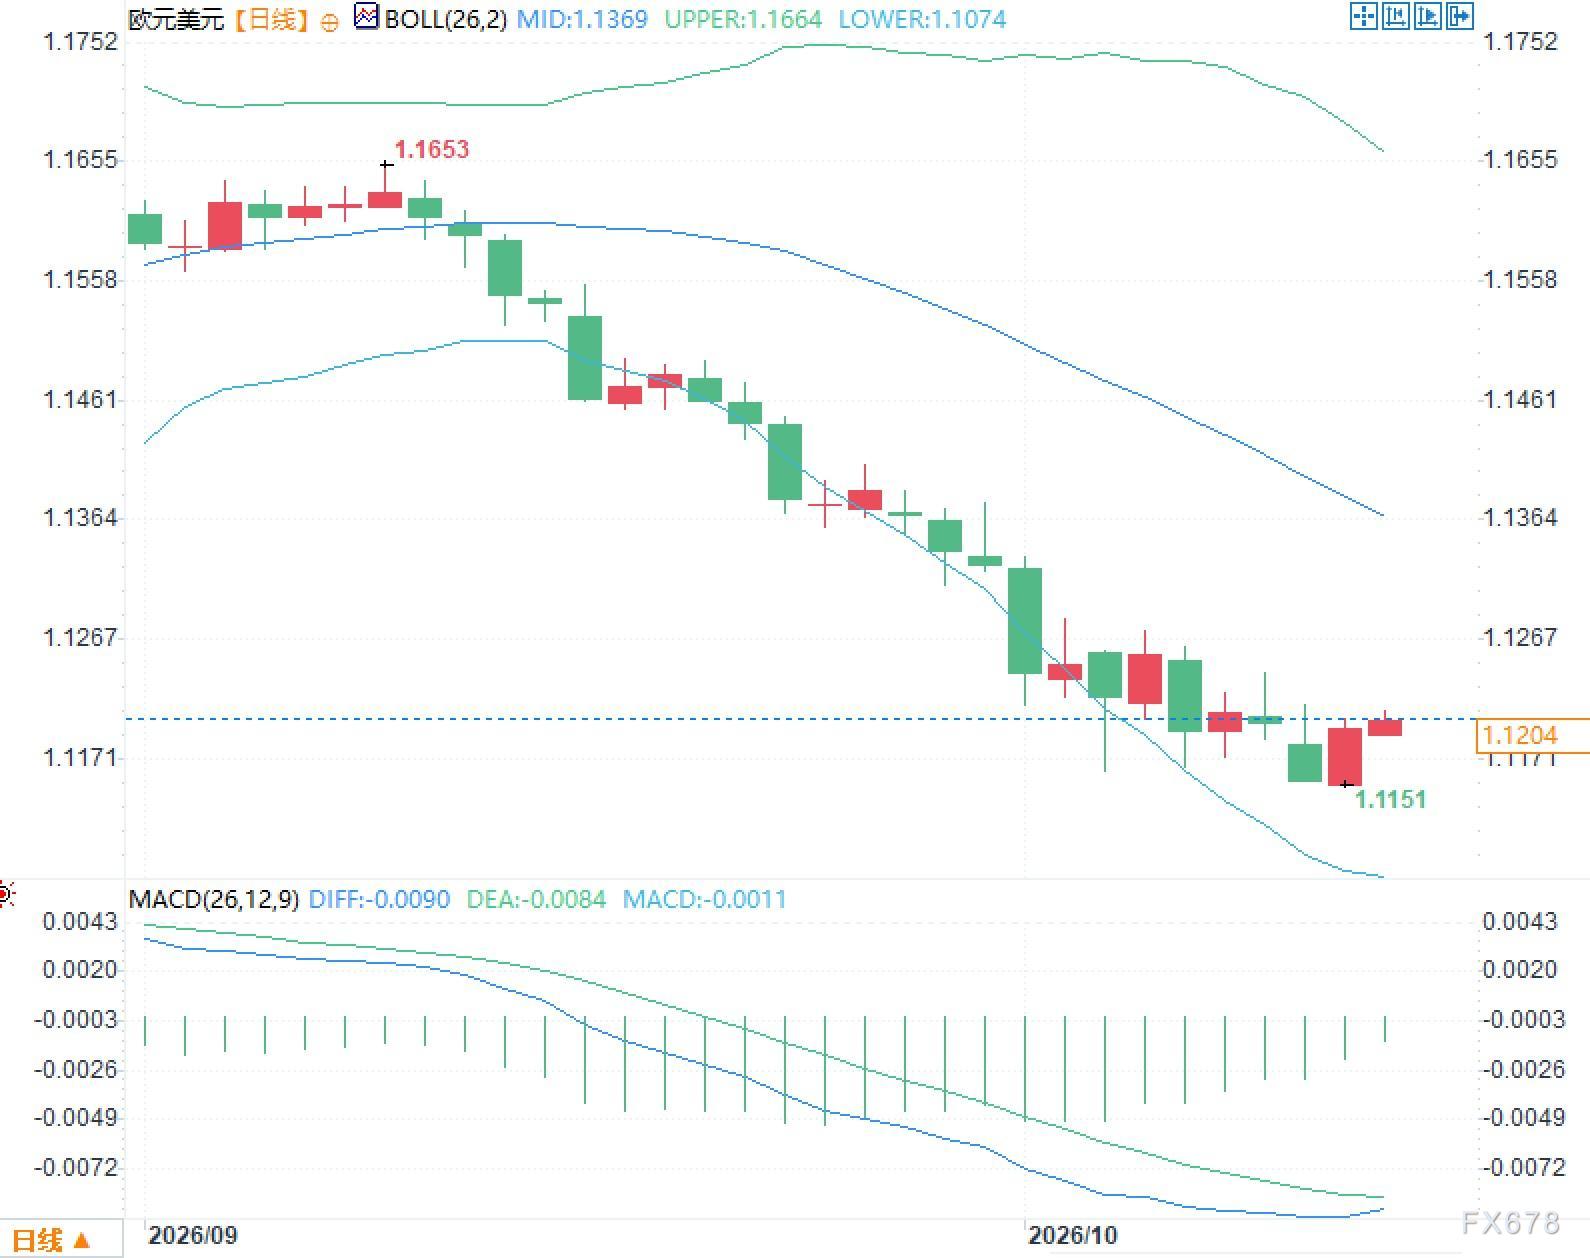
日线图显示,欧元兑美元近期持续运行在布林带中轨1.1369下方,上轨位于1.1664,下轨位于1.1074。价格自9月高点回落,近期低点附近标示为1.1151,目前在1.120附近徘徊,整体仍呈下行态势。MACD指标中DIFF为-0.0090,DEA为-0.0084,柱状线为-0.0011,均位于零轴下方。价格偏离中轨并处于MACD负值区域,反映出近期走势动能偏弱。
常见疑问解析
问题一:温施既然称“可能需要再次加息”,为何不明确给出时间?
答:他直言通胀偏高,市场定价已将进一步行动视为基准情形,但能源与人工智能方面的不确定性较大,因此坚持数据导向、逐次会议评估,10月还是12月并非其关注重点。
问题二:欧元区通胀升至3.8%后,为何仍称未见二轮效应?
答:价格压力目前主要来自能源项(年率18.8%),核心通胀2.5%、服务业3.2%,企业与家庭的中期预期仍然稳定,管委会尚未观察到工资加速等扩散迹象,仍需持续监测间接传导。
问题三:法国收益率上升与TPI工具之间是什么关系?
答:收益率上行已对金融环境形成压力,其中部分源于预算politics层面的分歧。TPI的定位是应对不当市场波动,而非解决财政问题,目前启动条件难以满足,该工具作为后备存在,但并不构成自动介入。







