


与此同时,风险偏好的转变正在重塑全球资金的流动版图,美元、日元与瑞郎的传统避险与储备角色再度受到关注。
美债收益率明显回落之际,美元正努力重新走高。美元指数(DXY)一方面得益于油价持续攀升,另一方面受到权重最大的欧元走弱的支撑。法国资产遭到抛售引发资金外逃,加上市场对欧洲央行可能介入债市的预期,使欧元兑美元承压明显。值得注意的是,美债收益率下行本应压制美元,但美元并未因此走弱,这一看似矛盾的现象表明,市场关注点已从利差转向欧洲自身的信用风险,美元的强势更多源于对手货币的疲软。
非居民持有的法国债务比例高达55%,美国对应比例相对温和,约为30%至33%,日本则仅为13%。巴克莱(Barclays)估计,约31%的法国债务由欧洲以外的投资者持有。法国资产被抛售直接引发资金撤离,并使欧元对主要货币普遍走弱。外资占比过高意味着,一旦法国财政或政局恶化,外资撤离可能形成自我强化的循环:卖压推低资产价格,价格下跌又引发更多抛售,欧元的下行节奏由此加快。另外,市场参与者也越来越多地探讨欧洲央行可能采取的各类措施,以缓和债市恐慌情绪。
欧洲央行或许会先以口头表态进行干预,随后放缓债券发行规模,形成一定程度的政策宽松;而最终的兜底手段是TPI(传导保护工具),即购买承压成员国政府债券的计划。从本质上看,后两种举措都带有货币刺激性质,会增加市场上的欧元供应。在美联储维持紧缩立场的环境下,这很可能对欧元兑美元形成压制。换言之,即便欧央行出手稳定局面,其附带影响也是向市场释放更多欧元流动性,在一紧一松的政策分化下,欧美利差可能进一步扩大,欧元随之承压。
与此同时,法国预算问题升温、科技股回调、中东局势紧张升级以及美国中期选举带来的不确定性交织在一起,瑞郎与日元重新扮演起避险角色。多重利空并存之下,资金更倾向于流向确定性更高的资产,而瑞郎和日元凭借避险属性及相对稳健的财政基本面,再度成为资金的停泊之处。10年期美债收益率跌破5%,使美元兑日元一度回落至五周低位,但随后在布伦特原油上涨的带动下,该货币对已从此位置反弹。
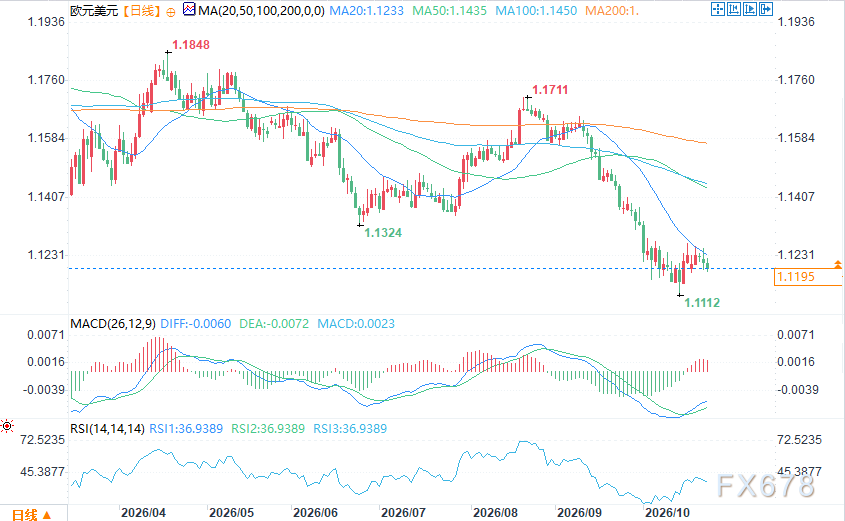
(欧元/美元日图 来源:易汇通)
潘森宏观的克劳斯·维斯特森(Claus Vistesen)指出,日本投资者持有约10%至15%的法国债务。在日本央行收紧货币政策、避险需求上升的背景下,这些投资者正逐步将资金转向日本国债。由此带来的直接结果是,欧元兑日元跌至12个月低点,自8月底以来累计下跌5.7%。该货币对在188附近形成阶段性高点,与1990年的高点区域遥相呼应。当年的高点标志着一轮全球性的趋势转折:此后八周内下跌14%,随后一年跌幅超过20%,而之后十年间的跌幅更接近50%。历史走势不会简单重演,但188这一关键价位对交易者而言仍具有重要的心理与技术意义,若欧元兑日元再度在该区域附近见顶,其下行空间值得高度关注。
随着10月最后一周多家主要央行议息会议陆续召开,外汇市场进入盘整与观望阶段的可能性正在上升。在美联储、欧洲央行等重量级央行公布决议之前,投机资金大概率暂时按兵不动,这也意味着欧元兑美元短期内或将维持区间震荡,等待政策面释放新的方向信号。







