


这种背离表明,资金流动性与仓位压力的作用,已经超过了黄金对利率变动的一贯敏感度。不过,目前尚无独立数据能够证明市场出现了强制平仓。
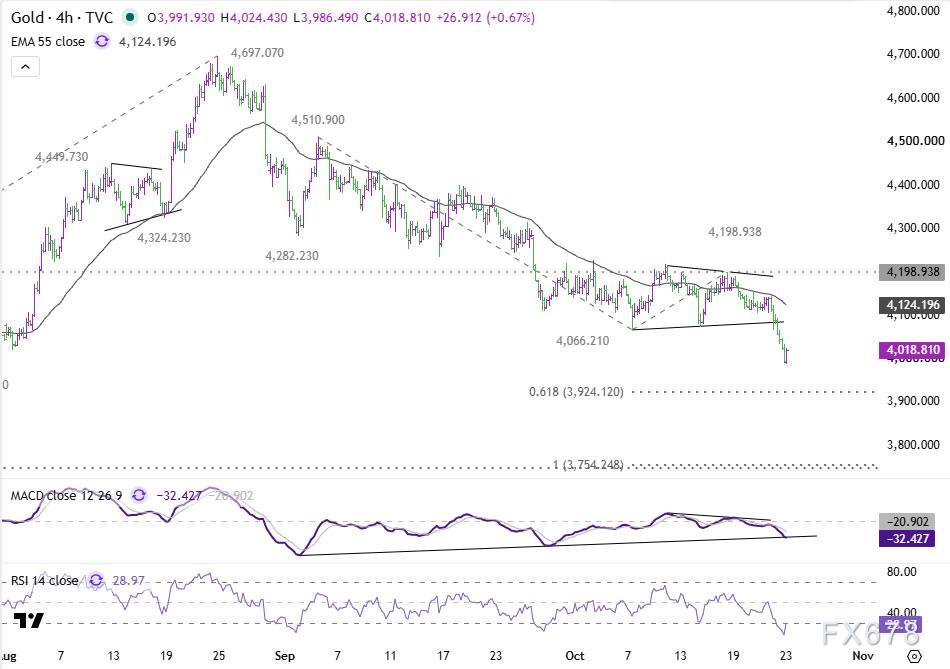
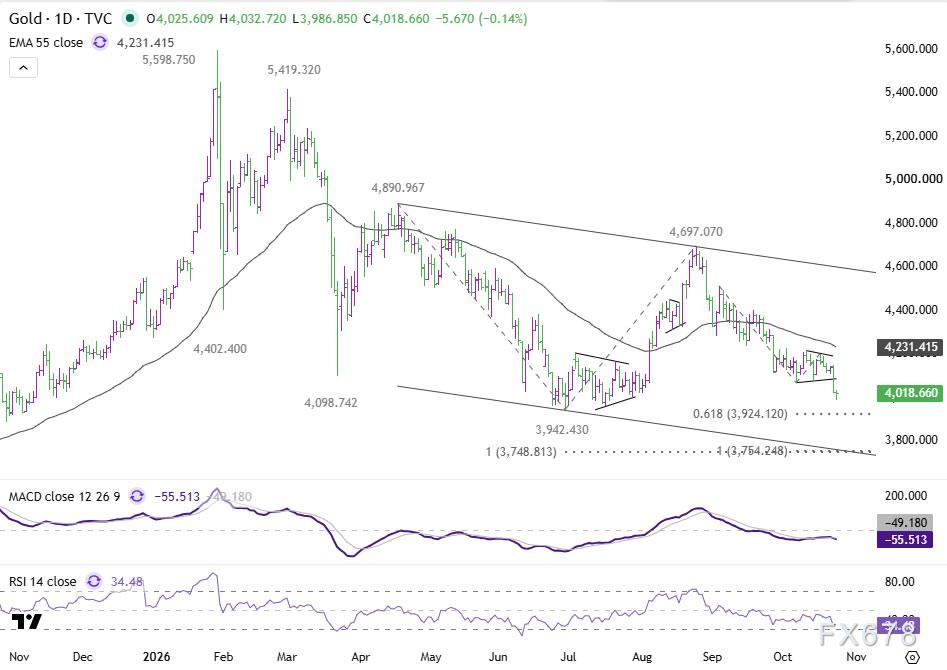
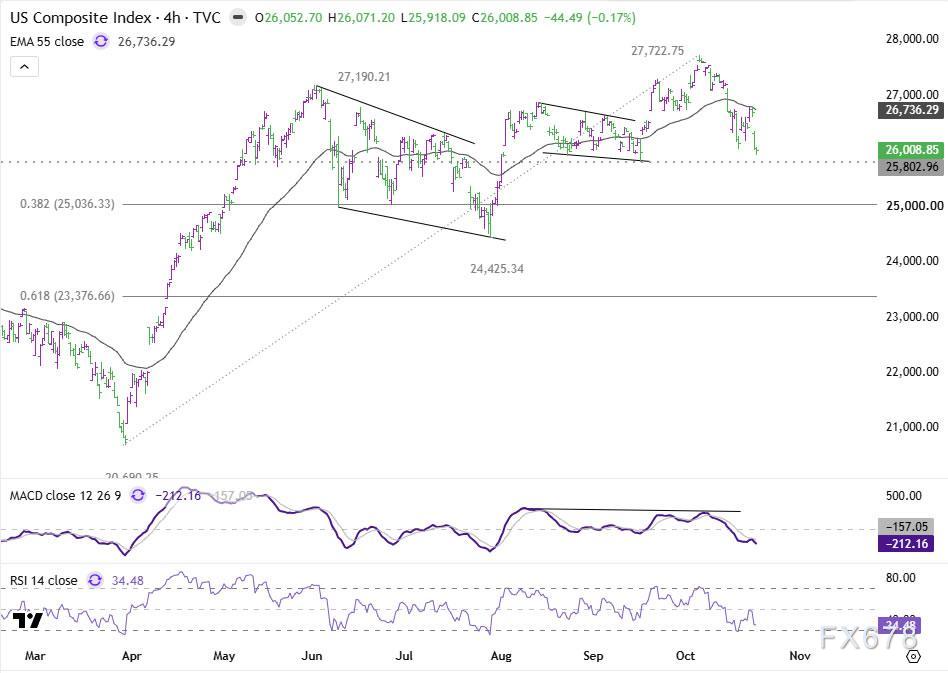
从技术面看,金价失守4066.21美元,意味着自4697.07美元高点展开的下行走势重新启动,或已进入第五浪下跌阶段。短线关注3942至3924美元一带的支撑,金价可能在此出现初步回升。若该区间被有效跌穿,下方目标则指向3750美元附近。纳指在25803点附近的支撑,以及美债10年期收益率能否维持在5%之下,是研判此轮大类资产避险调整会恶化还是企稳的关键参照。
美债收益率明显回落,金价仍然走弱
周四科技股下挫加剧,金价继续下行,盘中短暂跌穿4000美元整数关口,日内低点触及3986美元附近。白银跌幅更深,市场对工业需求及经济增长前景的担忧压制了其表现。贵金属走软与美债走强形成鲜明反差:避险资金涌入国债市场,令美债收益率大幅回落。
此次背离尤其引人关注:美债名义收益率下降的同时,实际利率也在同步走低。美国10年期名义国债收益率由约5.13%降至4.96%,经通胀调整后的实际收益率则从2.76%回落至2.64%。
一般而言,实际收益率下滑会降低持有无息资产黄金的机会成本,但黄金并未因此获益,显示短期金价受其他抛压力量左右。
从时间线看,金价下跌早于美债反弹行情的启动,这说明最初的卖压不能简单归咎于随后股市下挫引发的流动性紧张。即便如此,在实际收益率走低的背景下金价依旧疲弱,意味着传统的利率定价框架已难以发挥以往的托底作用。
AI板块遭抛售,国债避险需求升温
投资者开始怀疑大规模人工智能投入所需的资金量及其潜在回报,美股科技板块再度大幅下挫。周四纳斯达克综合指数跌约2.6%,创下6月以来单日最大跌幅;标普500指数下跌约1.2%。英伟达等半导体龙头股领跌,科技股的抛压此前已向亚洲与欧洲科技市场蔓延。
市场的争论焦点已经发生转移:不再追问AI投资能否带来营收增长,而是关注庞大的资本开支能否换来足够回报。近期企业财报并未平息这一争议,投资者对企业投资指引和资金需求的敏感度明显上升。科技股承压,推动市场增持国债以规避风险,进而压低了收益率。
国债上涨反映出资金正在寻求安全资产,然而黄金并未同步走强。这种分化说明投资者对两类资产采取了截然不同的操作:一边买入国债避险,一边减持其他流动性较好的仓位,以此控制组合整体的风险敞口。由此可见,本轮行情的反应并不仅仅是利率预期的单纯重估。
收益率下行为何难以支撑金价?
流动性驱动的抛售,可以合理解释黄金的异常疲软。股市下跌时,使用杠杆的投资者会面临账户浮亏、追加保证金或风控额度收紧等压力,需要迅速筹措现金。黄金流动性好,即便长期配置价值未变,也容易被率先变现。
汇丰银行此前指出,保证金强制平仓会削弱黄金在短期内对冲股市下跌的作用;景顺也提醒,在金融压力时期,投资者会卖出已有浮盈的黄金头寸,以满足流动性需求。
本次价格走势与这一逻辑相吻合:美债名义与实际收益率双双走低,黄金与科技股却同步走弱。技术支撑一旦失守,还会引发更多减仓,进一步放大跌幅。不过,强制抛售的规模目前无从核实。ETF资金流向、期货成交以及保证金相关的实时数据,尚不足以判断周四金价下跌中有多大比例源自杠杆资金的平仓。
从前期投机性持仓来看,美国商品期货交易委员会(CFTC)数据显示,截至10月13日,资管机构在COMEX黄金期货的净多头头寸已从9月末的约127400手减少至107100手。这表明在本轮大跌之前,多头仓位已经在收缩。但该统计不包含周四的交易数据,无法确定后续平仓是否有所加速。
综合现有证据,更合理的判断是:流动性与仓位压力暂时压过了利好黄金的利率环境,但尚不能证明强制平仓是本轮下跌的主导因素。
技术分析:黄金或进入第五浪下跌,目标看向3924美元
金价跌破4066.21美元支撑,确认了自4697.07美元高点发起的下行趋势重新启动。依据当前波浪结构,以4198.93美元为起点的下跌,被视为反弹失败后的第五浪下跌。4小时图与日线图均显弱势,价格运行于55周期指数移动平均线下方(4小时EMA约4124美元,日线EMA约4231美元)。
(现货黄金4小时图)
第一个下行目标:以4198.93美元为起算点,4510.90至4066.21美元波段的61.8%斐波那契扩展位为3924.12美元。该位置略低于前低3942.43美元,二者共同构成3924至3942美元的关键支撑带。4小时RSI指标接近29,抛压已处于超卖区域,金价在此出现阶段性反弹并不意外。但只要无法突破4198.93美元阻力,短期趋势仍偏空。
若金价有效跌穿3924.12美元,下跌或将提速,下一看点为100%扩展位3754.24美元。该位置与日线大级别扩展目标3748至3749美元,以及中期下降通道下轨高度重合。多重技术位交汇,意味着3748至3754美元区间可能是潜在的重要底部,前提是本轮跌势延续至该区域。
(现货黄金日图)
纳指与美债收益率:跨资产视角研判市场压力
除黄金市场之外,另外两项指标有助于判断当前下跌背后的压力能否进一步恶化。周四纳指下探至26009点,逼近关键结构支撑25802.96点。若该位置被有效跌破,股市下跌将延续,下一目标为自20690.25点涨至27722.75点的上涨波段38.2%回撤位,约25036.35点。股市走弱会加大投资组合降低风险的压力,但单纯的技术破位本身,并不意味着会引发新一轮强制平仓。
(10年期美债收益率4小时图)
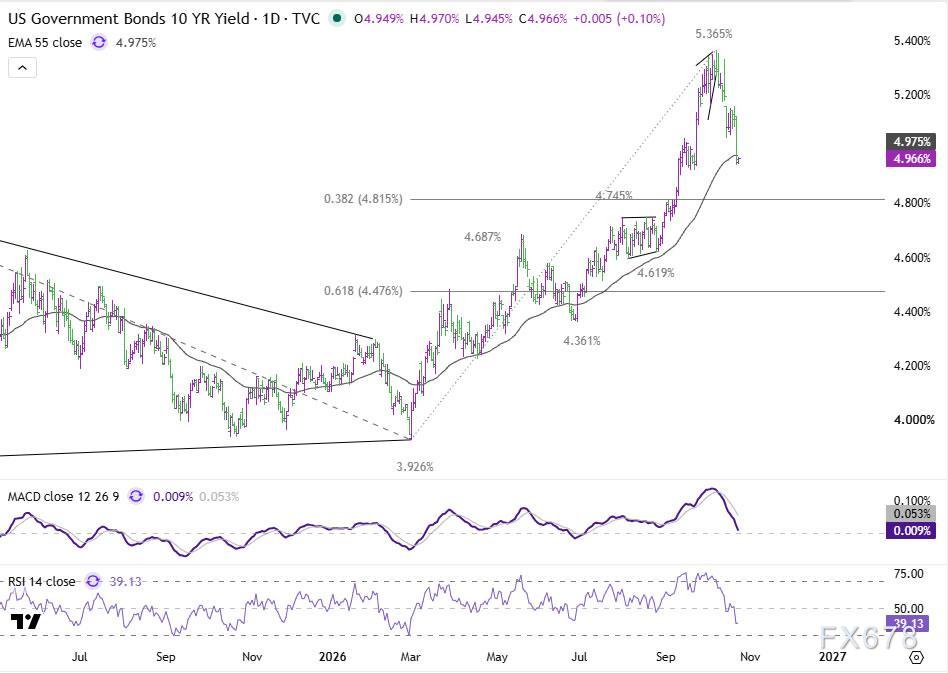
与此同时,美国10年期国债收益率回落至日线55周期EMA附近的4.975%,已跌破5%的心理关口。若收益率继续下行,下一目标看向3.926%至5.365%涨势的38.2%回撤位,约4.815%。反之,若收益率重新站上5%,且股市同步企稳,则说明国债避险需求可能降温。
(10年期美债收益率日图)
需要重点留意的组合信号是:纳指跌破支撑的同时,美债收益率仍在走低。若在此环境下黄金依旧走弱,将进一步印证流动性与仓位压力已经压倒黄金传统的利率定价逻辑。相反,如果股市企稳、国债避险买盘降温,短期大类资产的避险调整动能将减弱,黄金抛压有望得到缓解。
当前,实际收益率下行却无法提振金价,仍是核心的市场信号。杠杆平仓的具体规模尚不明确,技术破位之后,市场正紧盯3924美元支撑。一旦抛售继续加速,金价进一步下探至3748至3754美元的风险将明显上升。







