


加息对汇率的托举作用趋弱,英镑表现出现分歧
劳埃德银行指出,相较于过去,英国利率上行如今已无法像以往那样有效推动英镑走强。该行利率策略分析师卡里姆·埃尼德(Karim Henide)认为,若英国持续照搬美联储主席的政策方向,仅会承受紧缩带来的经济负担,汇率层面却难以获得缓解。
周二(10月13日)亚洲交易时段,英镑兑美元小幅回升,报价在1.3215附近徘徊,仍处于近三个月的低位区间,涨幅约为0.2%。与此同时,英镑兑欧元保持在1.1835上下,接近今年以来的高点。
劳埃德银行仍然判断,英国央行于11月加息属于高概率事件。
汇率传导渠道出现变化,政策作用逐步减弱
埃尼德进一步分析称,过去英国收紧货币政策往往能够有效带动英镑升值,但近年来这一效果已明显削弱。汇率走弱将持续抬高国内进口商品的价格,进而推动通胀回升。他引用数据对比发现,2017年至2019年间,英国央行每加息10个基点,便可带动英镑兑美元上涨约1.5%;而自2022年以来,同等幅度的加息几乎没有对汇率产生实质影响。
他认为,英镑每贬值1%,两年内会使英国通胀率提高约7个基点,汇率持续疲弱将使央行难以长期按兵不动。不过,基准利率对英镑汇率的牵引力已今非昔比,加息不仅会加重家庭与企业的借贷压力,也无法像过去那样带来进口成本回落的好处。
市场预期与政策步调不一致
埃尼德表示,债券市场似乎低估了英国在经济增长与通胀之间所面临的更大难题。根据模型测算,在严格的通胀目标框架下,结合主流经济预测,2027年英国央行利率的较优均值约为4.2%;若货币政策委员会选择忽略首轮能源冲击,该数值则降至约3.5%,明显低于当前市场定价的4.59%。需要说明的是,上述结果是基于年度均值的条件性测算,并不代表年末的最终利率预测。
市场定价背后的逻辑,是假设布伦特原油在整个2027年的均价需达到125美元左右。埃尼德特别强调,加息之所以显得不合时宜,关键在于政策存在滞后性。紧缩效应往往要等到通胀已明显回落后才充分显现,这将显著提高远期通胀跌破目标水平的风险。在情景模拟中,按照当前定价路径,到2028年四季度通胀约会下降0.3个百分点,而代价是失业率上升0.38个百分点。
劳埃德银行还注意到一个更深层的矛盾:市场对利率走势的判断与对通胀的预期并不一致。通胀合约的定价显示,即便加息如期而至,价格压力仍可能比模型预测更为顽固。埃尼德坦言,市场定价释放出紧缩政策收效有限的信号,考虑到需求端工具难以应对供给侧引发的通胀,他对这一看法表示认同。
能源通胀风险犹存,英国央行政策空间受限
如果高昂的能源成本持续传导至工资和其他商品价格,英国央行维持观望的余地将被大幅压缩。埃尼德指出,货币政策委员会究竟还能保留多少政策弹性,很大程度上取决于能源价格的传导程度。历史经验显示,英国在二轮通胀传导方面的表现通常强于美国,这也是无法直接忽视首轮能源冲击的重要原因。
值得关注的是,英国央行在9月会议上决定将基准利率维持在3.75%不变,声明中提到,目前尚未看到通胀二轮效应明显显现的迹象,但若能源价格长期处于高位,相关风险将随之放大。下一次利率决议预计于11月5日公布。
结语
综合来看,英镑走势将成为左右英国央行政策灵活性的关键变量。稳健的汇率可为央行抵御外部紧缩压力提供缓冲,而疲弱的汇率则可能迫使央行采取更为鹰派的立场,即便这种加息已无法像2022年之前那样有力地支撑英镑。
在全球宏观形势错综复杂的当下,市场正密切关注英国央行如何在控制通胀与稳定汇率之间找到艰难的平衡。
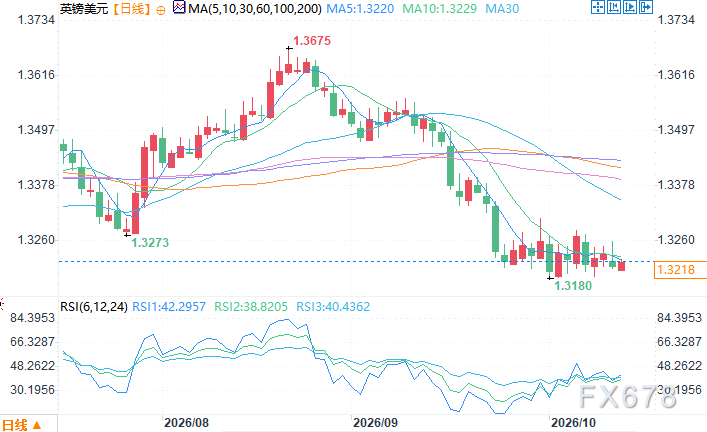
英镑兑美元日线图 来源:易汇通
北京时间10月13日12:26 英镑兑美元 报 1.3217/18。







