


景顺(Invesco)在最新季度报告中分析认为,通胀压力、利率与收益率上行,与各国央行结构性增持黄金、黄金ETF资金回流这两股对立力量,预计将在今年最后一个季度继续左右金价走势。短期收益率的压制与长期结构性托底并存,黄金目前正处在多空博弈的关键节点。
美债震荡之下,三季度金价仍获上涨
景顺分析师指出,9月底黄金收于每盎司4157美元,单季涨幅为3.7%。在全球债市遭遇大规模抛售、美国长债收益率攀升至二十多年高位的环境中,这一正收益实属不易。9月底,10年期美债收益率收于5.28%,30年期美债收益率达到5.63%,均为2002年以来的最高收盘水平。
分析师解释,收益率上行,尤其是实际收益率走高,会提高持有黄金这类无息资产的机会成本。不过分析师同时表示,近年来黄金与实际利率之间的历史相关性已明显减弱。自2022年起,俄罗斯的储备资产遭到冻结,此后各国央行无论金价高低都持续买入黄金,这改写了金价与利率之间原有的定价逻辑。
通胀仍是短期主要隐患,美联储紧缩立场未改
景顺指出,在经济增长仍保有一定韧性的背景下,居高不下的通胀依旧是黄金面临的最主要短期风险。报告提到,美联储9月加息25个基点,将政策利率目标区间提升至3.75%至4%。其最新经济预测同时释放信号,今年内至少还将再加息一次。
不过,9月底公布的个人消费支出(PCE)物价数据低于市场预期,明显削弱了投资者对10月加息的押注。据CME美联储观察工具显示,市场认为本月晚些时候加息的概率仅为21%。美联储10月会议大概率维持利率不变,并将观察更多经济数据,再决定12月是否加息。分析师认为,持续的通胀压力将促使美联储保持紧缩姿态;与此同时,景顺提醒,经济增长走强正在推高债券收益率,这给黄金投资者带来了额外挑战。
财政隐忧加剧,美债供给压力或继续推升收益率
景顺还提到,市场对美国联邦政府举债规模的担忧持续升温,三季度美国国债总额已突破40万亿美元。
随着财政风险不断累积,投资者可能要求长期政府债券提供更高的风险溢价,从而进一步推动债券收益率走高。期限溢价上升通常被视为压制金价的因素,但财政可持续性的隐忧也可能促使部分投资者重新评估主权债券的安全属性,间接提升黄金的避险配置价值。
ETF持仓触底回升,央行购金再破纪录
尽管面临诸多挑战,景顺仍强调黄金的长期投资逻辑依然坚实。报告显示,2026年大部分时间里,全球实物黄金ETF持仓持续减少,高金价叠加股市强势,削弱了黄金在分散化组合中的吸引力。不过,这一趋势在三季度明显逆转,9月底全球黄金ETF持仓升至12个月来的最高水平。
央行需求同样是重要支撑。景顺引用世界黄金协会的数据指出,2026年二季度各国央行购金量创下同期历史新高。随着储备管理机构日益重视地缘政治风险以及黄金储备的安全性,这类结构性需求预计将在四季度延续。景顺认为,央行储备多元化、地缘不确定性以及投资需求回暖,将持续为金价提供支撑,即便高利率和高债券收益率在短期内带来明显压力。
四季度波动风险犹存,需警惕流动性挤兑
景顺维持对黄金长期前景的乐观判断,但提醒投资者需为四季度可能持续的价格震荡做好准备。分析师表示,若金融市场继续剧烈波动,黄金价格出现起伏并不令人意外,这种波动甚至可能与金价本身的基本面无关。
在金融市场承压阶段,即便投资者长期看好黄金,也可能因需要补充保证金或弥补其他仓位亏损,而被迫抛售黄金持仓。对于近年在金价上涨中积累了可观浮盈的投资者而言,这一风险尤其需要留意。即便如此,景顺仍相信,央行为推进储备多元化而持续购金,将继续为黄金提供结构性支撑。
结语
总体来看,黄金正处于短期宏观逆风与长期结构性支撑的交汇点。高通胀、高利率及高债券收益率在四季度仍可能压制金价,而央行持续购金、黄金ETF资金回流,以及财政与地缘政治的不确定性,共同构成了强劲的长期买盘力量。景顺提醒投资者既要保持信心,也要警惕波动,在市场剧烈震荡时,黄金同样难以独善其身。短期金价走向很大程度上取决于通胀数据与美联储的政策路径,而真正的底气则来自全球储备体系重构这一深层趋势。
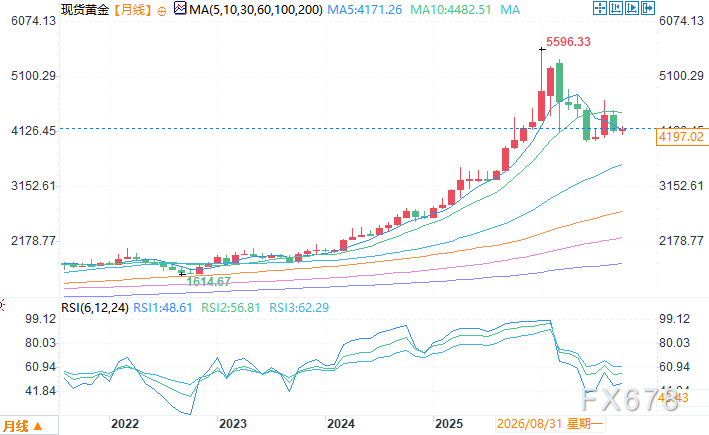
现货黄金月线走势图 来源:易汇通
北京时间10月13日13:21,现货黄金报4197.42美元/盎司







