


美元走强依然是压制金价的关键因素。美元指数近期持续上扬,逼近18个月高位,报101.28附近,并刷新8周新高。美元的强势主要得益于美联储释放的鹰派信号:费城联储主席安娜·保尔森与克利夫兰联储主席贝丝·哈马克近期均表示,通胀压力依旧顽固,美联储或需进一步加息。CME美联储观察工具数据显示,市场对10月加息25个基点的概率定价已升至约67.5%,较一周前明显抬升。
美债收益率持续走高,进一步推高了持有黄金的机会成本。10年期美债收益率升至5.2%左右,为2007年以来的新高;30年期国债收益率突破5.5%,创下2004年6月以来的高位。黄金属于无息资产,在实际利率上行的环境下吸引力随之减弱,这也是当前金价承压的核心逻辑。
油价回升带来的通胀担忧,同样对金价形成间接压制。WTI原油在92美元附近交投,布伦特原油逼近100美元,地缘风险溢价推动能源价格走高。黄金虽传统上被视作对冲通胀的工具,但油价上涨引发市场对央行进一步收紧货币政策的预期,进而推高实际利率,反而对金价构成压力。Motilal Oswal Financial Services大宗商品分析师Manav Modi指出:“宏观环境依然充满挑战,持续的通胀压力使美联储继续收紧政策成为可能,这将支撑美债收益率并加大实际利率的压力。”
需求端的表现则为金价提供了底部支撑。黄金ETF资金流入已达到四年来的高位,显示机构投资者配置黄金的意愿有所增强。此外,亚洲主要经济体央行在9月增持黄金74万盎司,使连续购金月数延长至23个月。全球央行分散储备、降低美元依赖的趋势,为黄金需求带来持续的结构性支撑。
TD Securities策略师表示,商品交易顾问(CTA)正在回补黄金和铂金的空头头寸,回补规模约占历史最大持仓的7%,反映出市场对贵金属基本面的信心逐步修复。该行认为,地缘政治风险、财政担忧、美元贬值、去美元化以及滞胀忧虑,仍是推动黄金资金流入的主要因素,并预计金价有望摆脱实际利率的束缚,在2027年前开启新一轮上涨行情。
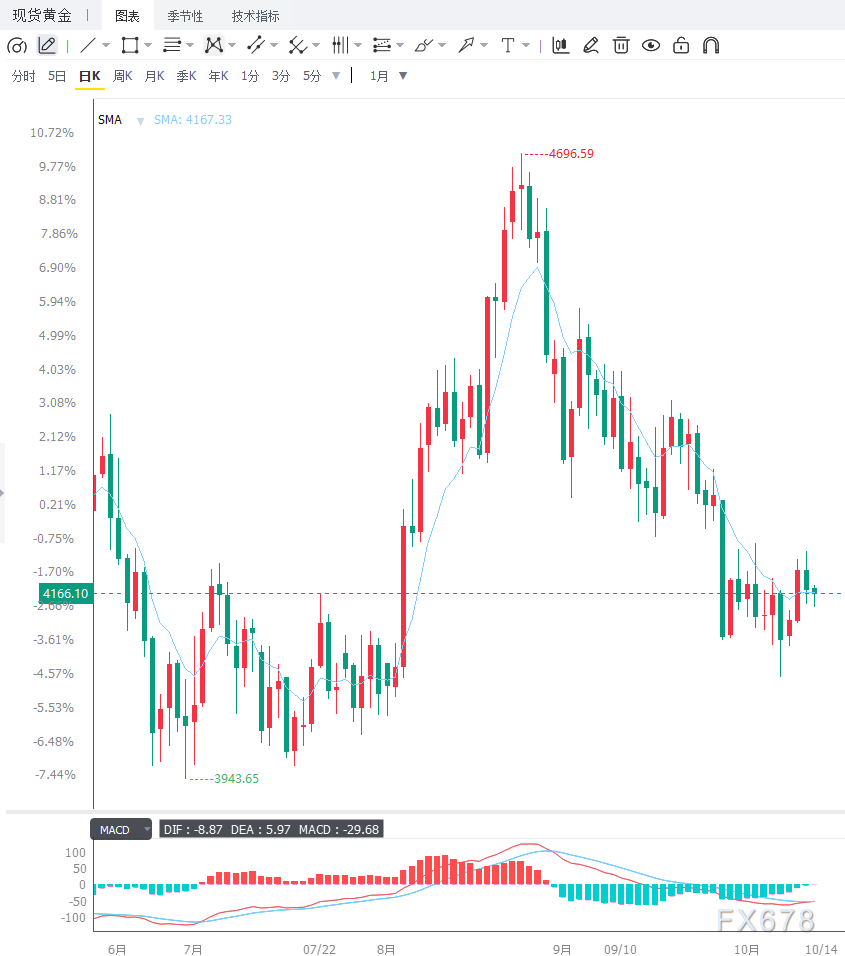
从技术面看,现货黄金日线图呈现中性偏弱格局。价格运行于20日布林带中轨(4225美元)与100日简单移动平均线(4255美元)下方,这两条均线构成上方的主要阻力。14日RSI读数约为43.73,处于中性偏弱区间,尚未进入超卖状态,说明下行压力犹存,但尚未显得极端。布林带下轨位于4055美元附近,是下方的重要支撑;若价格能够放量站上4255美元,则有望向布林带上轨4400美元方向发起冲击。
从4小时图来看,金价在4150-4230美元区间内窄幅震荡,短期均线系统相互缠绕,方向尚不明朗。MACD指标运行于零轴下方,红绿柱交替出现,显示多空力量暂时均衡。若价格站稳4200美元并突破4225美元阻力,短线反弹或将延续;反之,若跌破4150美元支撑,则可能下探4100美元乃至4055美元区域。
编辑总结
现货黄金目前处于“美元走强压制”与“需求端支撑”之间的博弈之中。美联储鹰派立场持续强化、美债收益率升至多年高位,对金价形成主要压力;而中东地缘风险升温、全球央行持续购金以及CTA空头回补,则为金价提供底部支撑。技术面上,价格运行于关键均线下方,RSI偏弱中性,短线以区间震荡为主。市场可关注4150美元支撑能否守稳:若支撑有效,金价有望挑战4225-4255美元阻力区;若失守,则或回调至4055美元附近。需密切关注本周三公布的美国9月CPI数据,它将为美联储利率路径提供重要指引,也将直接影响金价短线走向。







