


从主要货币表现来看,美元兑澳元和新西兰元的跌幅均约为0.24%,兑瑞郎下跌约0.21%,兑欧元、英镑和加元分别走低0.12%、0.08%和0.08%;美元兑日元则逆势微涨0.08%。这说明美元的回调并非全面性,市场仍在依据各经济体政策动向、增长预期及风险偏好进行差异化定价。
美债收益率回落与能源市场情绪变化密切相关。美国总统唐纳德·特朗普表示,美国不会在11月3日中期选举前对伊朗采取军事行动,并称双方正进行积极对话。这一表态缓解了市场对短期地缘冲突升级的担忧,促使原油价格从高位回落。能源价格趋稳有助于缓解通胀上行压力,部分投资者因此重新评估美联储继续加息的可能性。
但需注意的是,美伊释放对话信号并不意味着地缘风险彻底解除。若霍尔木兹海峡航运再次受阻,或能源基础设施遭遇新的冲击,油价仍可能快速反弹,并推高通胀预期。对于美元而言,这种影响具有双重性:能源价格上涨可能推升美国通胀与利率预期,利好美元;但如果高油价加剧经济压力,引发避险情绪或增长担忧,美元走势也可能受到其他因素拖累。
货币政策仍是决定美元中长期走势的核心因素。目前市场仍预计美联储在年底前至少加息一次,表明投资者并未完全排除进一步收紧政策的可能性。美联储官员此前强调,只要通胀持续高于目标,加息仍是选项之一,但具体行动将依赖于经济数据。这意味着美元的短期回落更多反映的是收益率调整和获利了结,并不足以说明美元中长期强势格局已经逆转。
接下来,市场将重点关注美国9月消费者价格指数(CPI)。该数据将直接影响市场对美联储年内政策路径的判断。若整体及核心CPI高于预期,市场可能重新上调加息预期,推动美债收益率回升,并为美元提供支撑。反之,若通胀数据低于预期,美元和收益率或将继续承压。值得注意的是,能源价格可能显著影响整体CPI,但核心通胀及服务价格走势同样关键,单一指标难以单独决定美联储的最终决策。
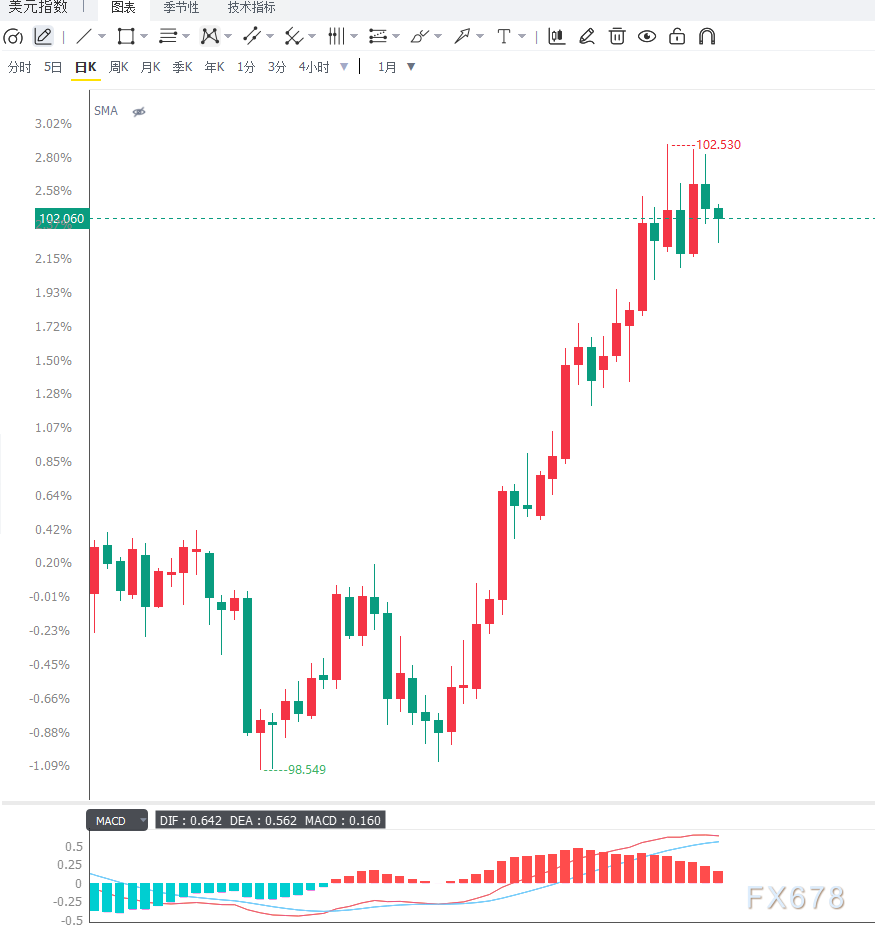
从市场结构来看,美元指数此前持续上涨并触及102.54,显示美元多头仍占据一定优势,但未能突破前高也表明上方存在较强抛压。当前美元处于强势格局中的技术性回调阶段,后续能否重拾升势,将取决于收益率能否企稳、通胀数据是否强化加息预期,以及美元是否能重新突破年内高点。
从日线级别观察,美元指数报于102.03附近,仍运行在20日指数移动平均线101.24上方,整体偏多结构尚未破坏。相对强弱指数(RSI)为67.91,接近超买区域,表明上涨动能依然较强,但短线也存在技术性调整和获利了结的风险。下方首先关注101.24附近的20日均线支撑;若有效跌破,美元指数可能进一步进入调整。上方关键阻力为102.54的年内高点,若能有效突破,可能打开进一步上行空间;若持续受阻,则需警惕高位震荡加剧。
从4小时周期来看,美元指数未能延续升势,自102.54回落,短线动能有所减弱。若价格能够守住101.80附近并重新挑战102.20,美元可能再次测试102.54阻力;若跌破101.80,且美债收益率继续走低,则需关注101.50及101.24附近的支撑区域。上述4小时支撑/阻力位属于短线观察参考,并非已确认的技术拐点。由于缺乏完整的4小时均线、MACD和RSI数据,暂时无法判断短线回调是否会演变为趋势性反转。交易上应重点关注美国CPI公布前后的价格表现,以及关键位置突破后的持续性。
编辑总结
美元指数目前处于高位回调与加息预期支撑之间的博弈阶段。美债收益率从高位回落,叠加美伊释放缓和信号,削弱了美元短线的上涨动能;但市场仍预期美联储年内可能再度加息,美元的中期支撑尚未完全消退。
未来走势的关键变量包括美国9月CPI、国债收益率走向及美联储政策预期。若通胀高于预期,美元有望再次测试102.54的年内高点;若通胀放缓、收益率下行,美元则可能进一步回调,考验101.24附近的日线均线支撑。建议避免仅凭短期下跌判断美元趋势反转,应重点观察通胀数据公布后的收益率变化及关键技术位表现,同时防范地缘局势变化引发的市场波动。







