


在昨晚公布的9月FOMC会议纪要中,美联储整体立场仍偏强硬。与此同时,金融市场已对美联储的鹰派预期做出充分定价。市场普遍认为,继12月加息25个基点至4.25%后,2024年还将有两次各25个基点的加息。尽管这一路径略显激进,但市场似乎并不打算挑战当前的利率前景。
交易员为何紧盯美元指数
根据9月15日至16日FOMC会议纪要,美联储最新政策决定反映出官员们对通胀持续高企的担忧。会议决定加息25个基点,联邦基金利率目标区间升至3.75%-4.00%。纪要中还提到,若通胀未见明显回落,可能需要继续收紧货币政策。
不过,市场目前对短期内再次加息的预期并不强烈。数据显示,10月会议上加息的概率约为19%,表明交易员更倾向于在年底前保持利率不变。
美元整体走势也受到其他主要货币的影响,特别是欧元与日元的表现。即使美国利率前景积极,若欧元或日元走强,也可能对美元指数形成压制。
美元指数或呈渐进上行态势
影响美元指数的重要因素包括:
美联储政策动向:由于加息预期持续存在,美债收益率有望维持高位,从而支撑美元。
通胀数据变化:若通胀持续高企,将强化紧缩货币政策预期,反之则可能削弱加息预期。
国债收益率水平:美债收益率上升通常会提升以美元计价资产的吸引力。
主要货币走势:欧元或日元走强可能对美元指数形成下行压力。
美元指数的后续走势将取决于市场重新评估过程中,价格能否稳定在102以上。
若通胀数据高于预期、美债收益率进一步攀升,或美联储官员释放更多鹰派信号,都将增强市场对进一步加息的预期。
但若美国就业数据疲软,或通胀出现回落迹象,市场将降低加息预期,从而减少对美元的需求。此外,欧元或日元走强也将对美元构成压力。
荷兰国际集团(ING)分析指出,在当前复杂的投资环境下,美元仍具备较强支撑。考虑到欧洲局势,预计未来几个月美元将继续保持强势。此外,昨晚美国10年期国债拍卖结果良好,投标率和间接投标量均表现强劲,这说明只要收益率足够高,市场对美债的需求依然旺盛。美元指数有望逐步上行至102.85。
技术分析
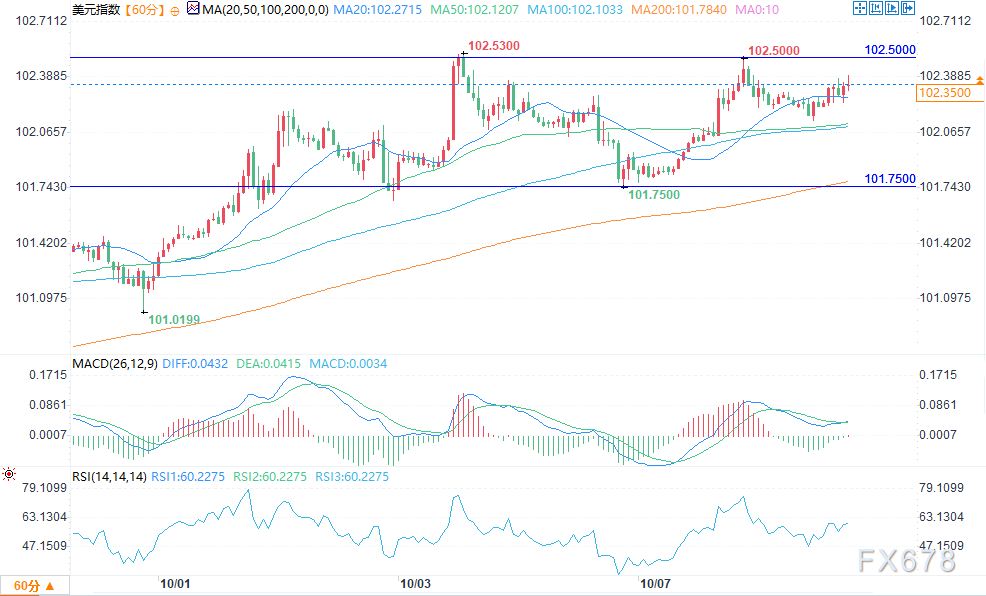
(美元指数日线图 来源:易汇通)
短期处于上升通道内的震荡格局,多头趋势尚未破坏,但面临前高阻力考验。当前震荡区间位于101.75-102.50之间,多空博弈集中在压力位下方,整体仍偏多,但动能减弱,需警惕冲高回落风险。
MACD指标中DIFF位于DEA上方,红柱动能微弱,表明多头力量已明显衰减。RSI指标为60.23,处于中性偏强区域,尚未进入超买区间。短期多头动能尚未完全耗尽,但已趋弱;若RSI突破70,则意味着短期过热,回调风险上升。
重点关注:
上方:102.50关键压力能否有效突破
下方:101.75支撑位是否守稳
北京时间17:53,美元指数报102.3830,上涨0.10%。







