


油价上行重塑黄金利率压力
油价上涨对黄金的传导并非简单利好。能源成本上升会推升通胀预期,但若市场认为美联储需维持紧缩金融环境,名义与实际利率或同步走高。10月7日数据显示,美国10年期国债收益率为5.28%,10年期实际收益率为2.92%,两者高位意味着无息资产黄金面临更高持有成本。10月8日油价继续攀升,布伦特原油升至104美元/桶,美国原油逼近92美元/桶,能源冲击持续通过通胀与利率预期影响贵金属估值。
值得注意的是,10月7日2年期美债收益率报4.77%,10年期为5.28%,期限利差约51个基点,显示长端定价不仅反映下一次利率决议预期,也包含期限溢价、通胀补偿与债券供给因素。名义10年期收益率5.28%与实际收益率2.92%的差值约为2.36个百分点,表明黄金当前承受的不仅是通胀预期,更是高实际折现率本身。
美联储政策路径仍具不确定性
根据9月会议纪要,美联储已将联邦基金利率目标区间上调至3.75%-4.00%,但后续政策讨论仍聚焦通胀风险、金融条件与数据变化。当前市场预期10月会议按兵不动概率约82%,而12月加息概率约86%。美联储副主席菲利普·杰斐逊近期指出,未来政策调整需结合数据趋势、经济前景与风险平衡判断,并强调判断过程需要更长时间。这一表态的关键在于,美联储未提供连续加息或迅速转向宽松的明确路径,黄金因此需同时应对高实际利率与政策不确定性。
避险需求与利率压力相互对冲
近期中东冲突与航运风险推高能源市场溢价,理论上应增强黄金避险属性。但本轮冲击同时拉升油价与长期债券收益率,传统避险逻辑出现分化。对黄金而言,地缘风险并非唯一变量,关键在于市场如何解读其宏观影响。若冲突首先被定价为供应受限与通胀压力,利率端的折现效应将更突出;若风险主要体现为增长放缓与金融稳定担忧,黄金的避险属性则更易被强化。当前两种定价逻辑并存,导致盘中剧烈波动后出现回收,并不意味着宏观矛盾已彻底化解。
从微观结构看,前一交易日跌破短期支撑位后迅速反弹,也符合流动性集中时的典型表现:当止损指令与程序化卖盘在相近价格区间集中触发,短时成交会放大价格波动;若后续缺乏新的宏观催化剂,价格可能快速回归原有波动区间。
技术指标显示高波动与弱动量共存
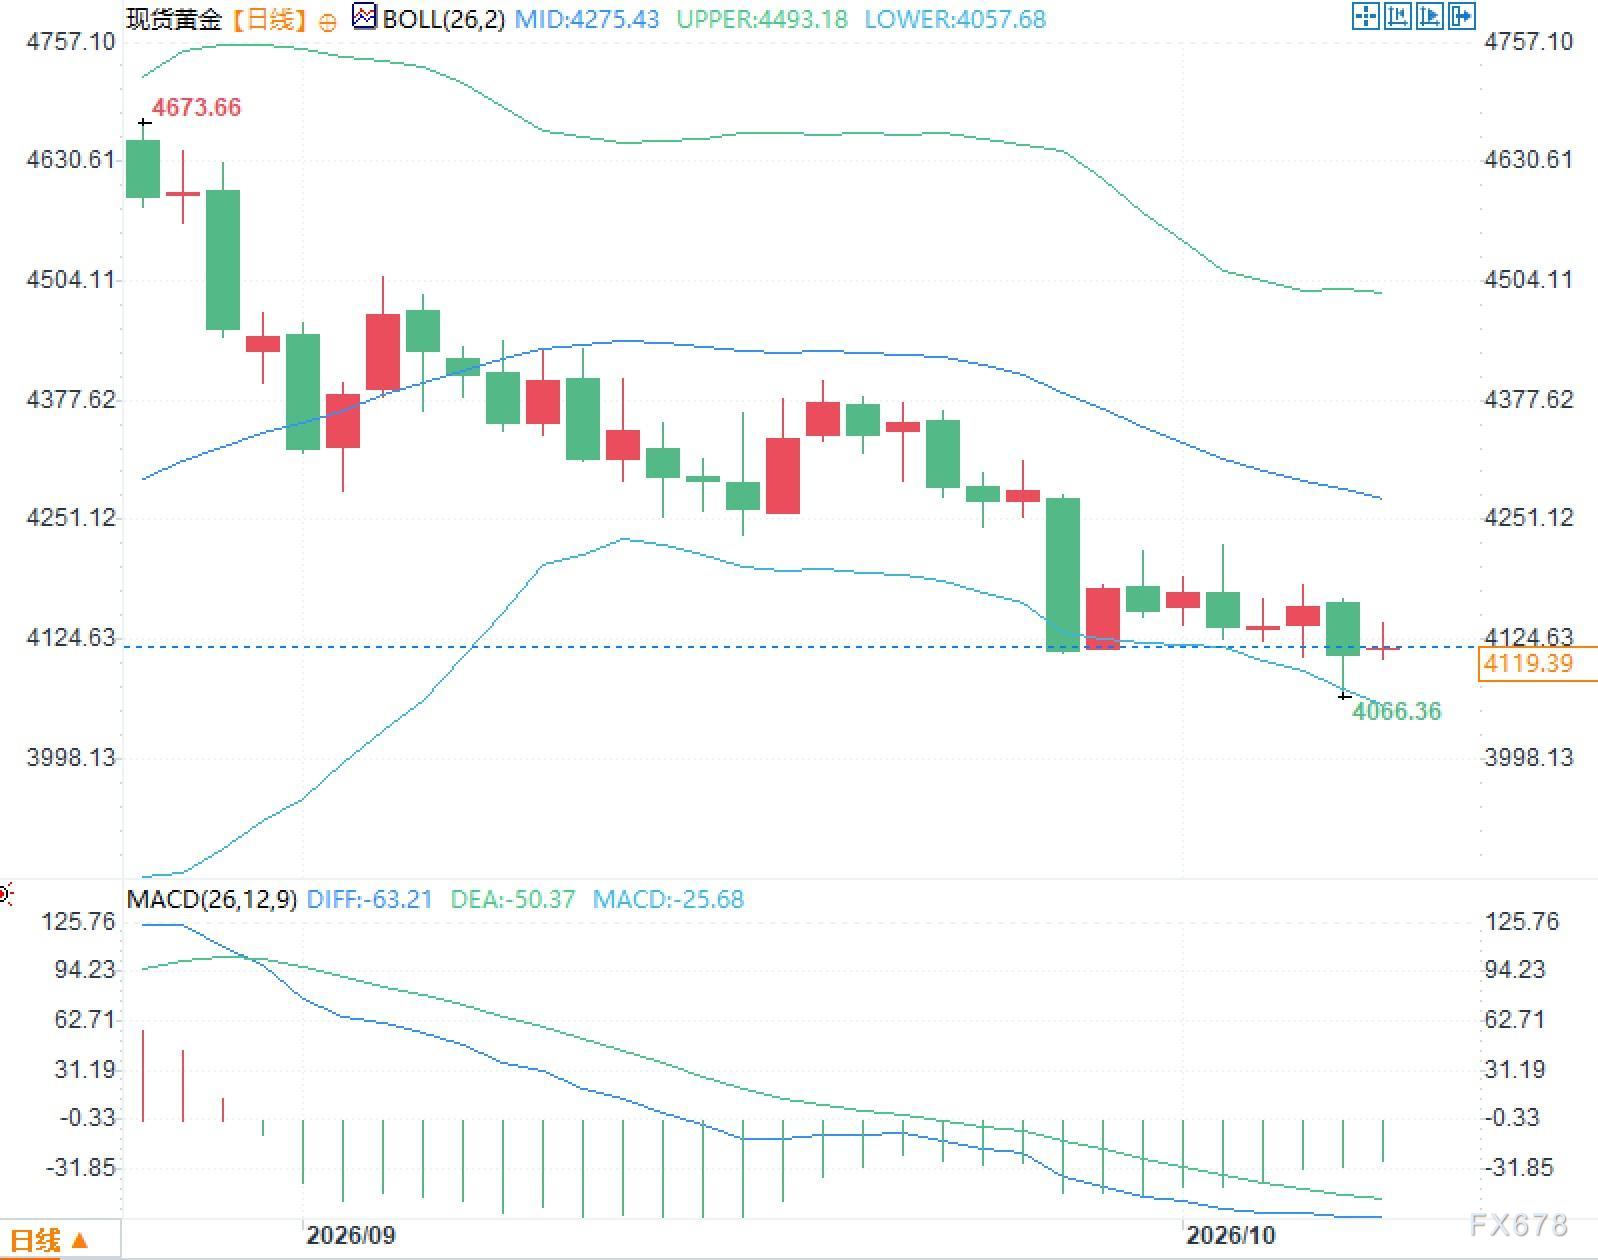
日线图显示,布林带中轨约在4275附近,价格位于中轨下方并接近下轨区域,近期波动率维持高位。MACD方面,DIFF约为-63,DEA约为-50,柱体仍在负值区,反映中期动量尚未回归中性;但柱体绝对值较前期有所收敛,表明短线单边动能出现减弱迹象。
常见问题解答
问题一:现货黄金为何在地缘风险升温时仍面临抛压?
答:避险需求只是影响因素之一。当前油价上涨同步推升通胀补偿与高利率预期,实际收益率维持高位,黄金作为无息资产的持有成本上升,因此避险买盘与利率压力可能同时存在。
问题二:美联储暂停加息,是否意味着黄金压力消失?
答:并不等同。市场更关注实际利率、期限溢价和美元资金成本,而非单次会议结果。即使短端利率暂时稳定,只要长端收益率与实际收益率偏高,黄金估值仍会受到较强压制。







