


昨日金价反弹主要受益于实际利率大幅下行以及欧元反弹带来的美元指数回调。
而实际利率跌幅超过名义利率,主要源于市场认为AI投资热潮与地缘政治不确定性导致长期国债持有者需获得更高的利率补偿,同时通胀黏性使未来货币价值下降,因此实际利率跌幅更明显。
而今天利率为何再度上行?除了技术性反弹外,关键在于市场对AI发展的最新预期,即AI资本开支将持续扩大,AI行业将持续争夺市场资金推高利率,但未来可能出现泡沫破裂进而引发经济衰退的风险,这将加剧美国债务压力,推高10年期及以上国债收益率,从而增加黄金的持有成本。
同时油价近期波动反复,导致欧元继续承压,间接推升美元指数。
地缘能源风险未缓解:支撑美元指数
当前的重要逻辑在于欧洲资产处于欧元大幅贬值后的敏感阶段,油价上涨可通过汇率渠道传导至美元走强,主要原因在于地缘风险持续,尤其是红海与霍尔木兹海峡的航运安全问题。
胡塞武装发言人证实,武装力量成功阻止沙特在曼德海峡方向的军事推进,并动用弹道导弹造成对方人员与装备损失;霍尔木兹海峡的袭击频率也在加快,本月袭击事件已占该区域全年总量的一半。
尽管部分航运通过绕行、船对船转运方式缓解原油断供冲击,EIA预测2027年一季度停产规模将显著下降,但2026年内中东原油供应仍将受限,美国柴油库存紧张问题短期内难以彻底缓解,东海岸馏分油库存较五年均值仍低32%,今冬库存仍将维持低位。
总体来看,急性断供恐慌有所缓解,但中东航道的黑天鹅风险未完全消除,油市在2026年仍将维持供不应求格局,这直接导致欧元走弱、美元走强,从而压制金价,但这也可能是欧元的最后一轮下跌。
核心利空因素:AI重塑利率预期,压制金价
但市场迅速转向另一条更主导的叙事:AI资本开支推高长期均衡实际利率r*,打压久期资产估值。
美联储官员接连释放偏鹰立场,成为该逻辑的催化剂。
旧金山联储主席戴利指出,AI带来的芯片需求扩散,相关价格压力并非一次性冲击;若AI、关税及能源冲击持续,美联储存在进一步加息的可能性。堪萨斯城联储主席施密德则明确表示,通胀形势依然顽固,AI驱动的数据中心和半导体资本开支已成为通胀的主要推手,即便长债收益率已经上行,美联储在短期政策利率层面仍需维持抗通胀力度。
市场进一步解读这一逻辑:AI大规模基建、芯片扩产,导致全社会投资需求激增,长期资金被争抢,长期中性实际利率r*需上修。
与此同时,淡马锡、桥水达利欧同步发出风险预警,指出AI投资热潮存在泡沫化风险,大量债务支撑AI扩张,一旦利率持续走高,泡沫可能破裂,并拖累财政收入。
市场同时定价两层风险:短期AI资本开支持续推高资金成本,长期AI泡沫破裂可能带来经济衰退风险。
最终,AI叙事本身即可对美国利率形成双重推力,即AI投资争夺资金推高利率,同时市场对美国偿债能力(依赖AI发展)产生质疑,从而再次推高利率。
行情验证:长端利率上行,金价承压
市场走势直接反映这一逻辑:10年期美债收益率呈现低开高走,2年期收益率基本稳定,形成熊陡走势。
收益率上行的主要驱动力来自TIPS实际利率反弹,而非短期加息预期大幅上升。
实际利率抬升的力量,压倒了能源通胀尾部风险对金价的支撑,金价因此承压下行。
当前市场最核心的矛盾在于:一方面,曼德海峡、霍尔木兹海峡航运袭击频发,原油供给受限,远期通胀尾部风险溢价上升,属于黄金的利好;
另一方面,市场定价AI推高长期资金成本,长端实际利率上行,无息资产黄金的持有成本上升,构成强利空。
后市展望:高利率未必持续利空,美债压力或带来反转
市场普遍认为利率上行必然利空贵金属,近期金价可能继续下行。
但实际上,利率上行的成因尤为关键,若利率上升源于通胀回升或主权债务风险爆发,反而可能对黄金形成支撑。
当前美联储对抗通胀更多是姿态性举措,美国政府债务规模持续膨胀将形成硬性约束,美联储难以长期维持高利率水平。
在巨额债务压力下,美联储未来可能被迫提前停止加息,甚至重启宽松政策,一旦出现该情景,贵金属有望迎来显著反弹行情。
技术面:金价均线呈空头排列,此前一直提示金价大概率震荡,逢高面临压力,目前虽偏空运行,但接近4050支撑位,反弹可能随时出现。
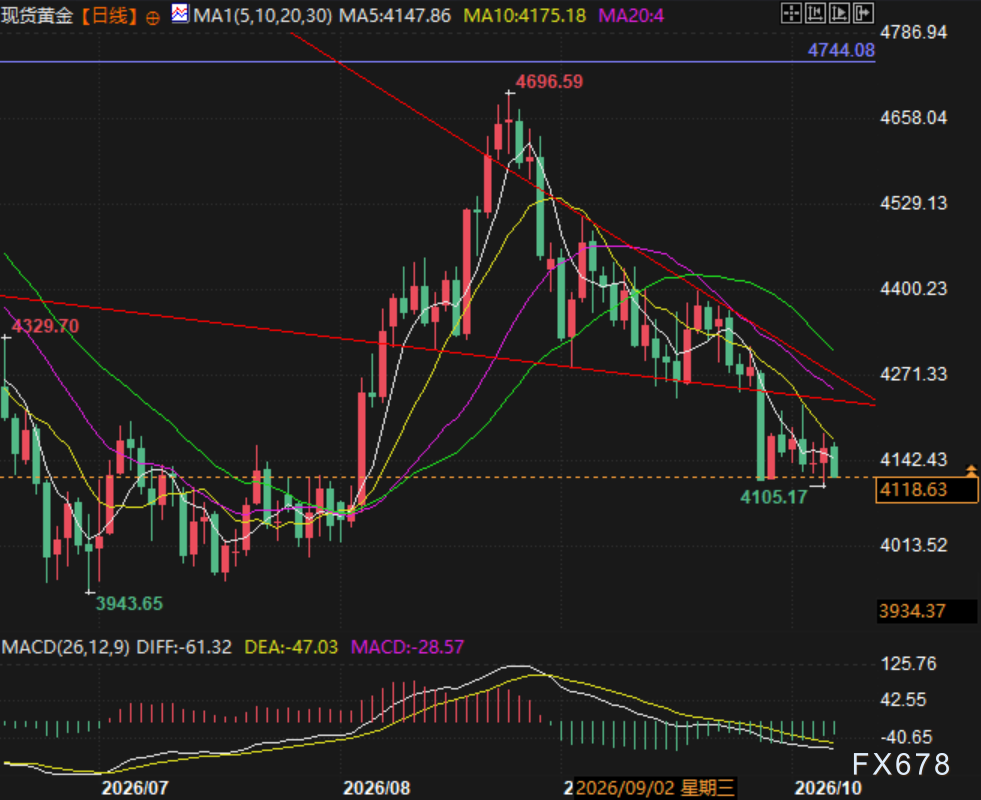
(现货黄金日线,来源:易汇通)
北京时间18:00,现货黄金现报4117美元/盎司。







