


美联储纪要:核心在于政策反应机制,而非加息回顾
美联储于9月将联邦基金利率上调25个基点至3.75%-4.00%,本周四凌晨将发布会议纪要。利率期货最新定价显示,10月维持利率不变的概率约为78.2%,加息25个基点的预期概率为21.8%;12月利率升至4.00%-4.25%的概率约为68.6%。这反映出市场已将“短期观望、年内仍可能收紧”的预期纳入资产定价。
美国最新就业数据加剧了政策的不确定性。9月非农就业人数仅增加2.9万,失业率为4.2%,平均时薪同比增长3.0%;同时,8月美国CPI同比仍为3.4%。就业放缓降低了立即收紧货币政策的紧迫性,但通胀仍高于目标水平。因此,会议纪要的关键在于委员对能源冲击、金融条件、长端收益率及通胀持续性的容忍度,而非重复确认9月已实施的加息操作。9月CPI数据将在10月14日公布,其对后续利率预期的影响或高于一份具有时滞的会议记录。
英国央行:加息分歧与增长压力并存
英国央行9月将基准利率维持在3.75%,投票结果为6比3,其中3名委员支持上调至4.00%。英国8月CPI同比为3.1%,高于7月的2.9%;5月至7月常规工资同比增长3.5%,总工资同比增长3.9%。数据显示,英国通胀黏性仍在,但工资增速未继续加速。
对英镑而言,政策分歧并不能简单视为单向利好。能源价格上涨一方面加剧输入型通胀,增加英国央行维持紧缩政策的可能性;另一方面也会抑制居民实际收入和企业利润,限制整体需求。因此,外汇定价更关注实际利差、通胀预期以及能源进口成本的变化组合。下一份英国通胀数据将于10月21日公布,英国央行下一次货币政策会议定于11月5日。
油价与长端收益率:美元韧性的两个外部变量
布伦特原油10月7日维持在每桶101.80美元附近,中东地缘冲突和关键航道风险继续支撑能源溢价。油价对英镑兑美元的影响并非线性:它既可能通过避险情绪和通胀补偿提升美元资产吸引力,也可能通过抬高能源成本改变英国的贸易条件和通胀结构。
与此同时,10年期美债收益率仍维持在5.3%附近,说明长端定价不仅基于美联储是否加息,还包含期限溢价、通胀不确定性及债券供给等因素。对英镑兑美元而言,更具解释力的是两国实际利率预期与风险溢价的相对变化,而非名义政策利率的简单对比。
技术结构:趋势压力仍在,动能逐步收敛
从日线图看,布林带中轨约在1.3369,上轨约1.3628,下轨约1.3111;MACD中DIF约-0.0068,DEA约-0.0066,柱值约-0.0004。
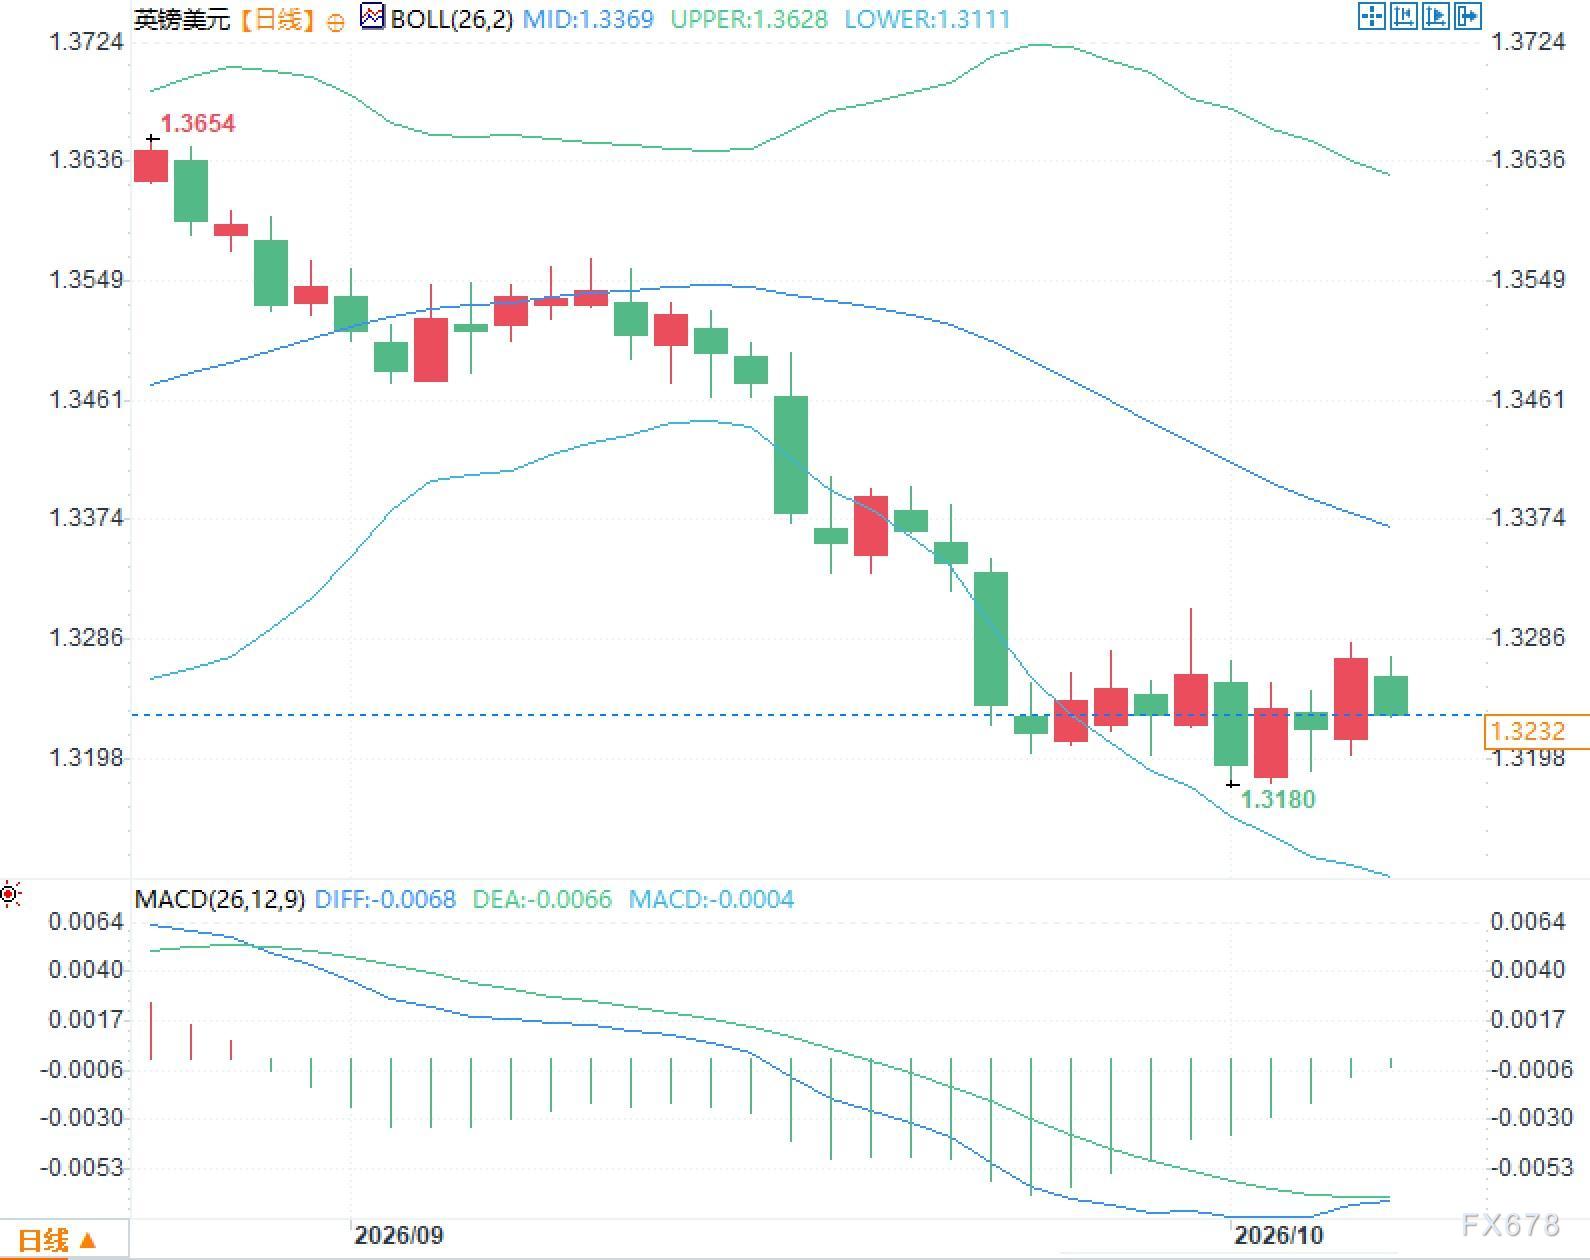
从结构来看,价格仍运行在布林带中轨下方,中轨持续下移,显示此前下跌趋势的压力尚未完全释放;但MACD双线虽仍在零轴下方,差值已明显收窄,柱值接近零,表明边际动能较前期明显减弱。过去两周价格基本运行在1.318至1.331区间,波动形态由快速扩展转为震荡整理。
常见问题解答
问题一:为何就业降温后美元未明显下跌?
答:汇率受多重因素影响。当前10年期美债收益率仍在5.3%附近,能源价格抬升通胀补偿,市场对12月再次加息的预期仍较高。尽管就业数据走弱降低了短期加息的可能性,但通胀压力尚未完全缓解。
问题二:英国央行有委员主张加息,为何不能直接等同于英镑利好?
答:能源冲击具有双重影响,既推高通胀也压缩居民实际收入。英国8月CPI为3.1%,工资增速仍偏高,但经济放缓压力同步存在。英镑走势仍取决于实际利差、通胀持续性以及能源成本的综合变化。







