周三亚洲交易时段,延续弱势震荡态势,
运行在1.3250水平附近,回吐前一交易日部分反弹幅度——周二汇价曾触及1.3263,刷新10月1日以来高位。美元走强成为压制英镑的主要动因:
国际原油价格反弹引发市场对通胀回升的担忧,进而强化美联储继续加息的预期,美元因此获得支撑。CME美联储观察工具数据显示,
市场预计10月加息25个基点的概率已回升至20%,此前因美国就业数据疲软,这一预期曾明显降温,但近期油价上涨再度推升利率预期。
英镑的下跌空间受到双重因素制约。首先,
美国9月非农数据意外疲弱(新增就业仅2.9万人,失业率升至4.2%)仍在抑制美联储10月加息预期,美元利率优势可能难以持续扩大;其次,英国国内通胀压力为英镑提供政策支撑。英国央行货币政策委员曼恩周二明确指出,
通胀高于2%目标已在英国经济中形成固化趋势,她尤其担忧年底薪资谈判高峰期期间通胀可能回升至4%左右——若薪资与物价形成螺旋上升,通胀将更加顽固。自7月以来,曼恩一直投票支持
加息25个基点至4%,是货币政策委员会中最鹰派的成员之一,其言论强化了市场对英国央行维持高利率更长时间的预期,为英镑提供底部支撑。
两大央行的政策节奏差异,成为当前走势的核心变量。美联储方面,9月会议已加息25个基点至3.75%—4.00%,但就业数据放缓及部分官员“暂不急于行动”的表态,令市场对10月再次加息持观望态度;英国央行方面,基准利率已连续数月维持在
3.75%,但能源成本高企与通胀粘性推动市场对11月加息至4%的预期升至
约80%。在此背景下,汇率变动更多取决于美元端的边际变化——若油价继续上涨、通胀预期回升,美元将获得额外支撑;反之,若FOMC纪要释放“观望”信号,美元可能回落,英镑反弹空间将打开。
机构也观察到美元走势的分化现象。市场调查显示,
G10货币兑美元表现不一,多数货币在周二北美时段开盘前出现反弹,反映出当前美元走势仍呈现碎片化特征,而非统一的强弱格局。与此同时,能源成本高企和通胀担忧持续强化市场对英国央行“高利率维持更久”的预期——这正是曼恩所强调的风险传导路径:高通胀固化→薪资谈判推高物价→央行被迫维持紧缩政策,对英镑而言,这种政策预期提供了相对明确的底部支撑。
今晚公布的FOMC会议纪要将成为美元与英镑博弈的重要节点:纪要中对9月非农数据放缓的解读、通胀持续性评估以及人工智能投资对物价影响的讨论,将直接影响市场对美联储12月乃至明年政策路径的判断。若纪要偏向“观望”,美元可能阶段性回落,有望向1.33上方反弹;若纪要强调通胀风险、保留加息可能性,美元将延续强势,英镑或继续承压。投资者关注焦点集中于三点:
FOMC纪要政策倾向、油价走势可持续性、以及英国薪资与通胀数据变化。
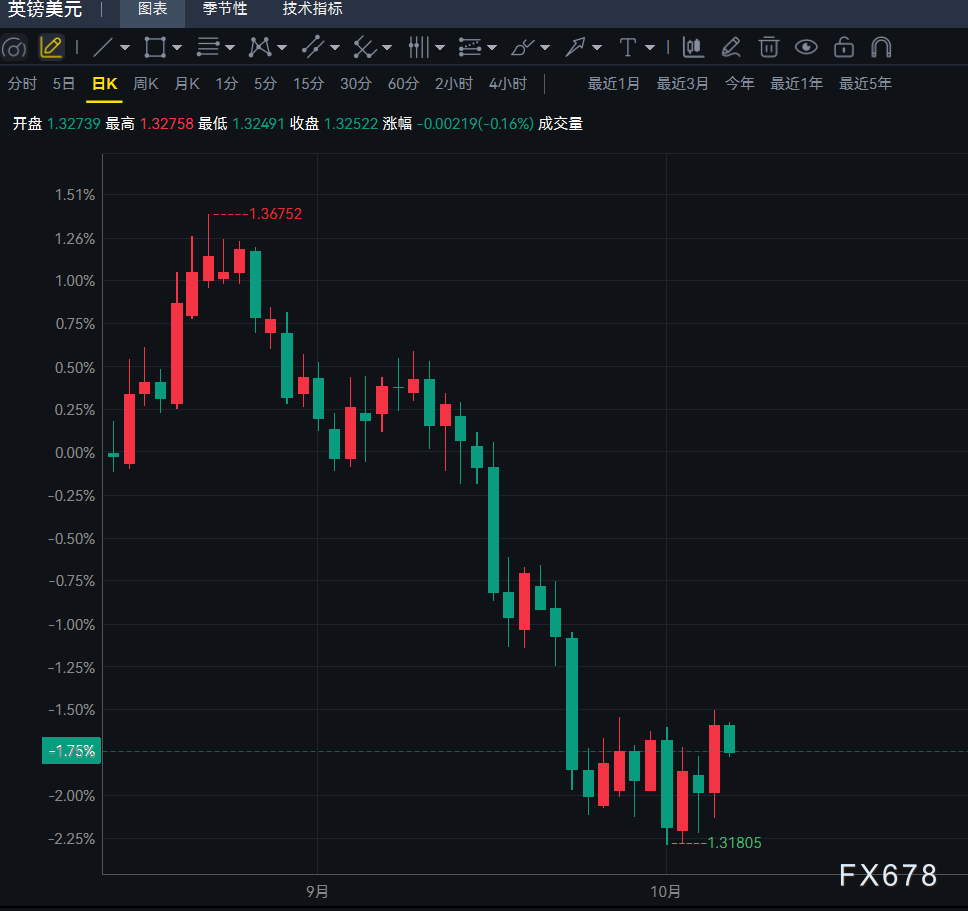
从技术面观察,日线级别上维持偏空格局,
汇价受制于9日均线(约1.3259)与50日均线(约1.3387)构成的技术压制带,价格持续运行于均线下方;
14日RSI指标为39.3,低于中线50,显示下行压力仍在延续而非反转信号临近。阻力方面,
9日均线1.3259为第一道压力,更强阻力位于
50日均线1.3387——只有日线收盘价有效突破1.3387,才可能扭转当前跌势。支撑方面,近期低点与1.32整数关口形成支撑防线,跌破后可能进一步下探1.3150附近。从4小时周期看,汇价在1.3250附近维持弱势震荡,短期均线方向不明,技术指标处于弱势区域;若FOMC纪要偏鸽,英镑或向1.33—1.3387区间反弹,但在未有效突破前,反弹仍应视为技术性修正。
 编辑总结
整体来看,正处于“美元边际走强”与“英国央行偏鹰”之间的拉锯状态:油价回升推升通胀与加息预期、支撑美元走强,而英国通胀“固化”风险与鹰派言论则限制英镑下跌空间,汇价因此在1.3250附近窄幅震荡。展望后市,今晚FOMC纪要将成为短线走势的关键变量——若措辞偏鸽,英镑有望向1.33上方乃至1.3387阻力区反弹;若纪要偏鹰,汇价可能继续承压并考验1.32关口。风险层面,油价走势与中东地缘局势仍是影响美元强弱的重要外部变量,英国11月议息会议前薪资与通胀数据同样值得关注;









