


尽管汇率略有下行,但澳大利亚家庭最新的财务状况评估,为澳洲央行的货币政策走向提供了新的视角。
德意志银行指出,澳洲家庭对于加息的承受能力比预期更强,尽管负债水平依然较高。该行宏观策略分析师Lachlan Dynan表示,家庭负债与资产比率已下降至1997年以来的最低水平,资产增长维持高位,负债与收入比也趋于平稳。
澳洲央行在其10月1日发布的金融稳定报告中表示,多数有房贷的家庭仍具备应对更严峻环境的能力,但也提到了部分存在压力的区域。
这场讨论对未来的政策方向影响深远:若家庭对加息的反应减弱,央行可能需要采取更严厉的紧缩措施来抑制需求。
德意志银行核心观点:债务与资产比率降至1997年以来最低
德意志银行宏观策略分析师Lachlan Dynan称,家庭资产负债表的改善正在帮助借款人应对更紧缩的货币政策。家庭资产增长依然强劲,负债与收入比例趋于平稳,他认为当前家庭负债与资产的比值已降至1997年以来最低水平。
他进一步指出,货币政策通过现金流渠道对家庭可支配收入的影响,似乎弱于过去十年。
Dynan表示,除房地产外,更广泛的资产负债表实力,可能有助于缓解房价下跌带来的财富损失。
这一判断的核心在于:家庭资产端(包括房产、股票和养老金)的增长足以抵消负债端的压力,从而提升净财富状况,削弱加息对消费的抑制作用。
与澳洲央行内部观点形成对比:AI股与房价下跌的潜在影响
德意志银行的乐观评估与澳洲央行内部文件存在差异。
据权威媒体报道,这些文件显示,若人工智能类股票永久性下跌20%,并波及其他股票市场,可能使长期消费减少约2.5%,这还未计入房价下滑的影响。媒体估算,自3月底以来,澳大利亚房产财富已缩水约5100亿澳元。
这种对比揭示了当前讨论的核心:德意志银行关注的是家庭资产负债表的静态强度,而澳洲央行更担忧资产价格下跌的动态影响。如果房价和AI股同时大幅回调,家庭的净财富状况可能迅速恶化,届时德意志银行的乐观判断将面临挑战。
澳洲央行自身评估:大部分家庭仍具承受力,但局部承压
澳洲央行的评估部分认同德意志银行的观点。
在其10月1日发布的金融稳定评估中,央行表示大多数房贷持有者仍能应对更严苛的环境,即便房价大幅下跌,但也指出了一些存在压力的领域。
这种“整体稳健、局部承压”的判断,为政策制定者提供了操作空间,但同时也意味着如果压力区域扩大,政策可能需要调整。
政策含义:若家庭敏感度下降,澳洲央行或需进一步加息
此次讨论对未来的政策方向至关重要。Dynan此前表示,即便对房地产市场持悲观态度,仍可能预期澳洲央行继续收紧政策,因为可能需要更严重的房地产低迷才能恢复整体经济平衡。如果家庭对加息的敏感度下降,央行或许需要更大幅度的紧缩才能抑制需求。
这一逻辑的关键在于:货币政策的传导效果取决于家庭的敏感度。如果家庭资产负债表的改善降低了每次加息对消费的压制作用,那么央行需要更多加息才能达到同样的紧缩效果。
这为11月再次加息提供了理论依据。
政策走向:11月3日决策,四大银行意见不一,油价成压力因素
澳洲央行在9月29日将基准利率上调至4.6%,为今年第四次加息,因油价突破100美元/桶加剧了通胀压力。可变利率房贷还款额将从10月9日起上调以反映这一变动。
下一次利率决策将于11月3日公布,在此之前,9月季度通胀数据将在10月28日发布。
据悉,四大银行对是否进行第五次加息至4.85%尚未达成一致。
油价持续高于100美元/桶令通胀压力居高不下,这使得澳洲央行难以对家庭网开一面。即便家庭资产负债表有所改善,只要通胀压力未减,央行仍难放缓紧缩步伐。
这一背景意味着11月加息仍有可能,而德意志银行的观点为此提供了支撑。
总结
德意志银行认为,澳洲家庭对加息的承受力强于预期,家庭负债与资产比率降至1997年以来最低,货币政策通过现金流渠道的传导效应也弱于过往十年。这一观点与澳洲央行内部文件中的警告形成鲜明对比——后者认为AI股与房价下跌可能对消费造成重大冲击。
澳洲央行的评估显示,大多数家庭仍具备应对能力,但存在局部压力。这场讨论的政策含义在于:如果家庭对加息的敏感度下降,央行可能需进一步收紧政策来抑制需求,这为11月第五次加息提供了理论依据。
四大银行对11月决策意见不一,9月季度通胀数据将于10月28日发布。油价高于100美元/桶持续推高通胀压力,澳洲央行几乎没有放松紧缩的空间。
对澳元而言,若澳洲央行继续加息,将为澳元提供一定支撑,特别是在面对那些已接近加息周期尾声的货币时。
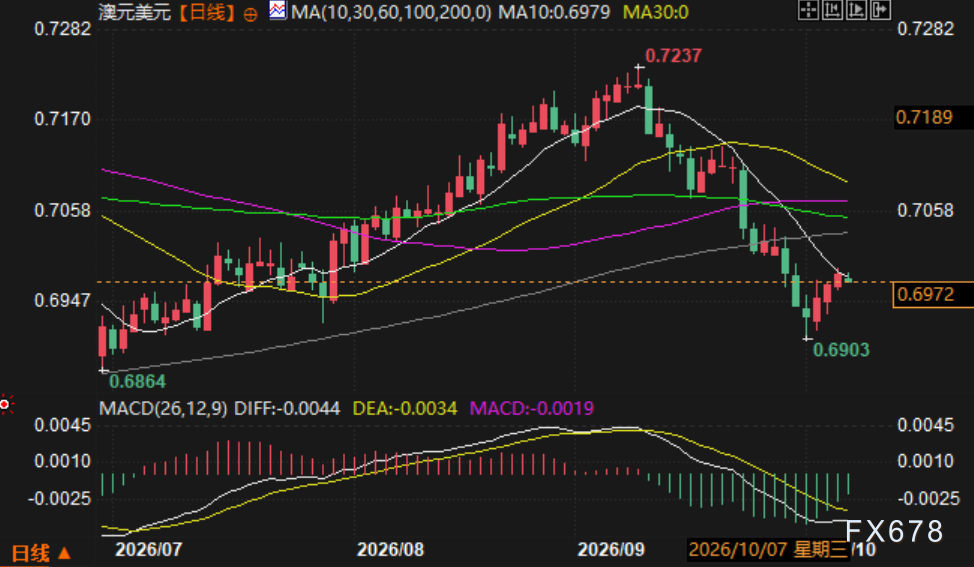
(澳元兑美元日线图,来源:易汇通)
北京时间11:55,澳元兑美元报0.6972/73。







