


油价阶段性见顶回落、欧元基本面出现拐点、海外机构普遍看好美债配置潜力,多重信号同步显现,推动美元指数与美债收益率同步下行,从而为黄金、非美货币等资产的反弹修复打开了空间,市场对大类资产的定价逻辑也迎来阶段性重构。
油市重要拐点出现:能源通胀溢价逐步消退
此次全球高通胀、高利率的核心推动力,源自中东地缘冲突带来的能源供给溢价。
此前也门胡塞武装控制红海关键航道、波斯湾航运受限,市场担忧全球原油供应中断,推动Brent油价升至接近100美元,成为支撑美债高收益率与美元强势的重要基础。
但目前,原油市场的单边恐慌逻辑已被打破,多重边际利好逐步落地。
美国能源部长赖特确认,柴油价格数周前已见顶,尽管霍尔木兹海峡仍存在地缘冲突风险、油价维持震荡,但整体已进入回落阶段。
更重要的是,市场最极端的风险预期已被消化。
全球政策层面也在积极应对供给问题:G7宣布释放总计1亿桶原油及柴油战略储备,意大利也参与其中,IEA将在10月14–15日会议敲定最终细节。市场情绪正由“地缘断供恐慌”转向“政策性供给托底”。
目前市场的最大变化在于:油价无需大幅下跌,只要不再创新高、逐步回落,就足以持续压制通胀预期、挤出通胀溢价,直接削弱长端美债收益率的上行动力。
尽管伊朗最高安全官员雷扎伊表示不会因外部压力开放霍尔木兹海峡,但考虑到伊朗国内经济受到封锁影响,叠加原油供应已明显回升,因此油价并未显著反弹。
欧元多重利好叠加,机构普遍预期反转
此前美元持续走强的原因,是市场担忧欧洲能源依赖度高,油价飙升推升输入性通胀并压制经济,形成“美强欧弱”的格局。
但目前这种强弱差异正在快速收窄,欧元迎来基本面、产业面与市场预期的三重改善。
通胀方面,欧央行管委雷恩指出:欧元区通胀虽高于2%目标,但此次能源价格上涨尚未传导至广泛物价,且近期全球收益率上升带来的融资压力将压制需求、缓解通胀,欧洲滞胀风险显著下降。
叠加油价持续回落,欧洲能源进口成本大幅降低,经常账户逐步改善,从根本上修复了欧元基本面的短板。
产业方面,欧洲科技氛围回暖,本土AI企业Mistral周二发布全新顶级开源大模型,标志着欧洲AI产业已跻身全球前列,打破美股AI主导局面,改善欧洲权益资产的长期前景,进一步支撑欧元走强。
在基本面与产业利好共振下,市场预期发生根本性转变。
道明证券认为市场情绪趋于稳定,并建议积极配置欧元兑美元,由于欧元在美元指数中占比超过57%,欧元企稳将结构性压制美元走势,结束美元单边强势。
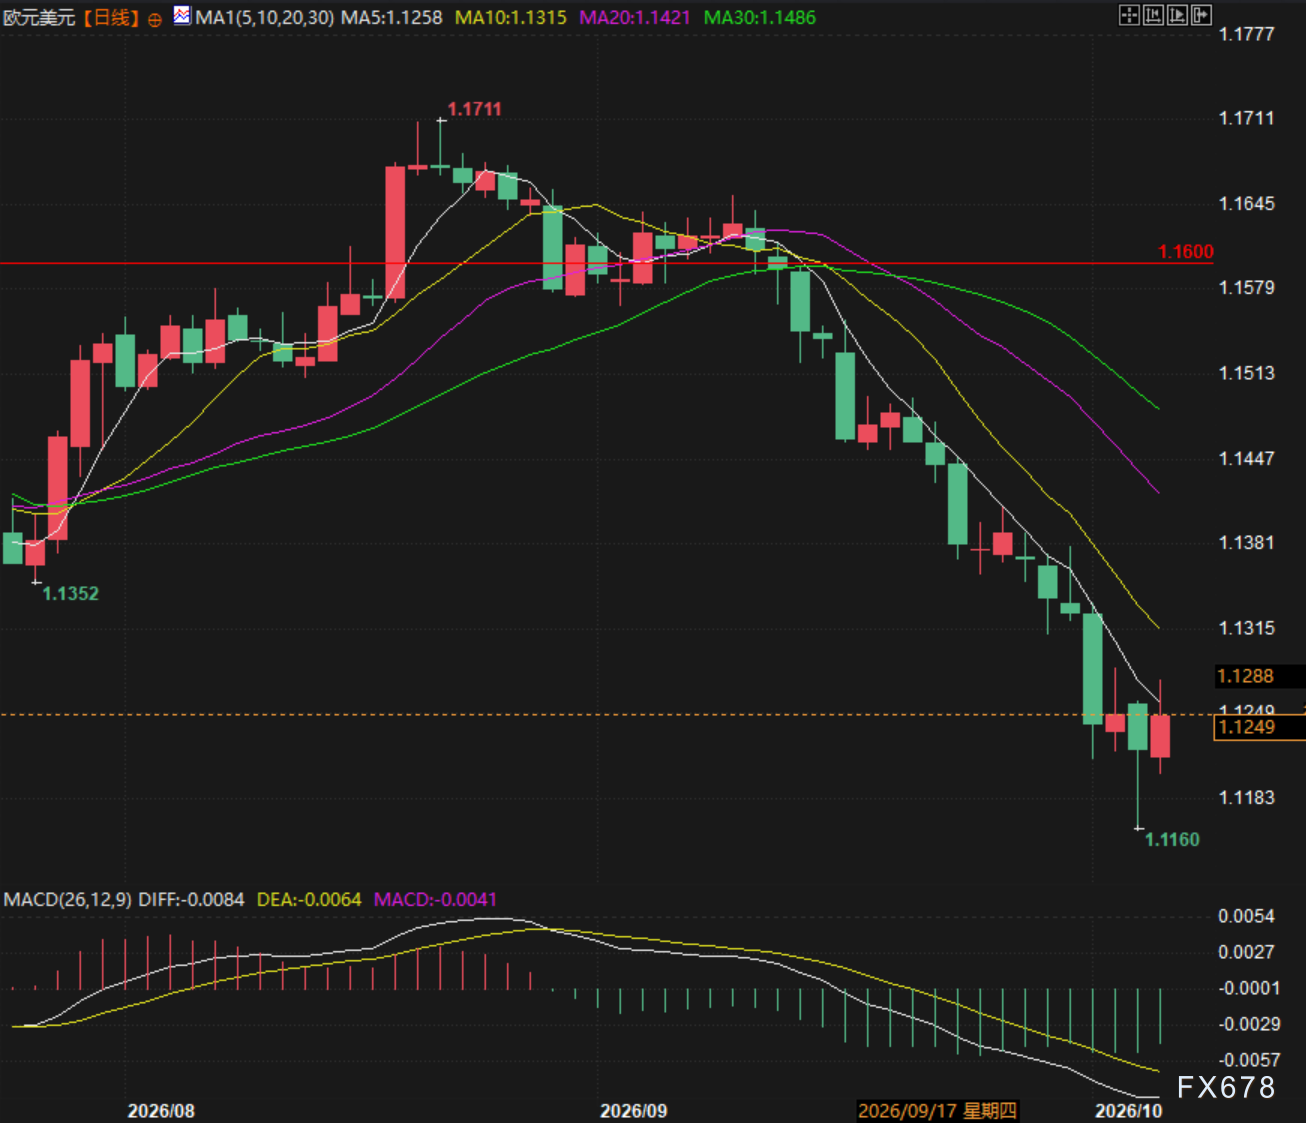
(欧元兑美元日线图,来源:易汇通)
长端美债收益率见顶,外资巨头开启左侧配置
此前美债持续下跌、收益率创24年新高,主要受通胀溢价抬升与高财政赤字忧虑推动,市场情绪极度悲观。
全球顶级资管机构品浩(PIMCO)率先确认拐点,其高级顾问哈里森表示,收益率大幅上行后,美债估值已具备极高配置价值,机构已开始增加久期敞口。
机构普遍认为,无论是美股成长股回调,还是美国经济放缓,债券都将展现出防御属性,长端利率上行空间基本关闭。
宏观逻辑闭环:利率与美元同步回落,打开黄金与成长资产做多窗口
当前市场已形成清晰的宏观传导路径:油价回落压制通胀溢价→长端美债收益率筑顶→整体贴现率下降;同时欧洲经济预期改善、欧元走强→美元指数承压。
美元走弱叠加实际利率下行,构成黄金的双重利好;同时贴现率下降也将推动久期较长的科技成长股估值修复,大类资产风格由“抗通胀”向“复苏与估值修复”切换。
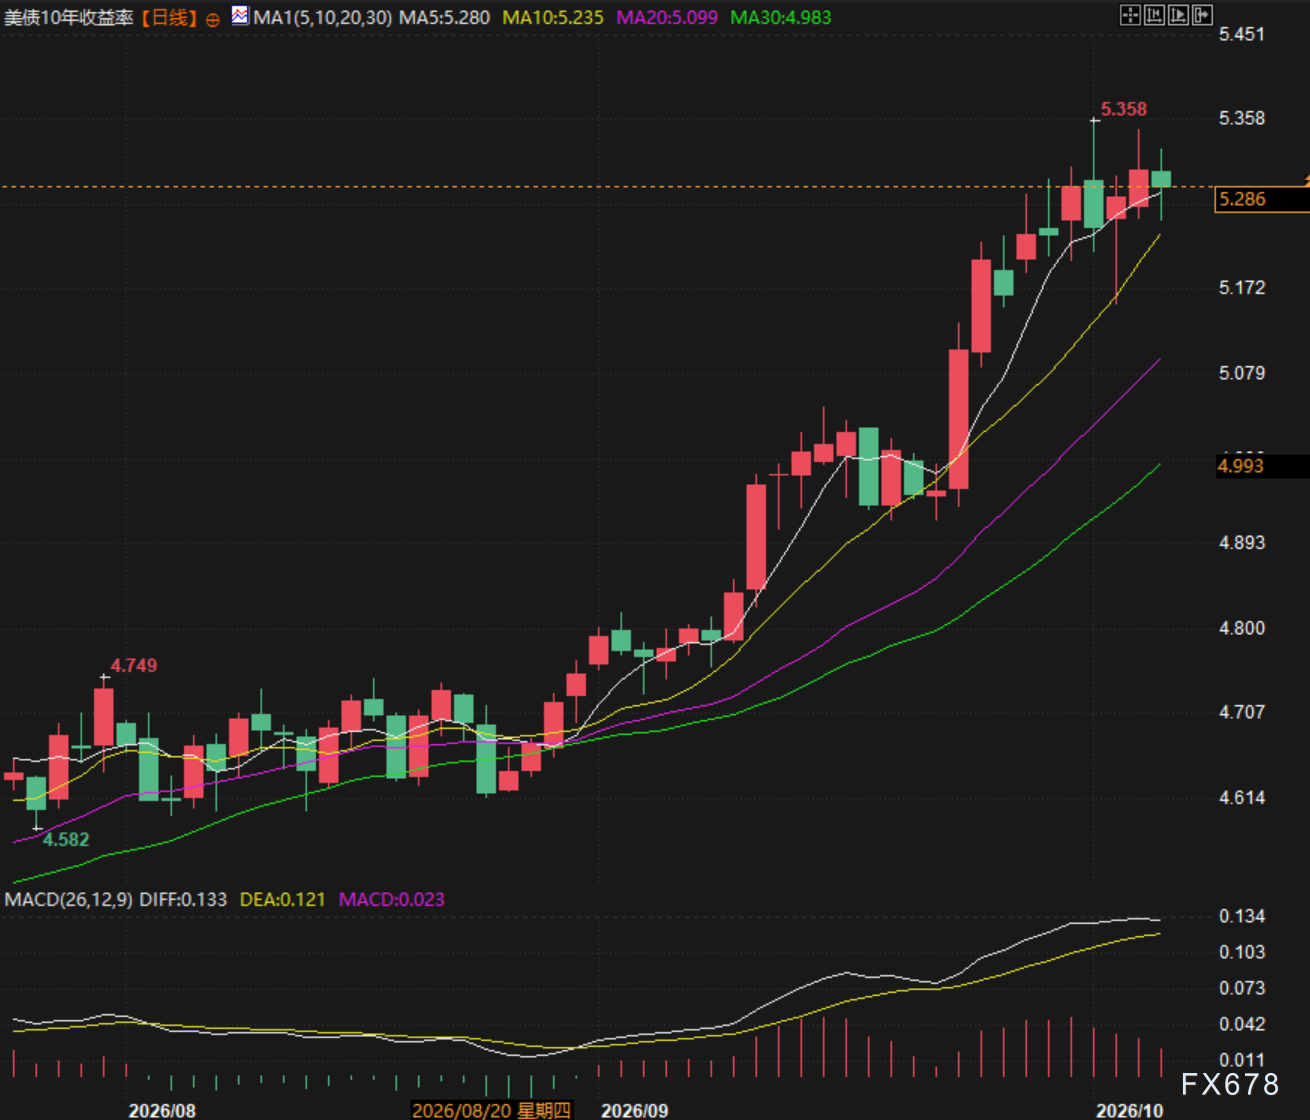
(美国10年期国债收益率日线图,来源:易汇通)
总结:市场进入关键转折期
此前主导市场的“地缘通胀推高利率、强美元压制风险资产”逻辑已彻底瓦解,当前交易主线切换为通胀缓和、利率见顶、美元走弱。
无需经济深度衰退,仅需地缘风险缓和、供给预期改善、估值回归合理区间,即可支撑本轮资产风格转变。
短期内只要油价不出现剧烈反弹,当前积极格局将持续,黄金、欧元、美债及成长类资产将同步迎来明确的左侧配置窗口。







