


日银政策路径与利差未明显收窄
9月18日,日本央行将无担保隔夜拆借利率目标从1%上调至1.25%,为近31年来最高水平,投票结果为7比2。反对票来自首相高市早苗提名的委员浅田东一郎与佐藤绫乃。行长植田和男在会后发布会上指出,货币政策重心已从推动通胀向目标靠拢,转向防止通胀过度偏离2%。被问及是否可能加快加息节奏时,他表示不排除任何可能性。政策声明也强调,尽管利率上移,整体金融环境仍将维持宽松,并可能继续上调基准利率。
会议纪要公布后,市场对10月再次加息的预期明显降温,隐含概率下降约50%,当前更倾向于将加息时间点后移至12月,节奏趋于每季度一次。虽然10月仍存在加息可能性,但已从主要情景变为小概率事件。日本通胀与薪资增长仍是关键观察指标,8月名义薪资同比增幅曾达4.7%。只要物价与薪酬未显著偏离预期路径,政策委员会内部对加息速度的分歧将继续限制日元的升值空间。
美联储于9月16日以12比0的投票结果将联邦基金利率目标区间上调25个基点至3.75%-4%。目前美国与日本政策利率上限差距仍维持在约2.75个百分点,下限差距约2.5个百分点。尽管融资成本上升,但利差尚未明显收窄,这也是美元兑日元在日本央行加息当日反而下跌、之后又难以有效突破158一线的核心原因。
美国就业数据疲软
美国9月非农就业新增人数仅为2.9万,远低于市场预期的约9万,前12个月平均每月新增约4.5万,7月与8月合计下修约6万,其中7月甚至被修正为负值。失业率升至4.2%,环比微升。全体私人非农时薪环比增长0.1%,至37.81美元,同比增幅为3.0%,为近年来较低水平。医疗保健行业贡献约1.7万人,建筑业增加约1.1万人,其他行业变动不大。家庭调查数据显示就业人数增加约40.6万,劳动力人口增长约48.5万,参与率回升至61.8%,与机构调查结果存在明显差异。
美联储政策声明措辞中性,强调经济活动以稳健步伐扩张,通胀仍高于目标,此次加息旨在更快实现物价稳定。声明未暗示将连续加息。利率期货市场对10月28日会议加息的预期概率约为三分之一。美元指数在触及2025年4月以来高点后出现回落,对美元兑日元形成上沿压制。与此同时,地缘政治风险仍会阶段性推升美元避险需求,使得回调呈现震荡特征,而非趋势性反转。
干预历史如何影响市场持仓
7月底,美日当局曾联合买入日元。此后每当汇率逼近160关口,历史干预记忆将抬升短线波动溢价。三菱日联在10月报告中指出,若美元兑日元突破160,双方口头警告与实际操作的可能性将上升,干预预期将被重新定价。
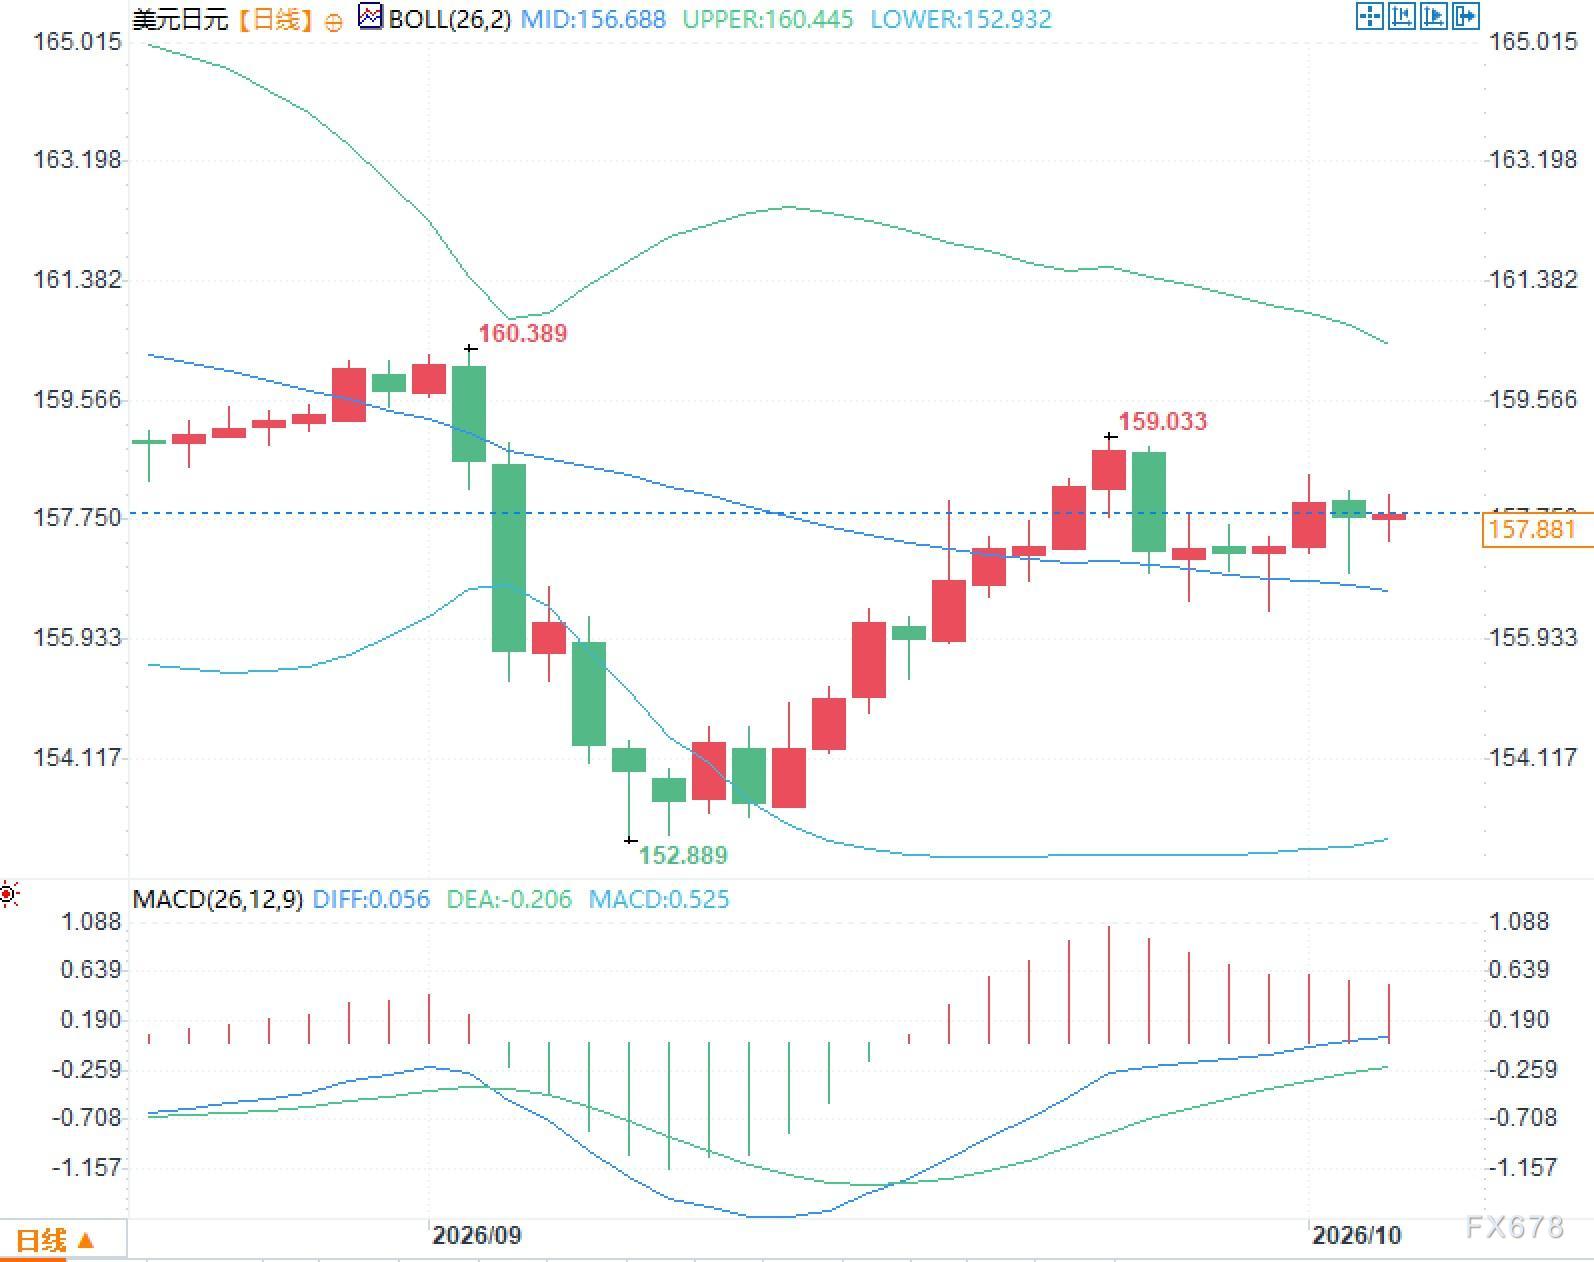
干预行为主要影响的是市场持仓结构,而非中长期汇率均衡。空头在158上方加仓的成本上升,而多头缺乏利差收窄支撑,最终导致市场仓位更轻、波动区间更窄。真正决定汇率中长期走向的,仍是美日两国政策利率调整节奏,以及日本薪资与核心通胀能否持续向2%靠拢。财政扩张与服务贸易、数字项目逆差则是日元难以仅凭一次加息实现重估的国内制约因素。
常见问题解答
问题一:美国非农新增仅2.9万人,为何美元兑日元没有单边走弱?
答:9月非农新增2.9万人,显著低于预期的约9万人,失业率为4.2%,时薪同比增幅为3.0%。数据偏弱限制了美元上涨动能,但美联储9月刚将联邦基金利率调升至3.75%-4%,与日本央行1.25%之间仍有约2.5至2.75个百分点的利差。利差尚未收窄,叠加避险需求,导致汇率呈现窄幅震荡格局。
问题二:日本9月已实施加息,10月为何仍被反复计价?
答:日本央行于9月18日将政策利率从1%上调至1.25%,为近31年来最高,投票结果为7比2。行长植田和男表示,政策重心已转向防范通胀超标,并未排除连续加息的可能性。反对意见来自新任委员。会议纪要发布后,市场对10月再度加息的预期大幅降温,隐含概率下降约50%,当前更倾向于12月作为加息窗口。10月虽未完全关闭,但已从主情景降为尾部情景。







