


中东出口回升:9月近半数时间超战前水平
周一油价走弱的直接诱因来自最新航运数据。数据显示,9月海湾国家原油出口量在约一半时间内超过战前水平,尽管油轮袭击事件和运输限制仍对持续增长构成不确定性。
Kpler初步统计显示,截至9月30日,海湾地区原油出口七日均值为1830万桶/日,其中9月有14天出口量高于战前平均水平。根据Kpler数据,在美以与伊朗冲突爆发前的12个月,该地区日均出口量约为1800万桶。
Lipow Oil Associates总裁Andrew Lipow指出:“尽管油轮仍面临安全威胁,但市场预期未来将有更多原油流入。”这种预期成为压制油价的重要因素。然而,袭击事件仍在继续——英国海事贸易行动办公室通报称,一艘油轮在霍尔木兹海峡遭不明弹药袭击,引发火灾,船员正紧急扑救。供需预期与地缘风险并存,使油价难以形成单边走势。
G7释放1亿桶储备:市场质疑实际释放量
在美国总统特朗普推动下,G7于周五宣布将从战略储备中释放1亿桶原油和柴油,并承诺不对能源出口设置限制。这一决定延续了油价此前的回调趋势。
Raymond James分析师Pavel Molchanov指出,目前尚不确定此次释放的1亿桶中有多少属于此前IEA协调释放的4亿桶中尚未动用的部分,因此市场对此持谨慎态度。
IEA执行主任比罗尔表示,成员国已完成此前4亿桶计划的约三分之二。这表明,G7此次释放的实际增量可能低于名义值,从而限制了油价的下跌空间。
地缘政治风险:停火无望,袭击持续
PVM Oil Associates分析师Tamas Varga认为,中东停火短期内无望,沙特与伊朗支持的胡塞武装再次爆发冲突,可能持续威胁能源基础设施和航运安全,维持地缘政治溢价。
最新地缘动态进一步佐证这一判断。美国总统特朗普表示,由于面临与伊朗相关的威胁,美军已从英国一处空军基地撤离B-1轰炸机。此外,美国财政部正向继续与伊朗或其金融系统合作的外国金融机构发出警告,称其可能在未提前通知的情况下遭到制裁。
据伊朗国家媒体报道,伊朗总统佩泽希齐扬在德黑兰会见亚美尼亚外长时表示,与美国的谈判毫无意义。这些迹象表明,外交途径短期内难以取得突破,地缘政治溢价将继续支撑油价。
供应结构性紧张:沙特阿美预计库存需两年恢复
尽管短期供应改善对油价形成压力,但结构性供应紧张尚未缓解。沙特阿美CEO纳赛尔表示,预计原油和成品油市场仍将偏紧,且在释放战略储备后,全球库存可能需要两年时间才能恢复至正常水平。这一预期为油价提供中长期支撑。
美国能源部周一公布数据显示,上周美国战略石油储备降至2.83亿桶,为1982年10月以来最低水平。战略储备的持续下降意味着美国应对未来供应中断的能力减弱。
知情人士透露,伊朗冲突影响了中东地区的产能扩张项目,导致未来产能前景存在较大不确定性,因此OPEC+推迟了对2027年成员国原油产量配额的审议。此外,沙特阿美意外下调11月面向亚洲的原油售价至六年来最低水平,反映出其在出口恢复背景下争夺市场份额的意图。
机构观点:油价下限或上移至70美元
康菲石油国际董事长Ryan Lance表示,预计油价下限将升至每桶70美元左右,并认为美国西德克萨斯中质油的中期价格将在每桶65至70美元之间。
这一判断表明,虽然短期油价承压,但中长期底部已被抬高,反映出供应端结构性紧张对价格的支撑作用。
总结
当前原油市场处于“供应恢复”与“地缘风险”的博弈之中。中东出口回升至战前水平、G7释放1亿桶储备、沙特下调亚洲售价,共同构成短期压价力量,推动布伦特原油跌至100美元/桶附近。但伊朗冲突引发的供应中断担忧持续存在,油轮袭击仍未停止,停火遥遥无期,沙特阿美预计全球库存需两年才能恢复,美国战略储备降至1982年以来最低,这些因素共同限制油价进一步下行。
市场对G7释储的实际增量仍存疑虑,因部分可能来自此前已协调但尚未释放的额度。
短期来看,布伦特原油100美元/桶关口仍是关键支撑位——若供应恢复趋势延续,油价或进一步承压;若中东局势恶化或供应中断加剧,风险溢价可能快速回升。在美伊谈判出现明确信号前,原油大概率维持区间震荡,消息面驱动的高波动仍将持续。
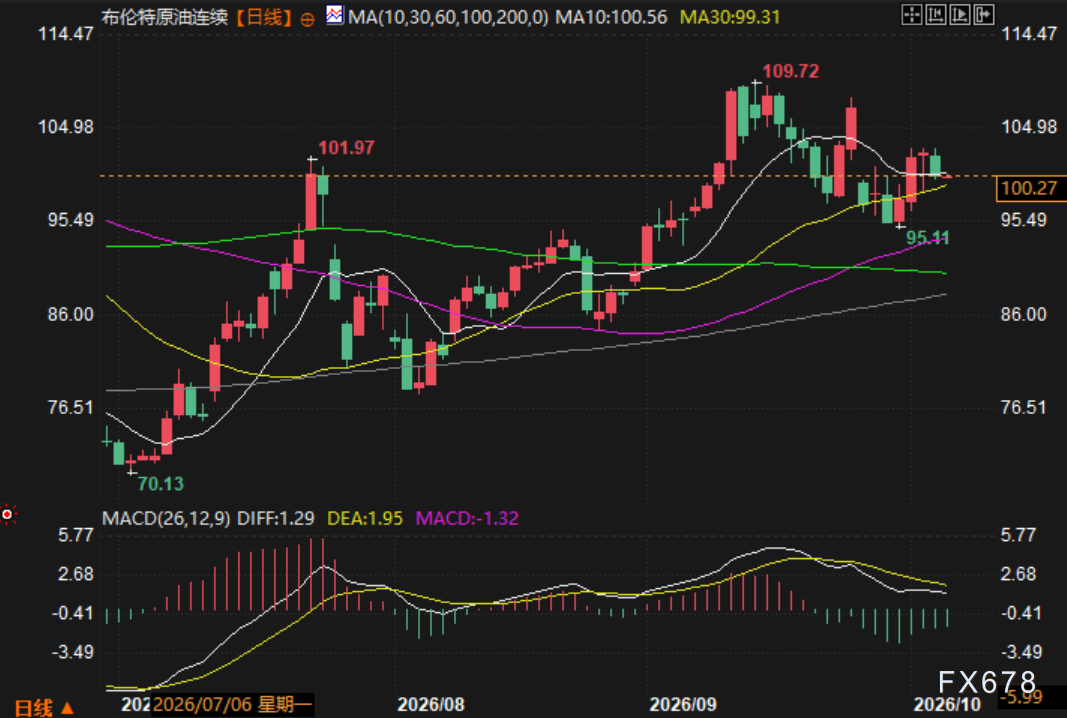
(布伦特原油期货日线图,来源:易汇通)
北京时间8:27,布伦特原油期货报100.28美元/桶。







