


克普勒(Kpler)统计显示,10月份霍尔木兹海峡的原油运输规模明显缩水。截至10月10日的一周,日均通过量为1050万桶,较冲突爆发前的1710万桶减少38%。另一组权威数据口径略高:9月该海峡日均运量为1811万桶,与中东冲突爆发前八周的日均1822万桶基本持平。沙特油轮及石油设施再次遭袭,各产油国对此忧心忡忡。此外,OPEC+自今年第二季度起分步实施名义上的增产配额,沙特等主要产油国在统计数据上也有所提产,但受地缘封锁影响,这些“账面增量”难以顺利转化为实际可供应的原油。与此同时,地缘风险持续升级,多家国际保险机构将波斯湾海域的“战术风险附加费”提高近150%,单艘超大型油轮(VLCC)的单航次保费骤增数百万元,原油贸易的实际流转空间被进一步压缩。
美俄近期敲定的一份柴油协议看似成效显著,实际上仅够满足美国9天的柴油需求,且货物将分批陆续交付。从成品油产业链来看,目前全球柴油库存较五年均值低18%左右,炼厂利润维持高位。仅靠一次性的短期增量,难以弥补秋收与冬季供暖季叠加所产生的系统性柴油缺口。若要油价持续回落,必须从根本上化解产油国冲突引发的供应短缺与各类风险。
除居高不下的地缘风险溢价和处于历史高位的运输成本外,中国石油进口回升的相关消息也在推高布伦特油价。中东冲突最激烈时,中国原油进口曾大幅下滑,这一因素使布伦特油价未能刷新历史纪录,也帮助全球避开了一场经济危机。据彭博社消息,未来90天内将有96艘载重200万桶及以上的油轮抵达中国港口,数量为2月底以来的最高水平。这意味着约1.92亿桶原油将在三个月内集中到港,日均增量超过200万桶。其主要动因在于国内炼厂秋检结束后开工率回升,以及为即将到来的出行旺季和工业复苏所做的备货需求。
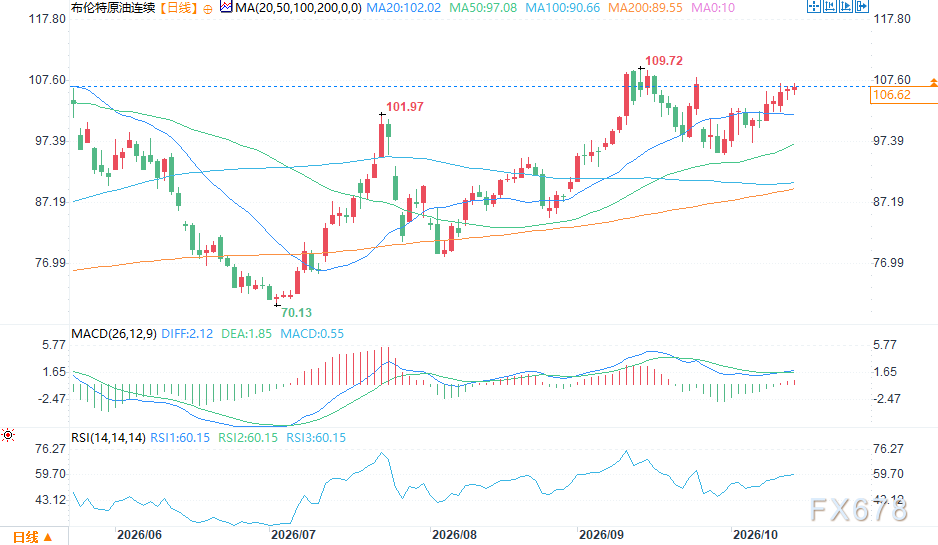
(布伦特原油日线图 来源:易汇通)
尽管如此,仍有几点值得留意。
第一,油价越逼近100美元,美国推动冲突降温、促成和平的动力就越强。对于价格偏高的布伦特原油,美国出手干预的心理底线大约在105美元附近。一旦油价突破这一关口,美联储抑制通胀的努力恐将功亏一篑,并直接削弱本土消费者信心与白宫的民意支持率。届时华盛顿很可能动用战略石油储备(SPR),对部分制裁豁免做出政策微调,或向OPEC+施压,要求其进一步放宽配额限制,以此强行压低油价。
第二,石油的供给与需求都缺乏价格弹性,供需平衡哪怕只变动1%,也可能引发10%至20%的油价波动。在当前边际供需极为脆弱的环境下,即便OPEC+释放少量额外产能,或市场出现有关停火谈判的风吹草动,都可能在衍生品市场引发高杠杆多空头的快速平仓。换言之,即便调控力度有限,油价仍有可能下跌,这并不出人意料,目前市场似乎已形成了这种条件反射式的反应。
第三,中国的需求持续攀升。今年春季,市场普遍预期与伊朗的冲突将很快结束,因此中国在高油价下压缩采购、动用石油储备,这是当时压制油价的关键因素。进入秋季后,中国开始采购10月交割的合约,需求持续走强。值得关注的是,中国战略石油储备(SPR)在前期消耗后进入补库周期,加上地缘政治的不确定性促使买家提高安全库存标准,这种“补库需求”与消费复苏相互叠加,形成了强有力的买方支撑。
除供应收缩外,油轮运费再度创下新高,运费已占原油总成本的三分之一;再叠加市场波动推升的风险溢价,成本端压力进一步加大。从波罗的海原油运价指数(BDTI)来看,中东至亚洲航线的运费在短时间内翻了一番,运力紧张使得到岸价(CIF)被大幅抬升。即便OPEC+通过提高配额来平衡市场,瓶颈也已从“无油可采”转移到“无船可运”的航运物流环节。
综合上述种种,都可能加速通胀上行,进而推高债券收益率,并带动美元走强。二次通胀风险的抬头使市场对美联储等主要央行“长期维持高利率”的预期再度强化,美国10年期国债收益率随之攀升,资金回流美元资产,对全球非美货币形成流动性挤压,引发新一轮宏观金融连锁震荡。







