


矛盾的症结在于,市场对今晚CPI数据以及明日PPI所释放的通胀信号持谨慎态度。若通胀表现超预期,美联储可能加快加息步伐;与此同时,能源价格推升的成本型通胀粘性较强,使实际利率难以有效下行。再加上部分新兴经济体外汇吃紧,不排除其抛售黄金以换取美元流动性,从而形成供给端的冲击。
能源通胀与AI隐忧叠加,全球经济增长面临考验
国际货币基金组织近期梳理了全球经济的三项深层结构性短板,而高油价进一步放大了这些矛盾,拖累全球增长中枢。
美国财政赤字长期侵蚀国民储蓄,只能依靠持续发债来填补缺口;欧洲储蓄资源较为充裕,但市场机制制约了资金流向高回报项目,有效投资明显不足。
在能源价格上涨的外部冲击下,三大经济体的既有短板进一步显现,全球经济增长压力加大。
与此同时,支撑全球经济扩张的AI主线,市场预期也开始出现松动。OpenAI的商业化落地进展低于预期,投资者担心算力相关资本开支的回报周期被拉长;HBM产业链的涨价势头有所放缓,市场开始重新审视全球算力需求的上限。
AI是近年美国经济增长的核心动力,一旦AI资本开支降温、长期增长预期下修,将进一步抑制全球工业品需求与居民收入水平。
从长期看,这本是利好黄金的因素。但在全球经济放缓的初期,旅游类国家的国际收支可能率先出现问题;叠加能源危机导致外汇储备快速消耗,部分国家不得不出售黄金换取外汇。同时,AI预期降温引发全球权益市场大幅回调,机构避险时倾向于先卖出流动性较好的资产,黄金因此首当其冲。
居民收入下滑叠加燃油成本抬升,旅游依赖型国家外汇承压
居民收入走弱与燃油成本攀升同时出现,将直接冲击依赖入境旅游创汇的经济体,马尔代夫、土耳其等国家便是典型代表。
这类国家的外汇收入高度依赖海外游客,而国内原油几乎全部依赖进口。
油价上涨推高国际机票价格以及本地发电和交通成本,抑制海外游客的出行意愿,旅游创汇持续收缩;然而能源进口所需的美元支出具有刚性,收入减少却难以同步压缩支出,外汇储备快速消耗,外汇风险预警已经拉响。
斯里兰卡2022年的主权债务危机便是例证,旅游收入大幅崩塌与能源账单暴涨相叠加,最终耗尽了外汇储备。
当美元现金趋于枯竭,此类外储吃紧的国家可能将黄金储备视为最后的流动性筹码,被迫出售黄金换取美元,给金价带来潜在供给压力。
盘面出现背离:美10年期名义收益率回落,金价反弹乏力
近期美国10年期名义国债收益率有所回调,但金价并未出现明显反弹,核心原因在于实际利率的下降幅度十分有限。
名义长债收益率的回落,主要源于市场下调了美国长期潜在增速、AI景气预期走弱,而非降息预期的显著改善。
与此同时,中东局势推动原油价格走高,市场通胀预期随之升温。
依据“名义收益率=实际利率+通胀预期”这一关系式,名义利率小幅下行的同时,通胀预期同步抬升,两者相互抵消,TIPS实际利率仅出现微弱回落。
黄金属于无息资产,其定价的核心锚是实际利率。只要实际利率保持韧性,长债名义收益率下行所带来的利好效应就会大打折扣,于是形成了“长债走弱、金价难涨”的背离格局。
数据公布前通胀粘性已被提前计价,金价承压
目前市场担忧,由原油驱动的成本推动型通胀具有较强粘性,其传导逻辑与国内PPI上行的情形相似。
油价上行推升上游工业品价格,成本正沿产业链向中下游缓慢传导。
即便美国10月加息的概率较低,市场的主要交易逻辑也并非立即加息,而是能源通胀拖累核心CPI回落速度,降息时点不断后移,高利率环境可能维持更长时间。
在CPI、PPI数据正式公布之前,市场已提前反映通胀控制不及预期的风险,这也是金价率先调整的重要推手。
市场担心,油价带动的成本型PPI难以快速消退,美联储或被迫长期维持高利率,从而压制黄金估值。
总结:利多逻辑短期受阻,金价仍有探底可能
当前金价正处于多空激烈博弈的阶段。从中长期看,中东地缘冲突、全球央行购金以及全球经济衰退担忧,构成了黄金的底层支撑;
但短期内多重利空仍在压制价格:实际利率下行缓慢、市场对降息的定价延后、旅游类新兴经济体外汇吃紧可能引发黄金抛售风险,加之前期多头获利了结。
利多逻辑短期内有所失效,金价仍存在继续寻底的可能。
后续重点关注两大信号:一是美国PPI、CPI数据,以验证能源通胀的粘性强度;二是高油价的持续时间,以及马尔代夫等旅游出口国外储的消耗速度。一旦这类国家集中变现黄金储备,金价或将迎来新一轮冲击。
技术面看,现货黄金整体仍受均线空头排列以及前期头肩顶形态颈线的压制。如果CPI数据无法有效提振金价,金价走势或将继续探底。
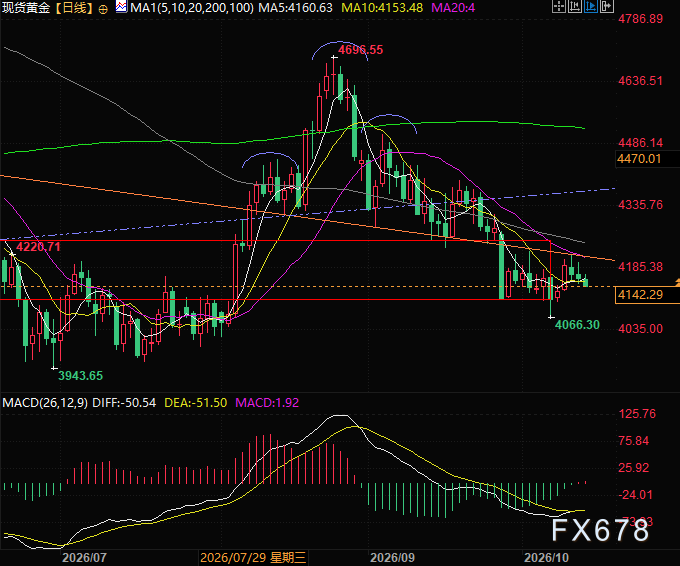
(现货黄金日线图,来源:易汇通)
北京时间17:39,现货黄金现报4142美元/盎司。







