


本期报告呈现出就业增长减缓、失业率微升、薪资增速明显下降的趋势,有效缓解了市场对于薪资持续高企及通胀反复的担忧。
此前文章曾指出,本次非农关注焦点并非就业人数本身,而是薪资增长和失业率的变化,但就业增幅下降同样受到市场欢迎。
需要指出的是,结合历史数据调整与季节性规律来看,尽管新增就业人数低于预期的9万,仅为2.9万,但美国劳动力市场并未出现衰退迹象,而是在逐步从过热状态回归至温和平衡,为美联储保持观望态度、暂缓加息提供了有力数据支持。
核心数据公布:全面降温,通胀压力明显缓解
本次发布的9月非农核心数据整体偏向鸽派,清晰释放出薪资通胀降温的信号,各项关键指标均低于市场此前预期:
9月新增非农就业人数:实际为2.6万,预期9万,企业招聘意愿阶段性减弱
失业率:实际为4.2%,前值4.1%、预期4.1%,上升0.1个百分点,劳动力市场紧张程度略有缓解
平均时薪同比增速:实际3.0%,预期3.2%,前值3.1%,薪资增长持续回落,打破市场对薪资粘性持续的担忧
数据修正:8月非农就业人数由16.2万调整为13.3万,前期偏高的就业热度得到合理调整
从核心逻辑来看,本次报告最值得关注的是薪资通胀的实质性下降。
薪资是服务类通胀的重要影响因素,薪资增速的回落意味着美国核心通胀压力正在持续缓解,长期困扰美联储的通胀问题出现积极改善。
深度分析:就业放缓为阶段性调整,并非趋势性疲软
市场初见9月仅新增2.6万就业,容易误判为劳动力市场大幅恶化,但结合8月季节性调整因素与前两月数据来看,本轮就业回落具有明显的阶段性特征,并不反映经济衰退信号。
从季节性调整机制来看,自2000年以来,8月非农的季节性调整因子平均为-11万。通常而言,8月受暑期结束、学生返校等因素影响,原始数据存在虚高,统计模型会通过负向因子进行修正。
但今年8月调整因子仅小幅下修2.9万,远低于历史平均的11万,导致8月数据存在阶段性虚高,透支了部分就业热度。
同时,历史数据显示,8月数据在后续修正中上修概率超过80%,平均上修幅度约4万,也表明本次小幅下修并未完全消化季节性扰动。
因此,9月就业增长大幅下降,实质上是前期虚高后的均值回归,而非企业大规模裁员或需求骤降。
结合7、8月整体就业表现来看,劳动力市场仍具韧性,只是从过热回归到正常水平,未出现趋势性下滑。
政策影响:美联储加息预期降温,政策基调趋于观望
此次非农报告与美联储当前政策取向高度契合,彻底打消了市场对年内再度加息的预期,政策重点转向“维持高利率、静观其变”。
此前美联储内部存在分歧:鹰派代表卡什卡利认为经济与就业仍具韧性,货币政策限制性不足,存在进一步收紧的可能;而中间派如杰斐逊则主张谨慎观察,依赖更多数据判断趋势走向。
此次数据公布后,薪资增速下降、通胀压力缓解,支持了中间派的观望立场,同时削弱了鹰派的加息主张。即便AI投资带来的资本支出和能源价格波动可能带来局部通胀风险,但薪资通胀的回落已为美联储暂停紧缩提供了充分理由,短期内加息可能性极低。
从洛根、库克等官员表态来看,当前长端美债收益率持续上升、高利率环境仍在延续,叠加本次就业降温,无需进一步加息即可实现紧缩效果,美联储货币政策将进入长期观望阶段。
后续核心逻辑与关注重点
综上所述,尽管9月非农新增就业仅为2.9万,但形成了“就业保持韧性、通胀压力缓解”的有利宏观组合,对大类资产走势形成支撑,尤其对科技股的提振作用强于黄金,因通胀下降但就业温和增长。
薪资回落压低通胀预期,推动实际利率下行,降低黄金的持有成本;同时就业未明显恶化,避免了市场对经济衰退的恐慌情绪,整体风险偏好逐步回升。
未来宏观博弈将围绕三点展开:一是薪资增速是否能持续下降,彻底缓解服务类通胀粘性;二是失业率是否持续上升,确认劳动力市场降温趋势;三是地缘能源价格波动与AI投资带来的外部通胀冲击是否会反复扰动市场。
行情方面现货黄金如期出现冲高回落走势,因就业未出现实质恶化,也未出现经济衰退迹象。
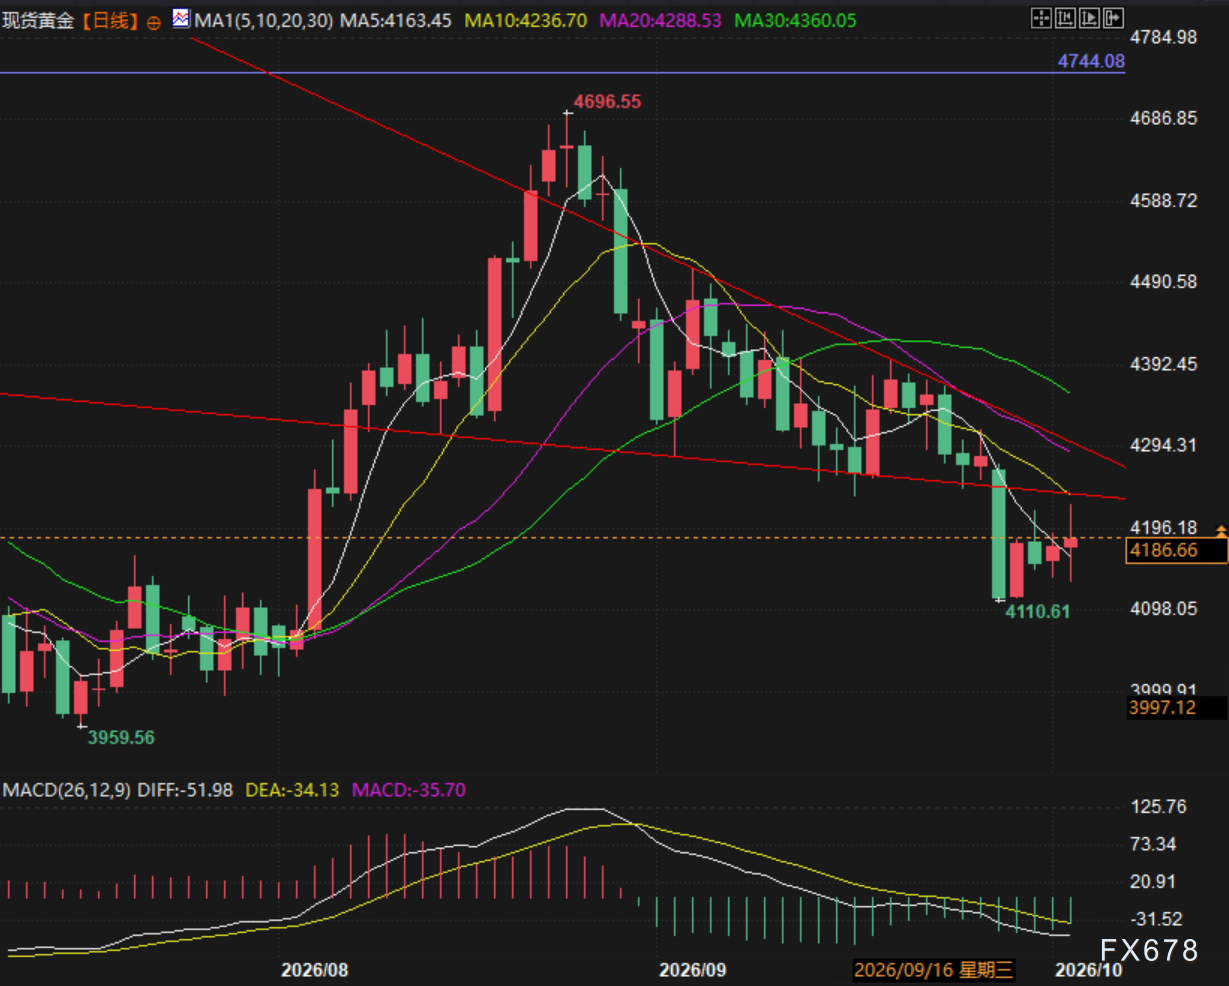
(现货黄金日线图,来源:易汇通)







