


在美联储高层释放偏鸽信号以及通胀数据低于预期的背景下,最新公布的弱于预期的非农数据进一步降低了10月加息的概率,市场普遍认为下一次加息更可能推迟至12月。我们依然认为市场对美联储未来加息路径的定价过于激进。
美国9月非农就业数据三大关键指标均不及预期:当月新增就业岗位仅为2.9万个,远低于市场预期的9万个,且前两个月的数据合计下调6万个;失业率从4.1%上升至4.2%,主要由于劳动参与率回升,更多人重返就业市场;薪资同比增幅为3%,低于预期的3.1%,这表明就业市场并未推动通胀上升。
这份就业报告与美联储高层近期表态形成呼应,包括纽约联储主席约翰·威廉姆斯和副主席菲利普·杰斐逊在内的多位官员都表示,当前环境下无需急于加息。整体来看,美联储在10月会议中维持利率不变的可能性较大,除非10月14日发布的9月CPI数据显著高于预期。我们维持此前判断,预计下一次加息将发生在12月。
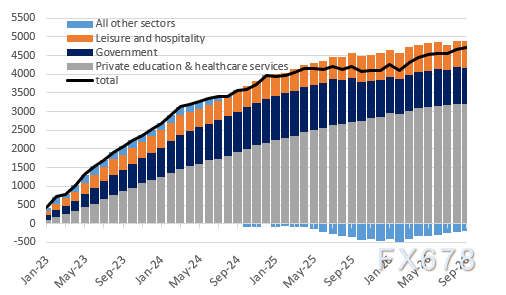
(2022年12月以来累计就业变化,以千计)
从行业细分来看,制造业延续增长趋势,已连续四个月实现就业增加,今年累计新增岗位达7.2万个,与制药、交通航空航天、计算机电子等高端制造领域的景气度保持一致。建筑业也有所增长,可能受益于数据中心投资热潮。相比之下,服务业整体疲软,信息业减少1万个岗位,金融业减少7000人,专业商业服务业减少9000人,政府职位减少1.7万个。
目前支撑就业增长的三大行业为:私人教育与医疗保健、州及地方政府(不含联邦政府)、休闲及酒店业。
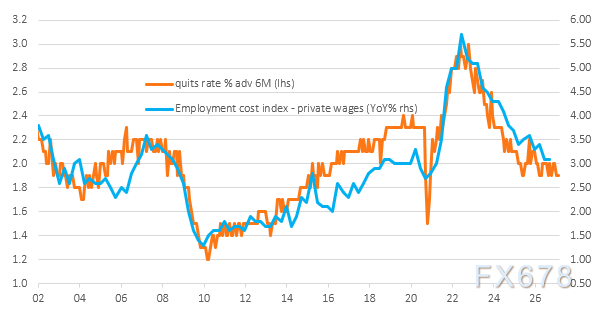
(离职率走低反映薪资压力减弱)
当前美国劳动力市场正逐步趋于宽松,这也解释了薪资增长放缓的原因。整体呈现“低招聘、低裁员”特征,岗位供给减少,前期大量人口退出就业市场。尽管9月劳动力总人数环比增加48.5万,劳动参与率由61.6%上升至61.8%,但波动性依然较高。目前,失业人口与岗位空缺数量已趋于平衡,而2022年初时,每名失业者平均对应两个岗位。
劳动力供需关系的转变正在抑制薪资增长。当前离职率处于低位,预示即便薪资同比增速已降至3%,后续仍有下行空间。这再次表明,就业市场不会引发通胀压力,也印证我们的观点:市场对美联储未来还将加息3-4次的预期明显过于乐观。







