


通胀激增:能源主导上涨,核心通胀决定持续性
欧洲9月最显著的变化并非核心通胀失控,而是能源分项同比涨幅从14.3%扩大至18.8%,直接推动整体通胀上升0.6个百分点。服务通胀也由3.0%升至3.2%,食品分项同样出现反弹。整体与核心通胀之间的差距扩大,表明当前价格压力主要由能源驱动,但服务价格的回升意味着成本传导并未止步于能源领域。
对市场而言,3.8%的整体数据首先影响短期通胀风险溢价,而2.5%的核心数据则反映央行对二轮效应的关注程度。真正值得关注的不是单月通胀的峰值,而是能源成本是否持续传导至工资、服务价格和非能源商品中。如果这种传导增强,能源冲击将从局部价格变化演变为更广泛的通胀黏性。
欧洲央行:加息之后,决策更聚焦传导路径
欧洲央行在9月将三项关键利率上调25个基点,存款便利利率、主要再融资利率和边际贷款利率分别升至2.50%、2.65%和2.90%。9月的基线预测显示,2026年至2028年整体通胀分别为3.0%、2.5%和2.1%,核心通胀分别为2.5%、2.6%和2.3%。这意味着即使能源的直接影响逐渐减弱,基础价格压力可能仍将缓慢回落。
欧洲央行执行委员会成员施纳贝尔在9月30日表示,货币政策“不能等到间接效应和二轮效应真正显现后再采取行动”。其政策含义明确:能源冲击的持续时间、企业成本转嫁力度、工资反馈以及长期通胀预期,已经比单一的整体通胀数字更具决策参考价值。同时,长期收益率上升本身也会收紧融资环境,货币政策面对的是通胀压力与金融条件收紧并存的局面。
欧元兑美元:通胀利差逻辑被金融条件削弱
目前欧元兑美元维持在1.124附近,而9月30日还位于1.133左右,短期波动显著放大。从通胀角度来看,更高的欧元区通胀数据会提升市场对欧洲央行维持紧缩政策的预期;但能源价格上涨同时也会压缩实际收入、恶化贸易条件,并通过债券收益率上升推高融资成本,因此汇率无法仅凭名义利率预期解释。
另一侧,美联储在9月也将联邦基金目标区间上调25个基点至3.75%-4.00%,欧美政策利率仍存在显著差距。对于欧元兑美元而言,更具解释力的框架是综合考虑欧美利差、能源冲击和风险溢价,而不是将3.8%的通胀数据简单映射为汇率结论。
技术结构:弱势格局与波动扩张并存
日线图显示,价格持续运行在布林中轨下方并接近下轨,布林带宽度表明近期价格离散程度明显扩大。MACD中DIF为-0.0077、DEA为-0.0052,两线均位于零轴下方,负值柱体仍在扩张;布林中轨同步下弯,显示过去数周的价格重心持续下移。
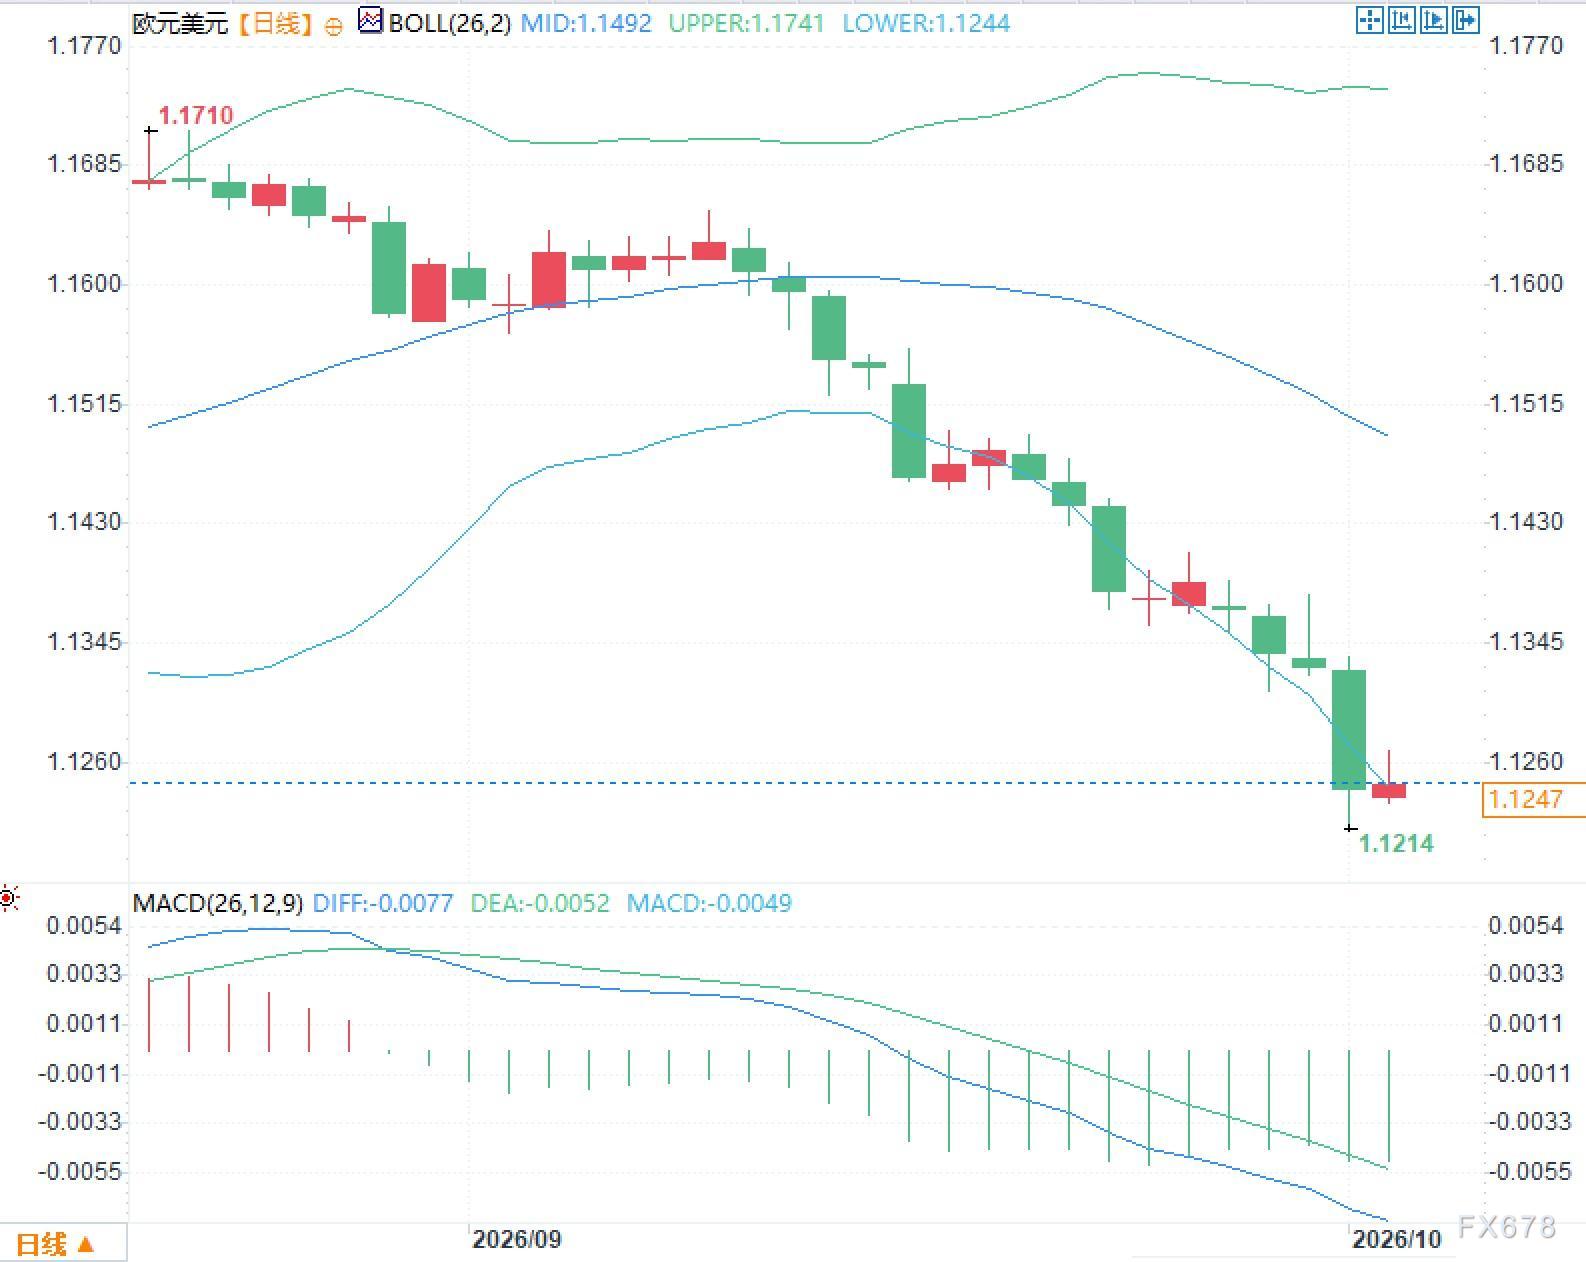
这些指标描述的是已经发生的趋势强度、波动率和动量状态。在事件密集阶段,更有参考价值的是观察通胀数据公布后,价格波动率、期限利差与动量指标是否同步变化。如果三者出现背离,其市场含义往往比单一技术指标更复杂。
常见问题解答
问题一:为什么整体通胀升至3.8%,核心通胀却只有2.5%?
答:因为本轮通胀上升主要由能源价格推动,9月能源价格同比上涨18.8%,远高于服务等其他分项。核心通胀剔除了能源等波动较大的项目,因此涨幅相对较小,这也是判断通胀是否向更广泛价格体系扩散的关键指标。
问题二:通胀高于预期是否意味着欧元必然走强?
答:并非如此。更高的通胀数据会改变市场对欧洲央行利率路径的预期,但能源成本上升也会压缩居民实际收入、抬高融资成本并影响经济增长预期,汇率最终反映的是欧美利差、金融条件和风险溢价的综合结果。







