


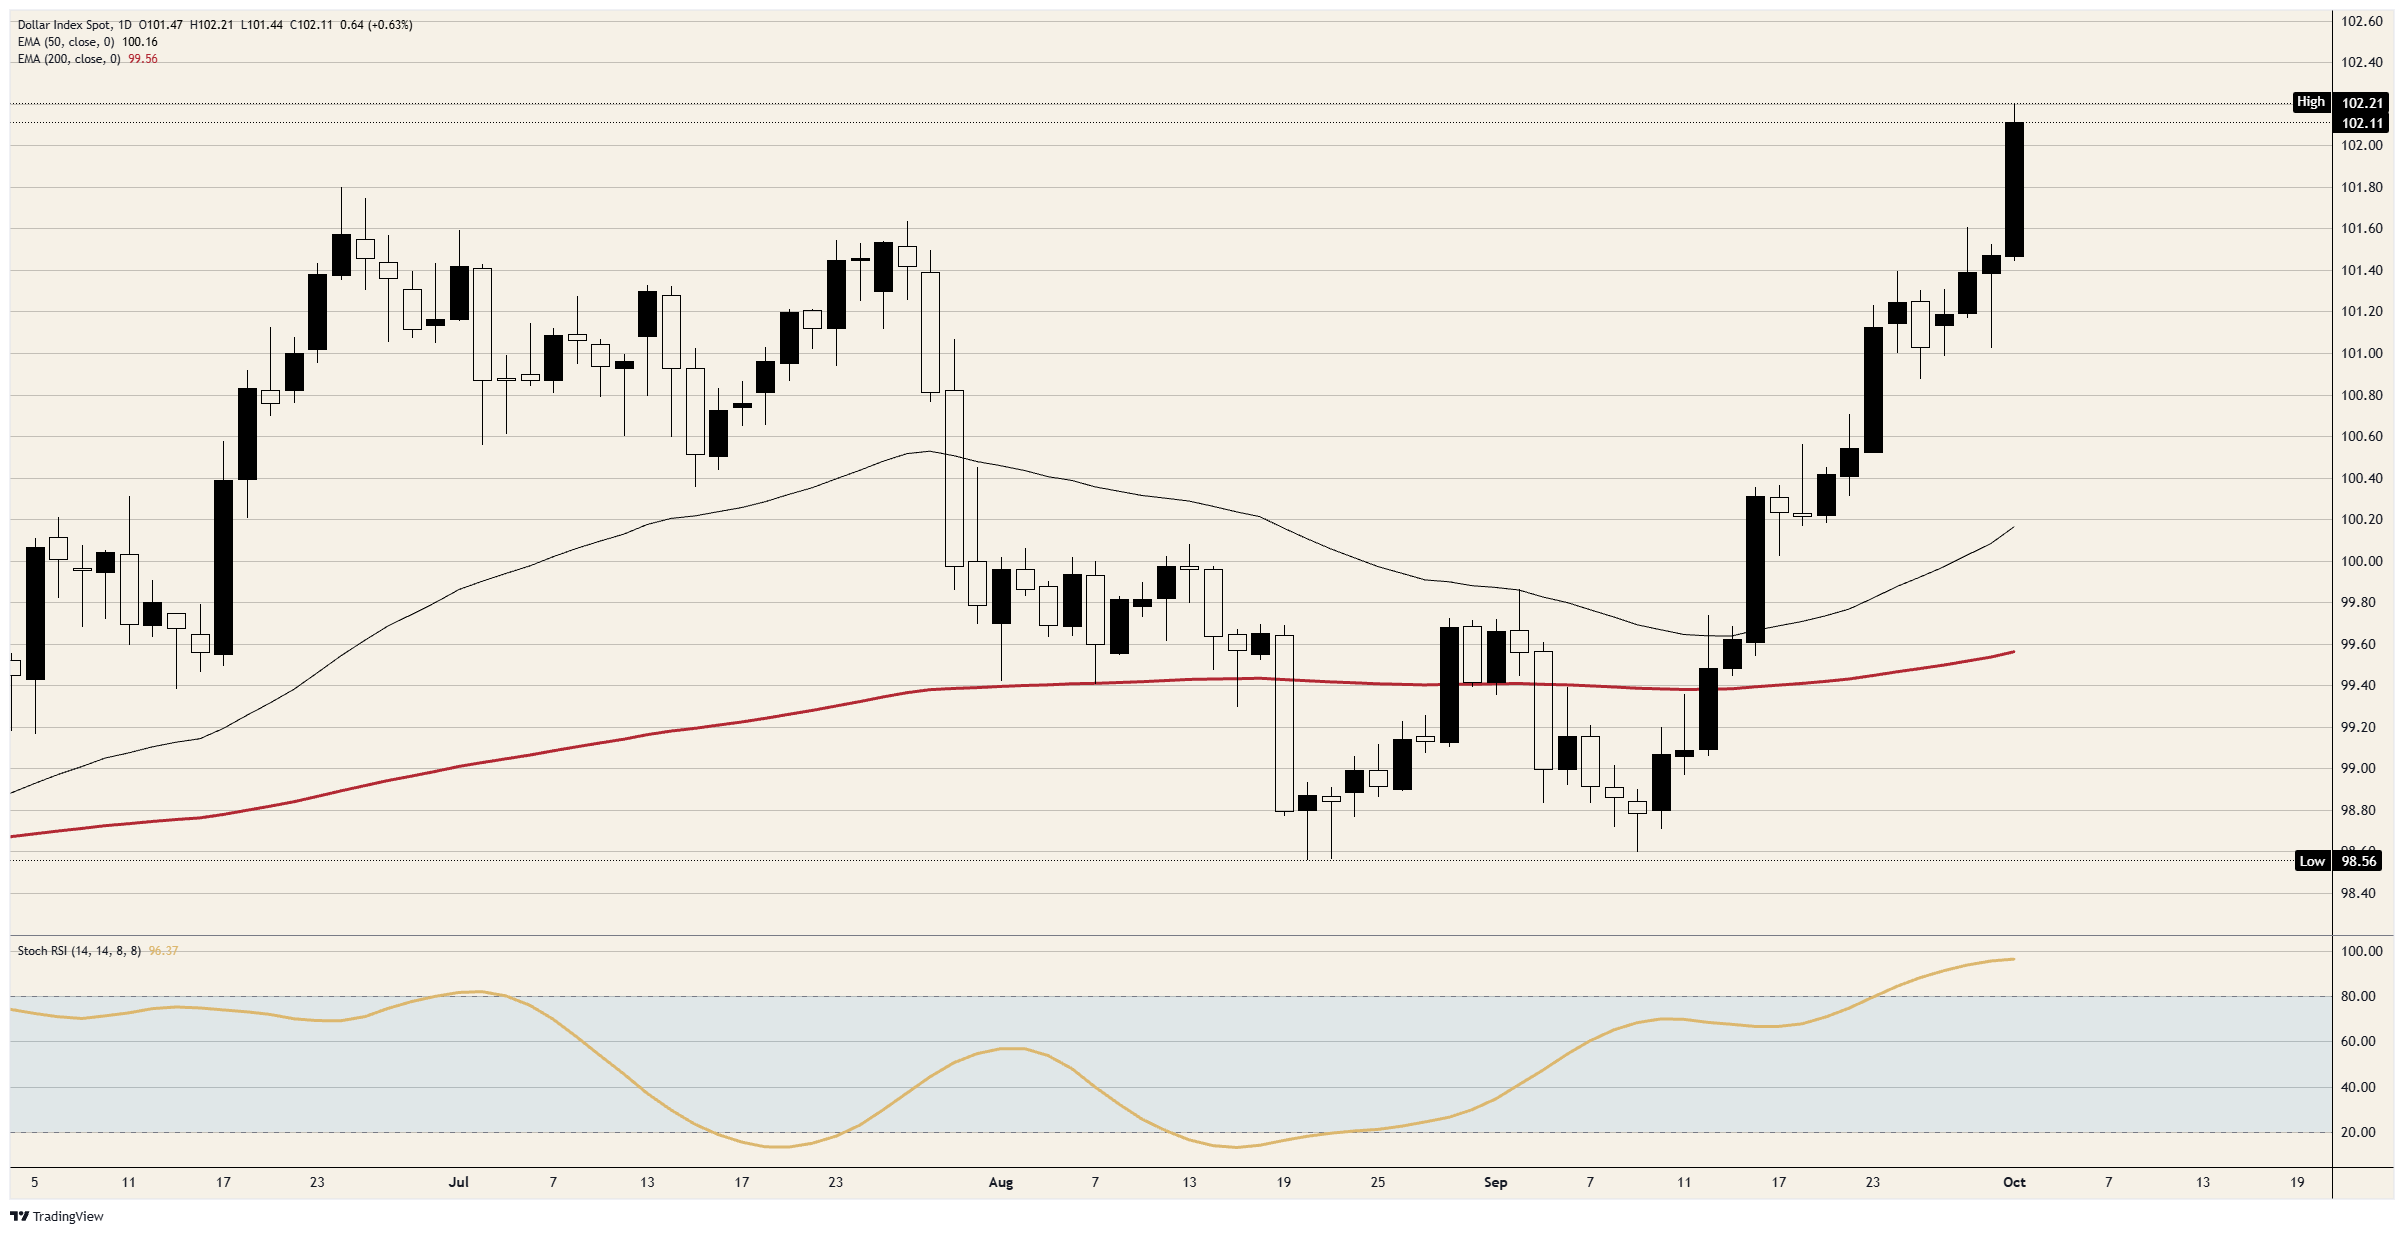
- DXY 突破 102.00,触及 2025 年 4 月以来最高点,欧元持续承压。
- 欧元兑美元自 2025 年 5 月以来首次跌破 1.1300。
- 市场预期 10 月加息概率由周一的约 70% 下降至不足 40%。
自周一以来,市场对美联储 10 月加息的预期明显降温,但美元指数仍持续走强。目前指数运行在 102.10 附近,创下 2025 年 4 月以来的最高水平。美元指数上涨主要受油价波动和欧元疲软影响,而非单纯由加息预期推动。
加息预期后移,10 月行动存疑
美联储于 9 月 16 日将利率上调至 3.75-4.00%,主席沃什指出,当前通胀水平仍过高。纽约联储主席威廉姆斯周二表示,加息无需急于推进,但预计年内仍将再加一次。
同日公布的职位空缺和消费者信心数据疲弱,8 月核心 PCE 物价仅上涨 0.2%,低于预期。明尼阿波利斯联储主席卡什卡利周四表示,他对 10 月加息没有明确立场,但仍预计年内将再加一次。他的预测显示,2027 年前还将再加息一次。
期货市场周一预计 10 月加息概率约为 70%,但随着 PCE 数据公布,该概率降至 40% 以下。市场仍预期年内将再加一次息,并预计至 2027 年底累计接近四次加息。因此,市场只是将加息时间点后移,而非完全取消。威廉姆斯称加息无需急于推进,市场解读为对 10 月行动持谨慎态度。
周三 10 年期美债收益率突破 5.30%,创下 24 年新高,30 年期收益率也达到 5.65%。收益率上升意味着美元资产对海外投资者更具吸引力。同时,9 月工厂支付价格数据也显示上涨。ISM 价格指数升至 77.9,接近战争初期 3 月的 78.3,市场继续将后续加息计入预期。
欧洲原油进口依赖度高,美元指数走势受支撑
欧元周四跌至 2025 年 5 月以来最低,连续第四个交易日下行。欧元在美元指数中占比达 57.6%,法国债务担忧加剧了抛压。尽管德国、法国、意大利和西班牙 9 月通胀数据偏高可能促使欧银采取行动,但在数据集中公布当日,欧元仍走低。
欧盟原油和燃料进口依赖度高达 96.6%,2024 年其中 16% 来自美国,高于任何其他国家。日本在美元指数中占比 13.6%,自身原油产量极少,因此美元指数中 71.2% 的经济体面临相同的成本压力。
美国目前原油和燃料出口量已超过进口,4 月净出口创下每日 580 万桶的历史新高。原油价格上涨对欧洲和日本构成成本压力,而对美国出口商则是收入增长,无论美联储如何决策,这都会推动美元指数走强。
受中国暂停燃料出口及五角大楼有关第三个航母战斗群的消息影响,原油价格周四再度上涨,美元指数也在第二时段触及日内高点。这两则消息均推高了欧洲和日本的进口成本,且与美联储决策无直接关联。
薪资增速落后通胀五个月,非农数据即将公布
周五 GMT12:30 将公布 9 月非农就业数据,预计新增就业 9.4 万人,低于 8 月的 16.2 万人;失业率预计将维持在 4.1%。平均时薪料环比上涨 0.3%。周三 ADP 公布的私营部门就业数据为 9 万人,高于预期的 7 万人,同时 9 月裁员人数降至约 4.3 万人,较 8 月下降 18%。
欧元区 9 月通胀初值也将在周五早些时候公布。强劲的非农数据可能重新引发对 10 月降息的讨论,美联储将于 10 月 28 日做出决策;而疲弱数据则可能导致加息延后。对于一个关注加息终点而非时间点的指数而言,这是在加息节奏之间的选择。
技术面分析
阻力位:周四高点略高于 102.20,因航母消息引发的涨势在此止步。其上方,102.50 和 103.00 是该指数自 2025 年 4 月以来未触及的整数关口。
支撑位:102.00 自周四突破以来一直守稳。其下方,6 月高点附近的 101.80 自 6 月 24 日起曾限制该指数,直到周四突破;随后是周三高点附近的 101.50,周四涨势正是从该位开始。
趋势偏向:在 101.80 之上仍偏多,第一目标看向 102.50,之后是 103.00。随着该指数有望连续第四日上涨,日线 Stoch RSI 指标动能接近 96,因此回调至 102.00 附近也可能出现,而不破坏整体涨势。若日线收盘跌破 101.50,则可能回测 9 月下旬区间,并终结当前多头行情。
DXY 日线图
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。







