


受益于强劲的宏观经济数据、债券收益率上升以及油价反弹,美元汇率已攀升至18个月以来的高位。
美国第二季度GDP年化增长率从1.6%上调至2.2%,表明其经济增速优于欧洲,并具备承受更高利率的能力。8月个人消费支出(PCE)环比增长0.9%,超出市场预期;尽管核心价格指数同比涨幅仍维持在3.0%,但市场已意识到当前政策利率远高于2%的通胀目标。
尽管昨日公布的美国核心PCE数据略低于预期,市场对美联储10月加息概率预期降至40%以下,但美债收益率仍逆势上扬。受GDP数据推动,10年期美债收益率已升至2002年以来的最高水平。
与此同时,欧洲市场风险偏好下降促使资金流向避险资产,进一步推升美元买盘。投资者正密切关注即将公布的非农就业报告——若数据表现强劲,美债收益率可能继续走高,从而对欧元兑美元施加更大下行压力。
油价持续高位:通胀与紧缩预期的双重变量
据高盛数据显示,中东地区石油出口量(含灰色市场)已达每日2330万桶,超过2025年预期水平。该机构指出,布伦特原油价格未能回落主要受到全球石油库存下降及地缘冲突风险加剧的影响。
若油价维持高位运行,将进一步推升核心通胀压力,增加央行采取更激进紧缩政策的可能性,从而增强美元的上行动能——这一传导机制在当前市场环境中尤为明显。
欧元跌破震荡区间:法国财政与政治双重危机发酵
欧元/美元已突破长期震荡区间,跌破1.13关口,创下2025年5月以来最低水平,触及15个月低位。即便欧元区制造业PMI表现优于预期,也未能扭转欧元颓势。
法国财政风险成为拖累欧元的关键因素。周四法国10年期OAT国债收益率飙升至4.9%,创下2002年6月以来新高。法国政府计划推出540亿欧元财政整顿方案,目标是到2027年将财政赤字控制在GDP的5%以内。但市场信心明显不足:
在全球债券抛售潮下,法国与德国国债收益率利差扩大至127—130个基点,达到自欧债危机以来的最高水平;预计明年法国债务负担将超过GDP的120%;市场担忧法国2026年预算赤字比例可能从GDP的5.1%上升至5.6%,而非向目标靠拢。
政治僵局进一步加剧市场担忧。法国政府坚持推行紧缩政策,但议会中的左右翼政党均不愿配合,行政与立法部门的冲突难以避免。加上明年4月大选前的不确定性,投资者正加速撤离法国资产,本地债券持续遭抛售,给欧元兑美元带来显著压力。
欧洲央行的政策困境
欧洲央行目前面临难以调和的政策难题。
一方面,通胀压力本应推动加息;另一方面,加息将推高外围国家债券收益率,进一步加剧法国等国的债务融资难题。作为前法国财政部长、欧债危机期间的IMF负责人,以及长期执掌欧洲央行的拉加德深知其中利害——据欧洲央行理事会官员透露,目前尚未出现工资—物价“二级效应”的迹象,这为央行维持利率提供了理由。
在这一背景下,持续上升的通胀反而对欧元不利:物价上涨削弱货币购买力,而央行却难以采取有效行动。或许需数个季度时间,欧元贬值才可通过提升欧洲出口竞争力来带动区域经济复苏。
欧元区基本面的“对冲因素”:制造业PMI改善
需指出的是,当前市场担忧情绪已盖过欧元区基本面中的积极信号。
受需求支撑,新订单增长推动欧元区制造业景气度回升,9月制造业PMI连续第三个月上升,从8月的52.7升至52.9,创下四年多来最快增速。然而,在法国主权风险与美债收益率飙升的双重压力下,这一数据并未对欧元形成有效支撑。
技术分析
欧元兑美元已跌至15个月低位,技术面整体呈现看跌态势:
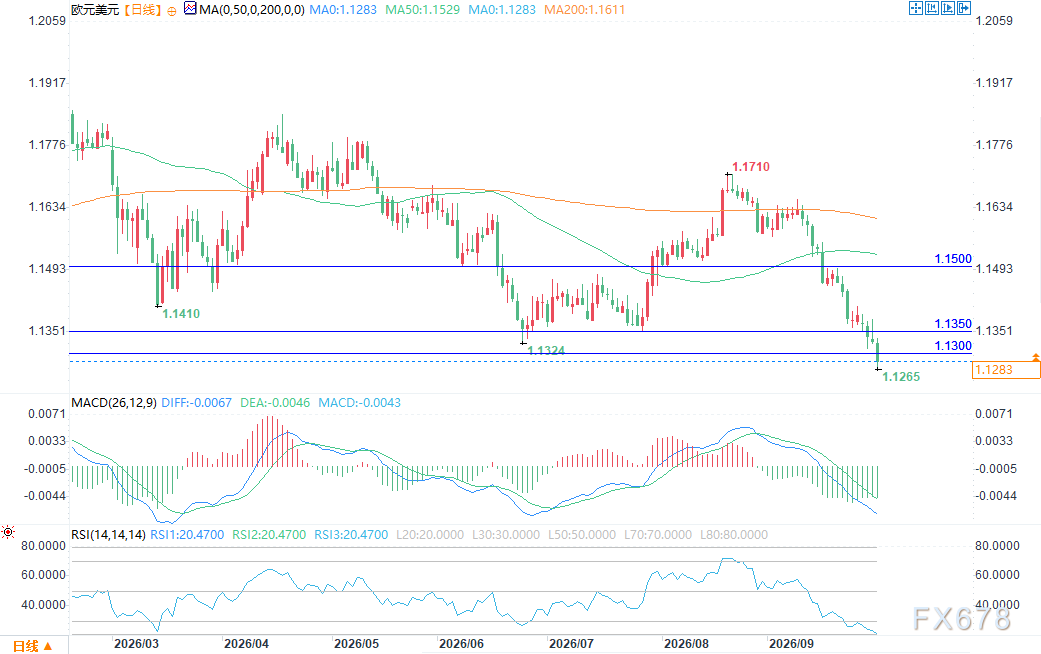
(欧元/美元日图 来源:易汇通)
汇价运行于下行趋势线下方,并位于50日、200日指数移动平均线(EMA)之下;
价格跌破1.1350支撑区间后,回落至1.1300关口附近;
相对强弱指标(RSI)已进入深度超卖区域,预示短期可能出现盘整或技术性反弹修复。
关键价位:
多头阻力:需重新站稳1.1350上方,才能挑战1.1500阻力位,该位置同时为50日EMA与水平阻力交汇点;
空头目标:若跌破1.1300,将进一步下探1.1200,该价位上一次出现是在2025年初。
总结
美国经济的强劲表现与油价高位运行持续支撑美元,而法国的通胀、债务及政治不确定性则对欧元构成压制。欧元已跌破长期震荡区间,欧洲央行在控通胀与稳债务之间陷入两难,法国大选前的政治僵局短期内难以缓解。本周五公布的美国非农就业数据将成为下一个重要催化剂——若数据确认美国经济强劲,欧元兑美元或将进一步下探1.1200关口。







