


日元走势本质上反映的是美日央行政策节奏的博弈。日本央行已于9月18日将利率上调25个基点至1.25%,为年内第二次加息;而美联储当前利率仍维持在3.75%—4.00%区间,两者政策利差至少达2.5个百分点。10月底成为关键节点:美联储将在10月28日召开会议,日本央行则紧接于10月30日举行政策会议。根据利率互换市场定价,日本央行10月再次加息的概率约为36%,与美联储同期加息概率接近——在如此显著的利差背景下,两央行加息预期却基本一致,反映出市场对汇率走向的高度不确定。
接下来的经济数据将直接影响市场预期。首先公布的是日本央行季度短观调查:大型制造业景气指数由22升至24,连续第六个季度改善,创八年新高,尽管略低于预期的25,但企业信心持续回暖,为日本央行继续收紧政策提供支撑。随后,东京9月CPI数据即将于周五清晨公布,市场预期核心CPI同比上涨2.4%,较8月的1.8%明显上升——若数据符合预期,将大幅提升日本央行10月加息的可能性。同日晚间北京时间20:30,美国9月非农就业报告将发布,若数据强劲,将再次推升美联储加息预期。短短两天内,美日利差两端都将迎来关键数据,预计将引发汇价波动加剧。
当前市场情绪处于“预期先行、等待验证”的状态。若东京通胀数据如预期上升,市场对日本央行年内继续加息的预期将升温;而若非农数据表现强劲,则美元将重获利率支撑。对于美元兑日元而言,东京通胀利好日元、美国就业利好美元,最终走势取决于两者相对强弱。值得注意的是,目前约三分之一的加息概率更倾向于12月行动,除非东京物价出现超预期跳升,否则日本央行可能更倾向于年底再做决定。此外,日本财务大臣此前关于日元“被低估”的言论以及日美协调机制的存在,也为汇率波动设置了政策层面的缓冲。
从全球影响来看,若美日利差收窄预期逐步实现,将压低美元兑日元中枢水平,有助于缓解能源与原材料进口成本压力,同时日元升值也可能带动亚洲其他货币走强,对区域资本流动产生边际影响;反之,若利差维持高位,日元弱势将持续,输入型通胀压力也将持续困扰相关经济体。目前市场关注焦点集中在三点:东京9月通胀是否达到2.4%、美国非农就业数据表现、以及10月底两大央行会议前的政策信号,三者将共同决定157关口附近的争夺结果。
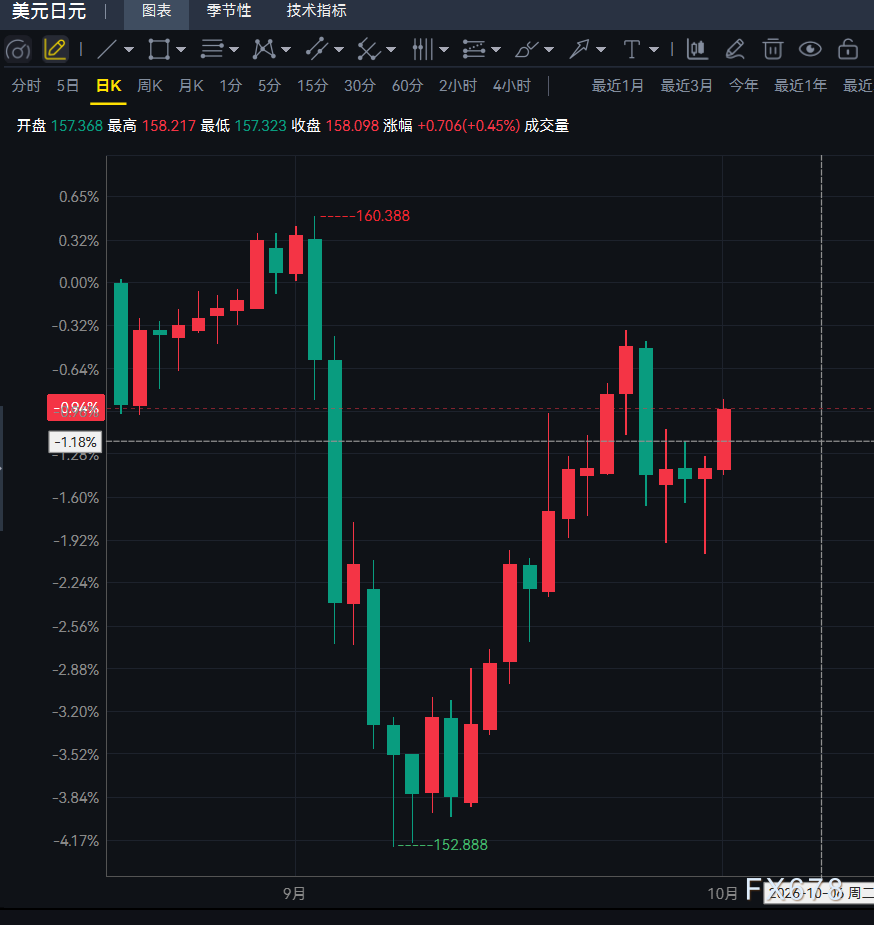
从技术面看,日线级别上美元兑日元已连续四个交易日收盘于200日均线之下,该均线自9月25日以来持续压制反弹,成为上方第一道技术阻力;更上方阻力位于159.00,即9月24日反弹高点。下方支撑方面,156.50为本周低点区域,周三最低触及156.35,该位置构成第一道防线,随后是156.00整数关口。动能指标方面,日线随机指标RSI已升至接近79且仍在上升,表明短线超买压力仍在累积,预示汇价可能对200日均线发起反弹测试。从4小时周期看,汇价在158一线多次受阻,形成高点略降的收敛形态,若短周期动能无法配合突破,则可能再次回踩156.50甚至156.00;反之,若有效站稳158并放量上行,则有望挑战159.00区域。
编辑总结
总体来看,美元兑日元正处“利差预期再平衡”的关键阶段:美国通胀放缓削弱美元高息支撑,日本央行收紧立场强化,日元理论上应受双重提振,但汇价仍围绕157关口反复震荡,表明市场对政策落地节奏仍存分歧——当前约三分之一的10月加息概率意味着日本央行更可能将行动延后至12月。短期内,东京通胀数据的跳升风险与美国非农数据的表现将决定方向:若两者均利好日元,美元兑日元有望有效跌破156.00并逼近155.00;若美国数据强劲、日银按兵不动,则汇价可能重返158.00上方整理。风险方面需留意日本当局可能再度干预汇市,以及10月底两大央行议息“撞车”可能引发的波动加剧。







