


美日官员的言论也在一定程度上抑制了该货币对的上升动能。美联储官员威廉姆斯周二指出,当前无需急于再次加息,但若经济走势符合预期,今年晚些时候仍有可能进一步收紧政策。
半年末资金流动主导,日元升值或难持续
美元兑日元周三亚洲盘中由约157.5下滑至约156.4,跌幅约0.7%,日元交叉盘同步走强。此轮变动主要源于日本财政半年末的资金回流,日本投资者集中汇回资金,出口企业也进行外币抛售。定盘价后卖压仍在延续,该价格为每日设定的参考汇率,通常成为企业资金操作的重要节点。此类季节性调整往往在新财年上半年内迅速反转,因此日元此次的升值幅度可能并不如表面数据所显示的那样稳固。
市场普遍关注周四新财政半年开启后走势变化,因资金回流效应将逐步减弱,流动性也将回归正常水平。历史数据显示,半年末效应通常具有短期性质,若基本面未发生根本转变,美元兑日元在资金流退潮后可能重新走强。
总体来看,当前日元走强主要受技术面与季节性因素推动,而非趋势性反转的明确信号。
政策沟通抑制美元兑日元上行
政策层面的交流也对美元兑日元构成一定压制。据报道,美日高层官员近期表达了对汇率波动的关注,尤其在特朗普对日元疲软表达担忧后,市场对联合干预的预期有所升温。
日本财务省官员强调对汇率剧烈波动保持警觉,美国方面也释放出关注信号。美元兑日元周二从低位反弹后在157.5附近企稳,偏鹰的日元政策预期也对汇率形成支撑。
这些政策表态使交易员对推升美元兑日元保持谨慎态度,此前该货币对曾处于近期波动区间的高位。干预风险上升显著增加了做空成本,市场对160心理关口的敏感度明显提升。
整体来看,政策沟通成为短期重要变量,限制了美元进一步大幅上行空间,同时也对日元提供了额外支撑,投资者更倾向于在关键阻力位附近采取观望或减仓策略。
威廉姆斯称无需急于加息,但美联储内部存在分歧
美联储官员的言论也加剧了美元的短期回调压力。纽约联储主席威廉姆斯周二表示,9月加息后无需急于进一步收紧政策,但若经济走势符合预期,今年晚些时候可能仍适合再度加息。
市场将这一表态解读为偏鸽倾向,并认为其促使美元指数小幅回落,尽管当日指数仍录得上涨。其他美联储官员则释放出更鹰派信号,理事巴尔表示可能有必要继续加息,市场仍预期10月会议加息概率较高。威廉姆斯“无需紧迫”的措辞削弱了美元的部分支撑,但美债收益率维持高位、整体加息预期未变。
这种政策立场的分歧令美元走势更加复杂:短期内受鸽派言论压制,但中期仍受利率优势支撑。市场将继续评估不同官员言论的影响力,并结合后续经济数据判断政策走向。
日元走强忽略国内疲弱数据,资金流主导短期走势
日元的升值趋势并未受到国内经济数据的支撑。日本8月工业产出环比下降1.7%,远低于预期的上升1.7%;零售销售同比增长2.7%,低于预期的3.3%。
此类数据通常会削弱日本央行收紧政策的依据,从而对日元形成压力,这表明当前走势更多由资金流动而非基本面推动。日本央行9月将基准利率上调至1.25%,为1995年以来最高水平,一位前日本央行政策委员估计10月再度加息的概率为20%至30%。
日本央行未来的政策路径仍是关键变量,市场仍在评估其10月是否可能再次行动。
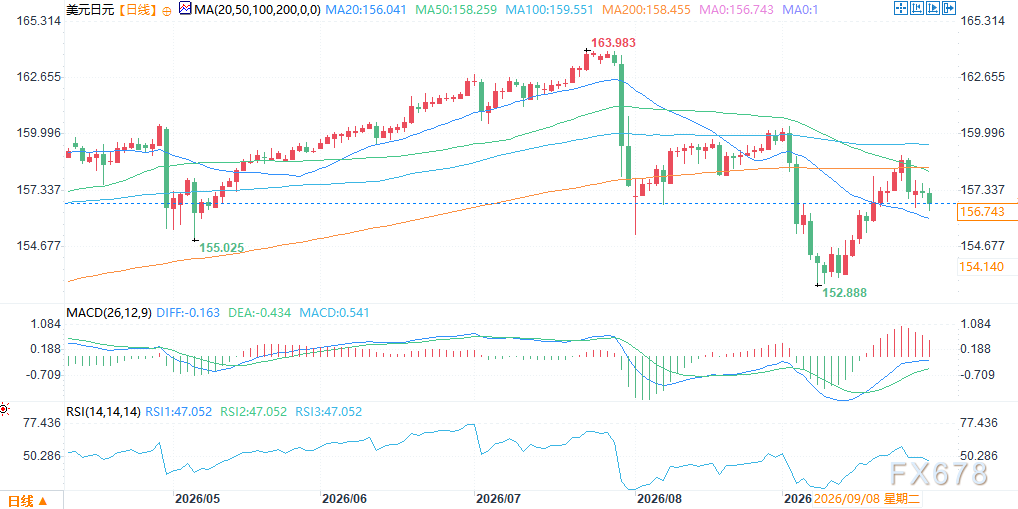
(美元兑日元日线图,来源:易汇通)
北京时间12:05,美元兑日元报156.82/83。







