


盛宝银行大宗商品策略主管奥勒·汉森(Ole Hansen)在其贵金属市场分析中指出,国际金价跌破4230美元关键支撑位,叠加美债收益率大幅攀升以及美元指数走强,市场再度出现抛售黄金的趋势。目前,黄金ETF的资金流入成为支撑金价的主要对冲手段。在实际利率持续高位运行的背景下,黄金的抗压能力正面临一次极为严峻的测试,市场也呈现出一组相互矛盾的信号:长期债务风险利好黄金避险属性,但短期流动性紧张却可能引发黄金抛售。
奥勒·汉森表示,本周初金价的走势表明,在债券收益率持续上升的环境下,黄金维持买盘的能力正受到越来越大的挑战。他指出,金价疲软是多重因素叠加的结果,包括美债收益率上行、美元走强、关键支撑位跌破后引发的技术性抛盘,以及亚洲主要投资者在长假前的获利了结操作,进一步加剧了价格的下行压力。利率的压制效应已不容忽视,美国10年期实际收益率已升至近18年高位,接近2.85%。同时,短期利率市场预期,到明年4月,美联储可能还会进行三次每次25个基点的加息。
汉森指出,从历史经验来看,当无息资产如黄金的机会成本迅速上升时,通常会对金价构成明显压力。由于黄金不产生利息收入,当债券实际收益率上升时,资金往往从黄金转向债券,这是传统分析框架中压制金价的核心机制。然而当前市场出现了一定程度的背离现象,即便实际收益率持续攀升,黄金ETF持仓仍在回升,这一趋势值得关注。市场关注焦点在于这种买盘能否持续,需密切跟踪ETF资金流动情况。这部分资金对利率波动相对不敏感,更多是出于对长期高借贷成本可能引发金融风险的担忧。
高收益率引发双重影响,长短期逻辑冲突加剧
他表示,高收益率一方面通过传统估值模型对金价形成压制,另一方面也可能因加重政府财政负担和债务利息支出,从而推升主权债务风险,增强黄金作为避险资产的长期配置价值。然而在短期层面,融资成本的上升将带来资金周转压力,反而成为金价的利空因素。随着利率上行,企业再融资风险增加,美国低评级企业债市场已显现压力,CCC级债券与B级债券之间的利差已触及过去经济放缓时期才会出现的水平。
从整体市场来看,美国高收益企业债相对国债的利差在上周五再度扩大12个基点,达到294个基点,为4月以来的最高水平。信用市场风险上升,可能预示着未来流动性收紧的隐患。汉森警告,若此类压力持续加剧,投资者为了满足保证金追缴或其他流动性需求,可能抛售手中最具流动性的资产以换取现金。由于黄金市场具备良好的流动性,在这种情况下容易成为被抛售的对象。
这导致黄金市场出现了一个短期矛盾:高收益率带来的财政与金融压力从长期来看有利于黄金配置,但一旦市场遭遇剧烈的流动性紧张,黄金可能被率先抛售,从而压低价格。
结语
总体来看,美国实际收益率的大幅上升结合技术面破位,意味着黄金的抗跌韧性正经历迄今为止最严峻的考验。目前ETF资金流入是支撑金价的主要多头力量,但这股买盘是否能抵御住利率与美元的双重冲击,仍存在较大不确定性。黄金市场当前面临多空因素交织的局面:长期主权债务风险利好黄金,但短期流动性风险却可能引发抛压。
未来,美债实际收益率、美元指数以及企业债利差的变化将持续主导金价走势,而ETF资金是否持续流入,将成为判断金价能否守住支撑位的重要观察指标。
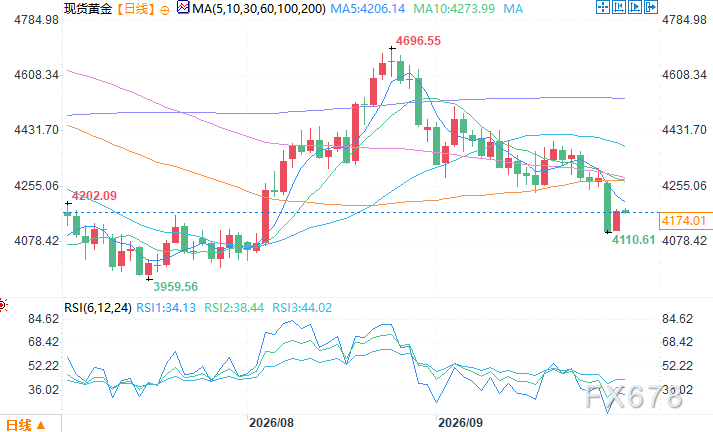
现货黄金日线图 来源:易汇通
北京时间9月30日12:07 现货黄金报 4174.01 美元/盎司







