


整体数据:环比弱于预期,同比继续攀升
澳大利亚统计局周三发布的8月CPI数据显示,当月物价水平环比增长0.4%,较7月1.0%的涨幅明显收窄,也低于市场预期的0.5%。
与此同时,同比增幅从上月的3.5%上升至4.0%,为近几个月来的新高。这种环比放缓与同比加速并存的情况,主要受到基数效应的影响,而非新增涨价动力增强。
住房和交通成为推高同比通胀的主要因素,其中住房价格上涨5.7%,交通受燃油价格推动同比上升5.6%。
8月燃料价格单月上涨14.8%,一方面受到国际油价波动影响,另一方面也与政府燃油税减免政策的全面退出有关。
总体来看,当前通胀水平仍高于澳洲联储设定的2%-3%目标区间,但月度动能有所放缓,为货币政策提供了更多观察窗口。尽管同比涨幅高于预期,但环比低于预期缓解了短期内进一步收紧的压力。
核心通胀:截尾均值低于预期,压力略有缓和
衡量核心通胀的截尾均值8月环比上升0.2%,低于市场预测的0.3%;其同比增幅维持在3.6%,连续三个月保持稳定。这是本次数据中最具政策参考价值的部分。
截尾均值剔除了燃料、服装、旅游等波动较大的项目,更能反映基础通胀趋势。环比低于预期表明,在排除短期扰动后,整体价格动能并未加剧,反而出现边际缓解迹象。同比保持在3.6%虽仍高于政策目标,但稳定走势表明核心通胀压力未进一步扩散。
这一结果为澳洲联储评估“预防性加息”效果提供了重要依据。数据公布后,市场对短期内进一步加息的预期有所降温,核心通胀指标的走势成为判断未来政策方向的关键变量。
整体来看,核心通胀温和有助于缓解对能源价格外溢效应的担忧。
分项分析:燃料上涨与消费价格回落相互抵消
8月通胀结构特征明显:能源价格大幅上涨,但被服装和旅游价格下降部分抵消。运输分项因汽车燃料价格上涨而显著上升,成为当月主要推升因素;而服装鞋类价格环比下降约0.9%,休闲文化类(含旅游)价格环比下降约1.0%,形成对冲。
这种对冲关系表明,当月通胀并非由全面性需求拉动,而是局部成本冲击与部分消费领域疲软共同作用的结果。
燃料价格上涨具有较强外生性,与中东地缘局势和全球能源价格相关;而服装和旅游价格下降则反映出部分可选消费领域的疲软,可能与利率高企背景下家庭支出趋于保守有关。住房分项环比涨幅温和,但同比仍受新建住房成本和电力价格支撑。
从分项结构来看,通胀压力呈现分化态势,而非全面蔓延,这有助于政策制定者识别暂时性冲击与持续性因素。
政策影响:加息节奏或放缓,但政策空间仍保留
澳洲联储周二已基于对通胀可能偏高的预期,将基准利率上调25个基点至4.6%,并为未来进一步收紧政策保留了空间。
本次8月CPI低于预期,尤其是核心截尾均值的温和表现,意味着央行此前的“预防性加息”在一定程度上提前消化了部分通胀风险。短期内继续加息的紧迫性因此下降,市场对11月会议是否跟进加息的预期出现调整。
然而,同比通胀升至4.0%以及能源价格持续波动,仍使联储保持警惕。政策声明中保留进一步行动的可能性,说明央行仍可能根据后续数据变化做出反应,包括核心通胀走势、就业市场表现以及能源冲击是否会传导至其他领域。
总体来看,当前数据为政策制定者提供了观察窗口,但高通胀绝对水平与外部不确定性仍要求政策保持灵活与审慎。
总结
澳洲8月CPI呈现出“环比弱于预期、同比回升、核心通胀边际缓和”的格局。燃料价格上涨被服装和旅游价格下降部分抵消,使得整体通胀未如预期强劲。
澳洲央行周二已提前加息,此次数据公布后短期内加息压力有所减轻,但同比4.0%的高位仍超出目标区间,央行仍保留进一步收紧的可能性。未来需重点关注燃料价格走势以及核心通胀是否能持续回落。
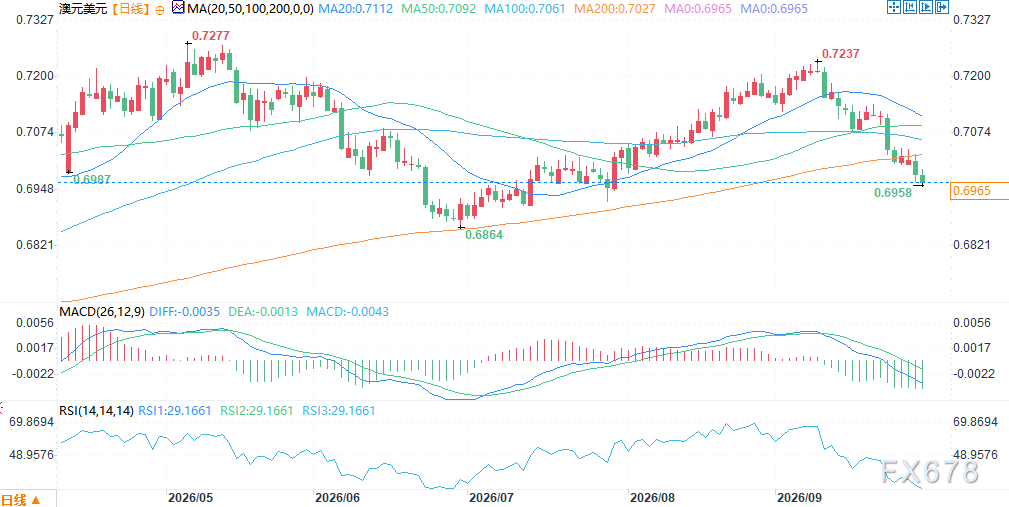
(澳元兑美元日线图,来源:易汇通)
北京时间10:43,澳元兑美元报0.6964/65。







