


近期多位美联储官员释放偏鹰信号,强化了市场对后续加息的关注。芝加哥联储主席古尔斯比指出,通胀水平持续高于目标区间,需保持警惕,货币政策可能需要进一步收紧。美联储理事巴尔也表示,为了缓解通胀压力,未来仍有可能继续加息。纽约联储主席约翰·威廉姆斯则称,今年内再加一次息或有助于控制通胀,但强调当前并无立即行动的紧迫性。
这些言论共同构成了美元近期走强的重要基本面支撑。市场焦点正从“是否加息”转向“加息幅度”,利率预期的变化正通过美债收益率传导至美元市场。根据CME FedWatch工具数据显示,当前市场预期美联储10月加息概率为47.1%,而12月加息概率已升至92.5%。这表明投资者对12月进一步收紧政策的预期明显强于10月,美元短线仍可获得较高的利率支撑。
不过,目前美元的上涨走势已在一定程度上反映了市场乐观预期。未来关键经济数据能否继续支撑加息预期,将决定美元能否延续当前涨势。周三公布的ADP就业数据及个人消费支出价格指数(PCE)将成为短期市场的重要风向标。若就业数据强劲且通胀高于预期,市场可能进一步上调对加息的定价,美元指数和美债收益率或将获得进一步支撑;反之,若数据走弱,美元可能面临技术性回调压力。
周五公布的美国9月非农就业报告将成为影响市场方向的关键数据。目前市场预期新增就业人数约为9万,失业率维持在4.1%。若实际数据明显高于预期,美联储再度收紧政策的风险将重新升温。OCBC指出,本周非农报告是市场最重要的风险事件之一。近期初请失业金人数的四周平均值保持稳定,表明就业市场尚未明显恶化,因此非农数据存在上行意外的可能。若数据强劲,美债收益率可能维持高位,进一步支撑美元走势。
通胀仍是美联储政策面临的核心挑战。巴尔近期讲话强调,联储对通胀反弹风险保持警惕,同时认为经济与就业市场仍具韧性。经济增长有所回暖、就业市场稳定,叠加人工智能带来的长期生产率提升预期,为美国经济提供了支撑。但通胀回落速度不足,限制了美联储转向宽松政策的空间。当前美元的核心逻辑已形成“通胀风险—加息预期—美债收益率—美元”的传导路径。只要这一逻辑未被打破,美元指数短线仍有继续走强的可能性。
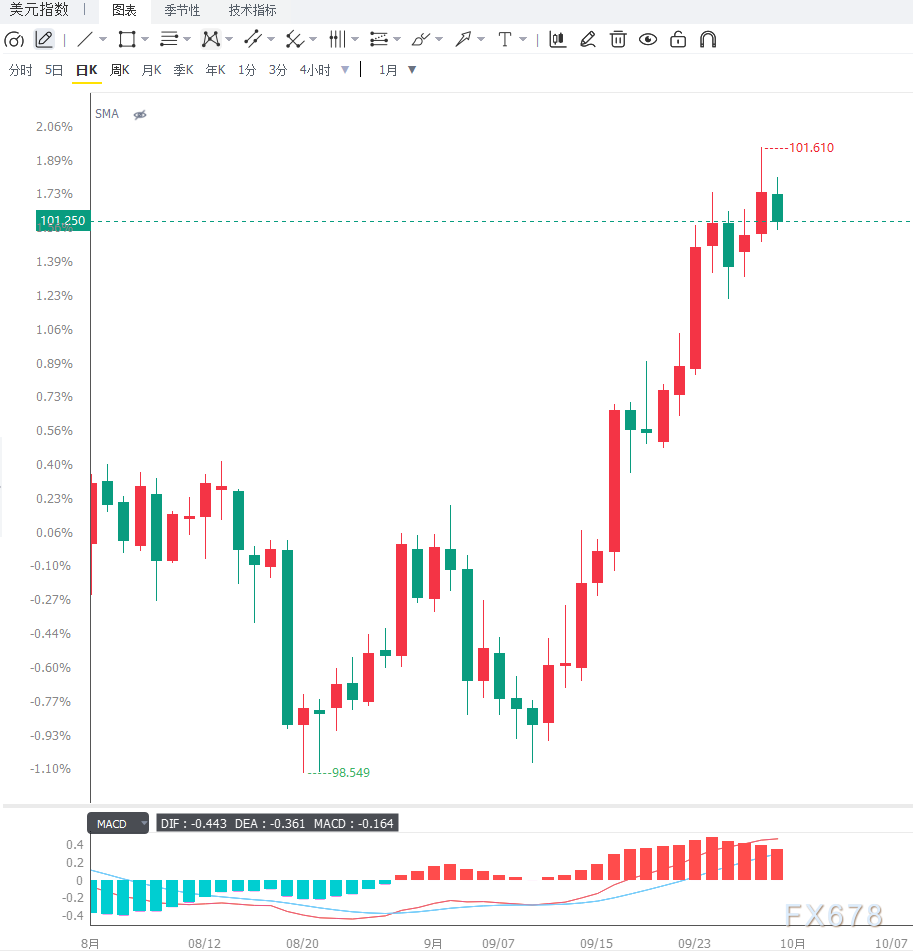
不过,技术面显示美元上涨动能已进入偏热区域。美元指数日线RSI指标升至71.57,已进入超买区间,显示上涨动能仍强,但短线波动风险同步上升。若后续数据未能进一步强化加息预期,美元可能出现获利回吐。从市场情绪来看,美元目前处于基本面与技术面双重偏强的阶段,但两者之间已出现一定分化:基本面仍受加息预期支撑,而技术指标显示短线涨幅已较充分。因此,投资者需密切关注美国数据能否为美元提供新的支撑。
从日线图来看,美元指数维持明显的多头结构,价格运行在100日均线和布林带中轨上方,处于近期震荡区间的上半部分。RSI(14)升至71.57,进入超买区域,显示多头动能强劲,但追高风险增加。上方首先关注布林带上轨101.95附近,若能有效突破并站稳该水平,指数有望延续强势;下方初步支撑位于100日均线100.10附近,布林带中轨100.05构成第二支撑位,两者形成短线重要防守区域。若100.00附近支撑失守,调整空间或进一步扩大,并测试布林带下轨98.20附近支撑。
从4小时级别来看,美元指数仍处于上升通道中,短周期均线持续向上,价格运行在主要均线之上,显示短线趋势仍偏多。然而,连续上涨后动能已集中于高位,若无法有效突破101.95附近阻力,短线可能出现高位震荡或技术性回撤。若回调守住100.10至100.05区域,多头结构仍有望维持;若该区域被有效跌破,则需警惕上涨趋势进入更明显的修正阶段。
编辑总结
美元指数当前受到美联储进一步收紧政策预期和美债收益率高位运行的双重支撑,官员对通胀风险的持续关注也进一步强化了市场对后续加息的定价。ADP就业数据、PCE以及非农就业报告将成为判断美元下一阶段走势的关键。
若美国就业和通胀数据继续保持韧性,美联储加息预期可能再度升温,美元指数有望继续测试101.95附近阻力;若数据明显弱于预期,市场对加息的预期可能降温,美元则面临高位获利回吐压力。当前技术指标已进入超买区域,因此在基本面偏强的同时,也需警惕美元短线波动加剧的风险。







