


伊朗外长阿拉格希公开表示,期待在当天收到美国对其提案的正式回应。同时,有媒体报道称美方曾考虑以放松制裁和解冻资金换取伊方在核问题上的让步,但随后相关消息被官方否认。双方均确认目前仍通过第三方进行沟通。当前黄金交易的核心,已不再是单纯的舆论情绪,而是谈判进展可能对油价、通胀预期及利率路径带来的实质性影响。
美伊互动促使黄金风险溢价再次成为焦点
国际金价对美伊动态的敏感性,主要源于霍尔木兹海峡在全球原油运输体系中的战略地位,而非单纯的口头表态。若海峡运输受阻,将直接推高能源价格波动,并传导至通胀预期,进一步影响债券收益率和美元资产定价;而若运输安排出现可执行文本,市场则会下调冲突溢价,并同步调整利率路径预期。周六美国方面明确拒绝了伊朗提出的尽快恢复海峡通行的方案。阿拉格希随后回应称尚未收到美方正式答复,并强调“已为外交谈判和冲突升级做好准备,决定权在美国”。美国国务卿鲁比奥则表示,达成协议需要长期艰苦谈判,且必须将核问题纳入整体框架,第三方调解机制仍将参与其中。
29日的关键观察点在于:阿拉格希与卡塔尔调解方在纽约会晤后,美方是否会维持当前沟通节奏,或进一步收紧谈判条件。有消息称美方曾提出放松制裁和资金解冻,但随即被否认,说明协议文本尚未达成一致,市场目前只能交易概率,而非确定结果。对于黄金而言,核心在于霍尔木兹海峡、石油运输与核谈三方面是否能在同一周内形成可验证的一揽子协议。若协议可验证,风险溢价和利率预期将同步调整;若验证失败,溢价将以更高波动的形式持续影响金价。
利率调整正在推高黄金持有成本
除地缘政治因素外,金价还在承受来自利率端的压力。黄金作为无息资产,在实际利率与政策利率上行时,其持有成本会迅速反映在持仓结构上。美联储9月会议将联邦基金利率上调25个基点至3.75%-4.00%,点阵图中值显示2026年底利率目标约为4.1%,市场据此预期年内仍有加息可能。联邦基金期货对10月加息的定价一度升至七成以上,两年期美债收益率突破4.7%,10年期收益率前一交易日盘中一度触及5.23%。圣路易斯联储主席布拉德公开表示,希望政策利率维持在3.25%以上,并倾向于将限制性立场维持得比市场预期更久。联储理事库克则提醒,油价上涨与部分需求扩张可能短期内继续推高通胀数据。
这组信息将黄金置于一个狭窄的定价区间:地缘溢价仍在,但资金对无息资产的持有要求更高补偿。若因海峡局势紧张导致油价上升,通胀预期将再度升温,加息预期可能进一步强化;若海峡安排落地、油价回落,加息预期也可能随之下调。两种路径都将先影响利率预期,再传导至金价,而非先由情绪驱动。
日线技术指标观察
从日线图来看,国际金价在触及阶段高点4696.59美元/盎司后进入震荡下行阶段。布林带中轨位于4368.80美元/盎司,上轨为4617.50美元/盎司,下轨为4120.09美元/盎司,当前价格运行于下轨附近,布林带仍较宽,显示波动尚未收敛至低波动区间。MACD指标方面,DIFF为-44.84,DEA为-18.99,MACD柱为-51.70,快慢线均在零轴下方,柱状线维持负值区间。
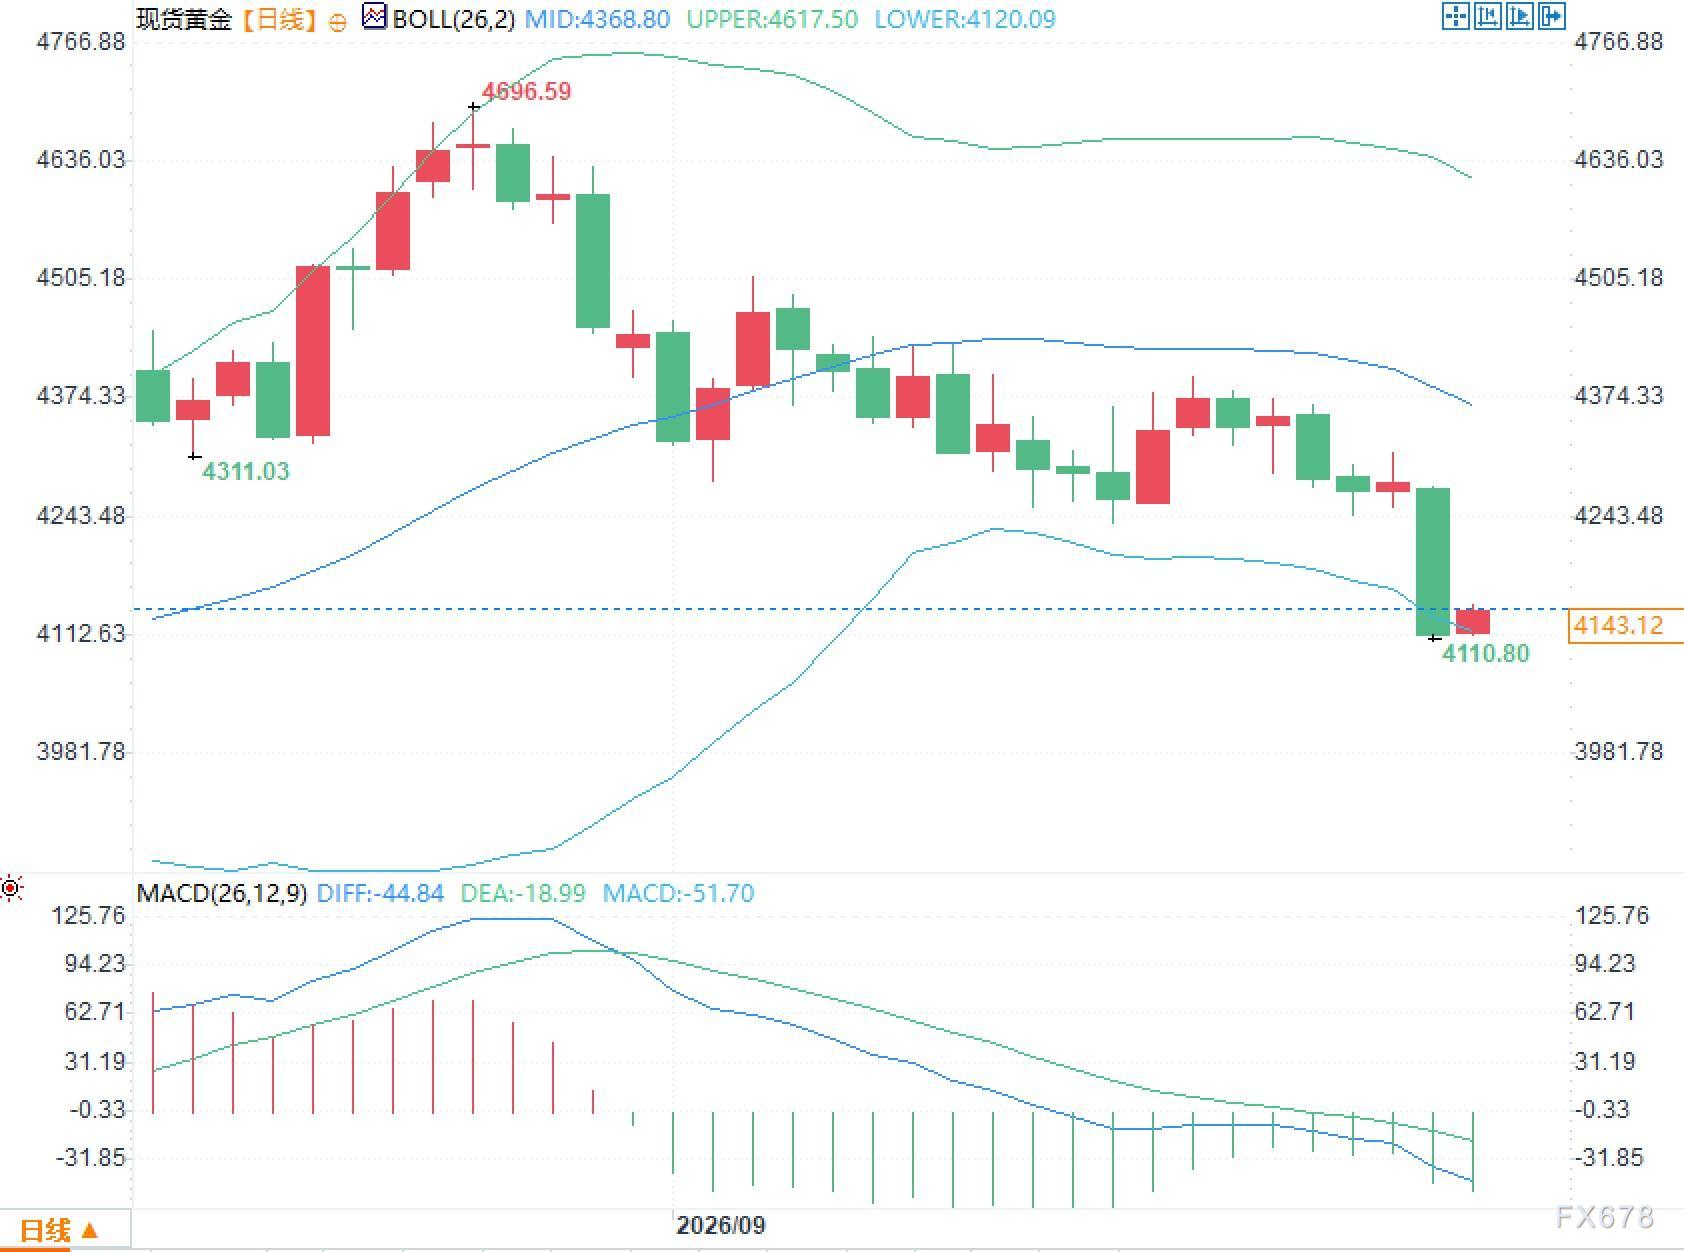
更具参考价值的是结构变化。布林中轨由上升转为持平后下行,表明中期均价中枢下移;金价贴近下轨说明偏离度已较大,但偏离度高仅意味着波动被放大,不能单独推断价格回归速度。MACD指标持续在零轴下方运行,反映近期均价弱于长期均价,属于对下跌趋势的确认。布林带宽、动量为负,意味着消息冲击会放大波动;一旦海峡局势或利率出现可验证变化,相关指标也将迅速调整。







