


当前真正主导长端利率走势、重塑大类资产定价逻辑、持续对黄金价格形成压制的核心因素,是美国中长期偿债压力与AI产业资本需求共同推动形成的结构性高利率环境,这也是本轮黄金持续承压、估值反复波动的根本原因。
市场主线演变:通胀退潮,债务与资本需求主导定价
本轮美联储加息周期的核心目标,是遏制失控的通胀预期。
经过多轮密集加息后,当前市场通胀预期明显收敛,短期通胀反弹、持续超预期的可能性大幅下降,通胀驱动加息、利空黄金的负面因素基本出尽。
取而代之的全新市场主线,是美国债务置换的结构性风险与长期资金定价的重塑。
我们的观点是当前市场对利率的定价存在虚高成分,但短期内难以消除这种虚火。
美国整体债务规模已突破40万亿美元,债务结构呈现25万亿内债+15万亿外债的格局,这一结构决定了美国主权债务几乎不存在实质性违约风险:超六成债务由本国机构、居民持有,属于国内财富再分配,可通过展期、流动性调节、财政缓冲等方式持续消化;
仅15万亿外债的结构,大幅降低了海外资本集中抛售、债务危机爆发的尾部风险。
2026—2028年是美国疫情期间低息中长期国债的集中置换高峰,海量低息存量债务即将置换为高息新债,持续抬升美国联邦政府的偿债成本。
政府利息支出刚性上升、财政压力不断加大,迫使市场要求更高的风险溢价,最终推动美债长端收益率持续走高。这也是当前10年期美债收益率突破5.2%、30年期收益率超过5.5%、创下多年高位的原因,但当前市场对美国债务风险的担忧被过度放大,这种过度谨慎已经为长线资金提供了较好的配置机会。类似逻辑,日本资金已经开始抄底40年期日本国债,美国机构也开始寻找机会布局美债,因为当前美债、垃圾债的回报已被大幅拉高,这种过度担忧自然导致长久期资产如黄金的价格缩水。
AI资本虹吸:本轮高利率的核心增量推手,独立于货币政策
单纯的债务置换压力,不足以支撑当前如此极端的高利率格局。
本轮长端利率持续上行的关键增量,来自AI产业的超级资本竞争与刚性投资需求,这也是当前宏观市场最显著的结构性特征。
传统宏观逻辑中,加息抬升资金成本会抑制企业投资、限制产业扩张,但AI寡头赛道完全打破了这一规律。市场共识与产业实践表明,头部AI企业的技术迭代、算力布局、生态占领具备极高的长期回报预期,极高的潜在收益,使AI巨头完全不受高利率的限制。即便资金成本大幅上升,英伟达、微软、Meta等头部企业依旧持续增加资本开支、推出千亿级股票回购计划,产业投资热度持续高涨。
对于全球配置型机构而言,当前无风险长债收益率处于多年高位,是十年一遇的稳健配置机会。大量海外资金、长线资管机构持续抛售风险资产、增持美债、日债,进一步收紧市场流动性、夯实高利率格局。
在这一格局下,黄金的劣势被无限放大。
作为无息一般等价物,黄金的核心定价锚是实际利率与机会成本。AI推升的产业资本回报率、美债债务风险推升的利率溢价,双重共振带动实际利率大幅走高,黄金的持有成本上升、配置性价比持续走低,最终出现“债务风险抬升利好黄金保值属性,但高利率虹吸彻底压制金价”的结构性背离。
简言之,AI产业的超额收益预期、美国债务的刚性溢价,共同制造了虚高的市场利率,形成了美国债务造势,AI产业开票,而黄金、传统实体行业、消费赛道,最终为这场流动性溢价买单的格局,就是老鹰叫,老虎回应,最后猪买单的格局。
地缘与选举缓冲:短期稳定格局,不改利率趋势
当前多重基本面变量,进一步巩固了市场稳态与高利率格局。
地缘层面,美伊谈判持续推进、霍尔木兹海峡通航回暖,伊朗已同意暂停铀浓缩换取美方制裁放松,区域冲突边际降温、油价地缘溢价逐步消退,通胀输入风险进一步降低,彻底锁死了通胀再度失控的旧逻辑。同时伊拉克恢复伊朗航线,区域经贸回暖,进一步缓和了中东局势不确定性。
政治层面,Polymarket数据显示,民主党11月拿下众议院的概率高达91%,美国中期选举悬念基本落定。
市场提前计价后续府会分裂、政策僵局的预期,但以内债为主的债务结构,杜绝了极端债务风险爆发,仅带来长期财政博弈预期,无法对冲当下高利率对黄金的压制。
黄金后市展望:拐点不在加息,而在AI退潮与就业降温
短期来看,市场虚高的利率格局仍将延续,金价难有趋势性上涨行情。全球机构长线增配长债的趋势刚刚启动,利率下行的动力不足,黄金的高机会成本压力将持续存在。
但随着超长债买盘持续介入,市场利率的上行空间已逐步收窄,后续长端收益率有望逐步回调、修复虚高溢价。而黄金能否迎来趋势性顺风行情,核心不取决于美联储政策,而取决于两大核心拐点:
第一,AI产业热潮边际退潮。当AI超额收益预期降温、资本开支增速放缓,市场资金需求回落,利率中枢将自然下行,黄金的机会成本压力大幅缓解;
第二,美国劳动力市场降温。就业数据走弱将终结高利率的基本面支撑,叠加2026-2028年债务置换压力的逐步落地,市场定价将从“资本稀缺”转向“债务风险与经济疲软”,黄金的保值、避险属性将重新占据定价主导。
核心总结:
当前黄金最大的利空并非通胀与加息,而是AI超级资本需求+美债偿债溢价共同催生的结构性虚高利率。
美国低违约风险的内债结构,让债务危机难以落地、黄金避险价值无法释放;AI寡头不受利率约束的投资热潮,持续透支市场流动性、抬升黄金持有成本。
短期金价仍将承压震荡,等待利率溢价修复;中长期拐点明确:AI热潮退潮、劳动力市场降温,将是黄金摆脱高利率压制、开启趋势性行情的两大核心信号。
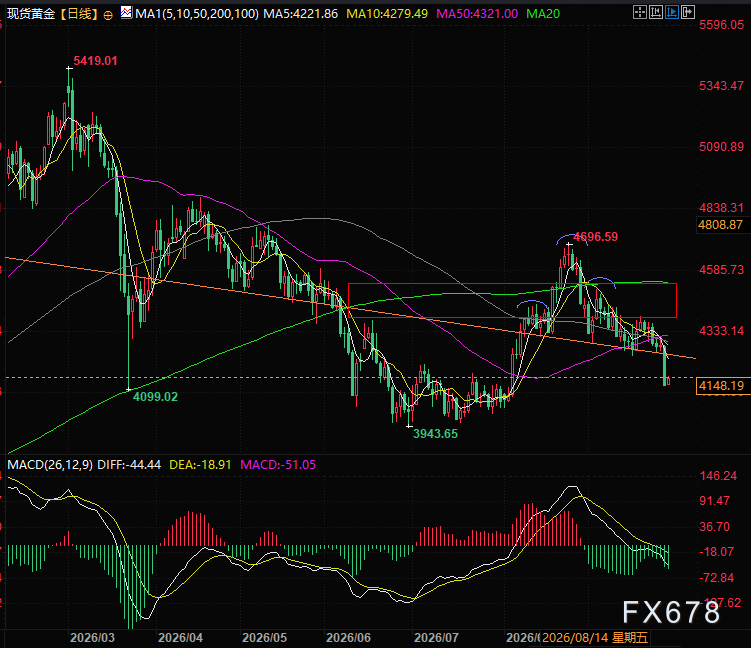
(现货黄金日线图,来源:易汇通)
北京时间18:20,现货黄金现报4148美元/盎司。







