


黄金单日跌幅超过4%,白银跌幅超过5%,铂金、钯金也分别下挫近3.5%与5%。从黄金角度看,这是自1968年以来记录中的第88大单日跌幅,其他贵金属跌幅同样不容乐观。
美国实际收益率升至2008年后高位
正如前期分析所述,当前整体市场环境对贵金属构成显著压力:贵金属不具备利息收益,实物持有还伴随存储成本,且以美元计价。
美国实际收益率的变化验证了这一观点。虽然短期内实际收益率与黄金价格之间相关性不强,但从长期趋势来看,两者走势出现明显背离。
目前,美国10年期实际收益率已攀升至2.85%,达到2008年11月以来的最高水平,同时也是自2003年有记录以来第22高的收盘数据。本轮上涨速度非常惊人:在已经处于高位的基础上,过去20个交易日实际收益率又上升了51个基点。
整体环境偏空,但黄金技术面极度超卖
尽管美国通胀保值债券(TIPS)的信号可能受到美联储此前量化宽松政策的一定影响,但面对如此高的实际无风险收益率,贵金属(乃至更广泛的高风险资产)很难找到支撑看多的基本逻辑。
从黄金角度来看,逻辑十分清晰:当美国国债能提供接近3%的实际回报时,黄金作为传统避险资产,既没有利息收入,又受美元计价影响,如何与之竞争?
理解这一点,就能明白黄金为何在当前环境下持续承压。
六次历史相似走势,提供参考依据
黄金的大幅下跌背后,确实有基本面支撑。但价格走势进入极端超卖区域,又是另一回事。
目前尚未出现缓解贵金属市场压力的明确信号,但从历史经验来看,出现一波强劲的反弹并非没有可能。
从黄金四小时图表观察,14周期RSI指标已进入极端超卖区间,ATR-50拉伸指标同样处于极端水平,最新收盘价已跌破下布林带。
回顾历史走势可以发现,类似技术形态出现后,金价往往会出现明显反弹。
为避免主观判断干扰,本文通过历史数据回测,对类似行情后的价格表现进行了分析。
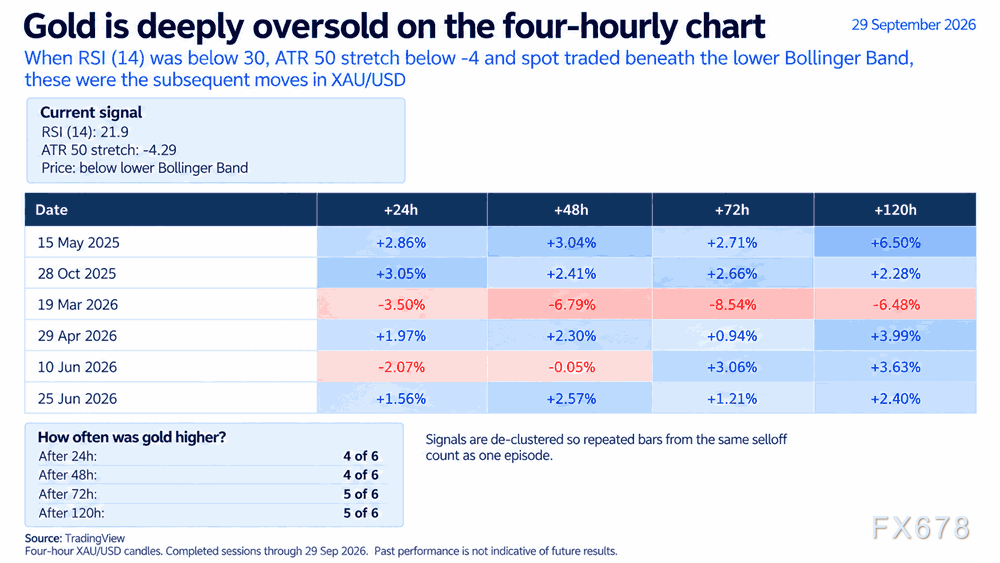
回测采用固定标准:四小时周期中,14周期RSI低于30,ATR-50拉伸指标低于-4,同时金价运行在下布林带下方。
根据该标准,历史上共出现过6次独立行情。
在这6次中,有4次在24小时后金价反弹;48小时后同样有4次上涨;
至72小时、120小时,6次中有5次金价出现回升。
唯一例外出现在今年3月:当时抛售持续发酵,金价继续走低。每一轮抛售都有其独特背景,那次行情也较为特殊:此前黄金曾出现现代市场罕见的投机性上涨,最高触及5500美元/盎司,随后泡沫破裂开启下跌。
该案例也提醒我们,历史走势不会简单重复。但从整体来看,金价仍存在趋势性下行中出现短期反弹的可能性。
4115美元,成为关键支撑争夺点
周一的暴跌力度空前,多个支撑位接连失守,金价目前勉强维持在4115美元/盎司上方震荡。
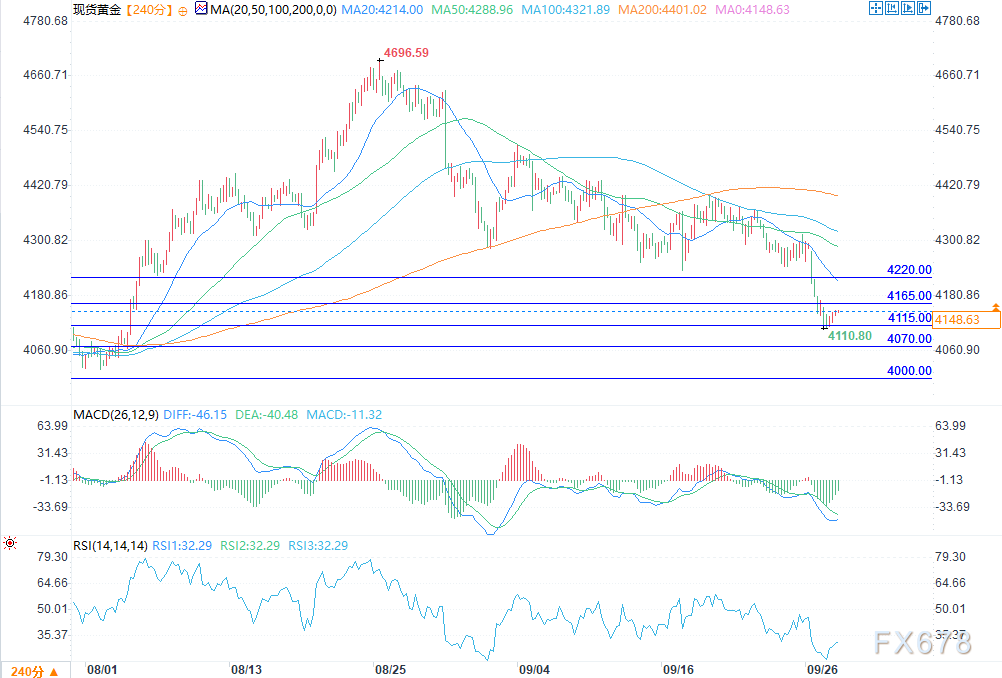
(现货黄金4小时 来源:易汇通)
目前该价位成为黄金市场多空双方关注的核心位置。
若下跌趋势延续,下一个重要支撑位将下移至4070美元/盎司,该位置在今年7月至8月初曾多次充当阻力与支撑角色;
再往下看,4000美元下方将迎来更强支撑区域:7月低点3996美元位于该区域上沿,下沿则为年初的低点3943美元。
反之,若金价在4115美元附近企稳反弹,短期有望挑战今年7月高点4165美元,下一关键阻力位则位于4220美元。
若想站稳4220美元附近,通常需要重大宏观事件推动,至少部分缓解美债收益率上升与美元走强对贵金属造成的压力。







