


一、加息预期不断增强,为何英镑未同步走强?
英央行9月货币政策会议以6比3的投票结果维持基准利率在3.75%,其中三名委员主张加息25个基点。这一决策反映出政策委员会内部对通胀持续性判断存在明显分歧。
下一次政策会议定于11月5日召开。10月8日,市场对11月加息的可能性定价已超过80%,10月9日部分机构甚至将概率提升至约90%。此前利率市场还基本计入了截至2027年2月累计加息50个基点的预期。不过,这种隐含概率属于动态市场定价,并不等同于央行政策的正式承诺。
尽管有上述预期,英镑并未出现相应幅度的持续升值,关键在于货币市场利率变化并非完全由英国自身驱动。
外汇定价反映的是两种货币预期收益率的相对变化,而非单一央行的利率水平。当英美利率预期同步调整时,英国政策收紧对双边汇率的边际影响可能被削弱。
此外,若加息预期主要源于成本推动型通胀,而非生产率提升或实际经济增长,其对本币的支撑作用可能被风险溢价上升所抵消。
因此,应区分名义利差、实际利差与财政信用风险,而非简单地建立加息概率与英镑汇率之间的线性关系。
二、通胀传导路径演变,英央行面临政策掣肘
英国最新公布的8月消费者价格指数同比上涨3.1%,高于央行2%的通胀目标。同期核心通胀率为2.6%,服务业通胀率为3.4%。
英央行9月会议纪要显示,整体通胀超出目标的1.1个百分点中,约0.7个百分点来自能源价格的直接冲击。这表明当前通胀上升具有明显的外部成本推动特征。
真正影响政策制定复杂程度的,并非能源价格单次上涨,而是成本冲击是否已渗透至工资谈判、企业定价及家庭通胀预期。
能源支出增加首先压缩居民实际购买力和企业利润空间。若企业通过提价转嫁成本,劳动者通过薪资谈判弥补购买力损失,原本集中在能源领域的价格冲击可能演变为持续性通胀压力。
英央行委员梅根·格林在10月8日讲话中指出,单纯依赖债券收益率上升来控制通胀存在潜在风险。她此前连续支持加息,反映出部分委员担忧市场利率收紧不足以稳定中期通胀预期。
英央行行长安德鲁·贝利同日强调,只有通胀预期保持稳定,货币政策才具备容忍短期供应冲击的空间。
两者政策取向并非完全对立,而是对金融条件收紧的持续性、经济闲置产能以及通胀二次传导风险赋予了不同权重。
三、英国国债收益率飙升,财政风险重构汇率逻辑
10月8日,英国10年期国债收益率一度升至5.527%,30年期收益率接近6.05%。长期融资成本处于多年高位,已成为英国资产定价的重要制约因素。
通常而言,较高的债券收益率能提升本币利息资产的吸引力。但这一逻辑成立的前提是收益率上升主要反映货币政策预期或更高的实际回报。
若收益率上涨源于通胀补偿、债务供给压力或期限风险溢价,情况则截然不同。
投资者要求更高的收益率,可能意味着对长期财政偿付能力及金融市场波动风险提出更高补偿要求。这部分收益率上升并不必然提升英镑资产的吸引力。
贝利在10月8日伊斯坦布尔讲话中指出,财政政策必须具备可信度,清晰的财政框架有助于在经济冲击期间控制风险溢价。
英国定于10月28日公布的财政预算因此备受关注。高融资成本将增加政府利息支出,并削弱未来财政政策的灵活性。
更值得注意的是,国债市场的参与者结构正在发生变化。当杠杆资金持有较大债券头寸时,收益率剧烈波动可能触发保证金追加和被动去杠杆,进一步加剧市场波动。
这使得英镑汇率不仅受短端政策利率影响,也受到长期国债流动性、财政信用及跨资产风险偏好的多重制约。
四、日线技术形态:下跌动能趋缓不等于趋势逆转
从日线图观察,汇价此前经历集中下行调整,近期K线实体逐渐缩小,并形成相对密集的横向排列。
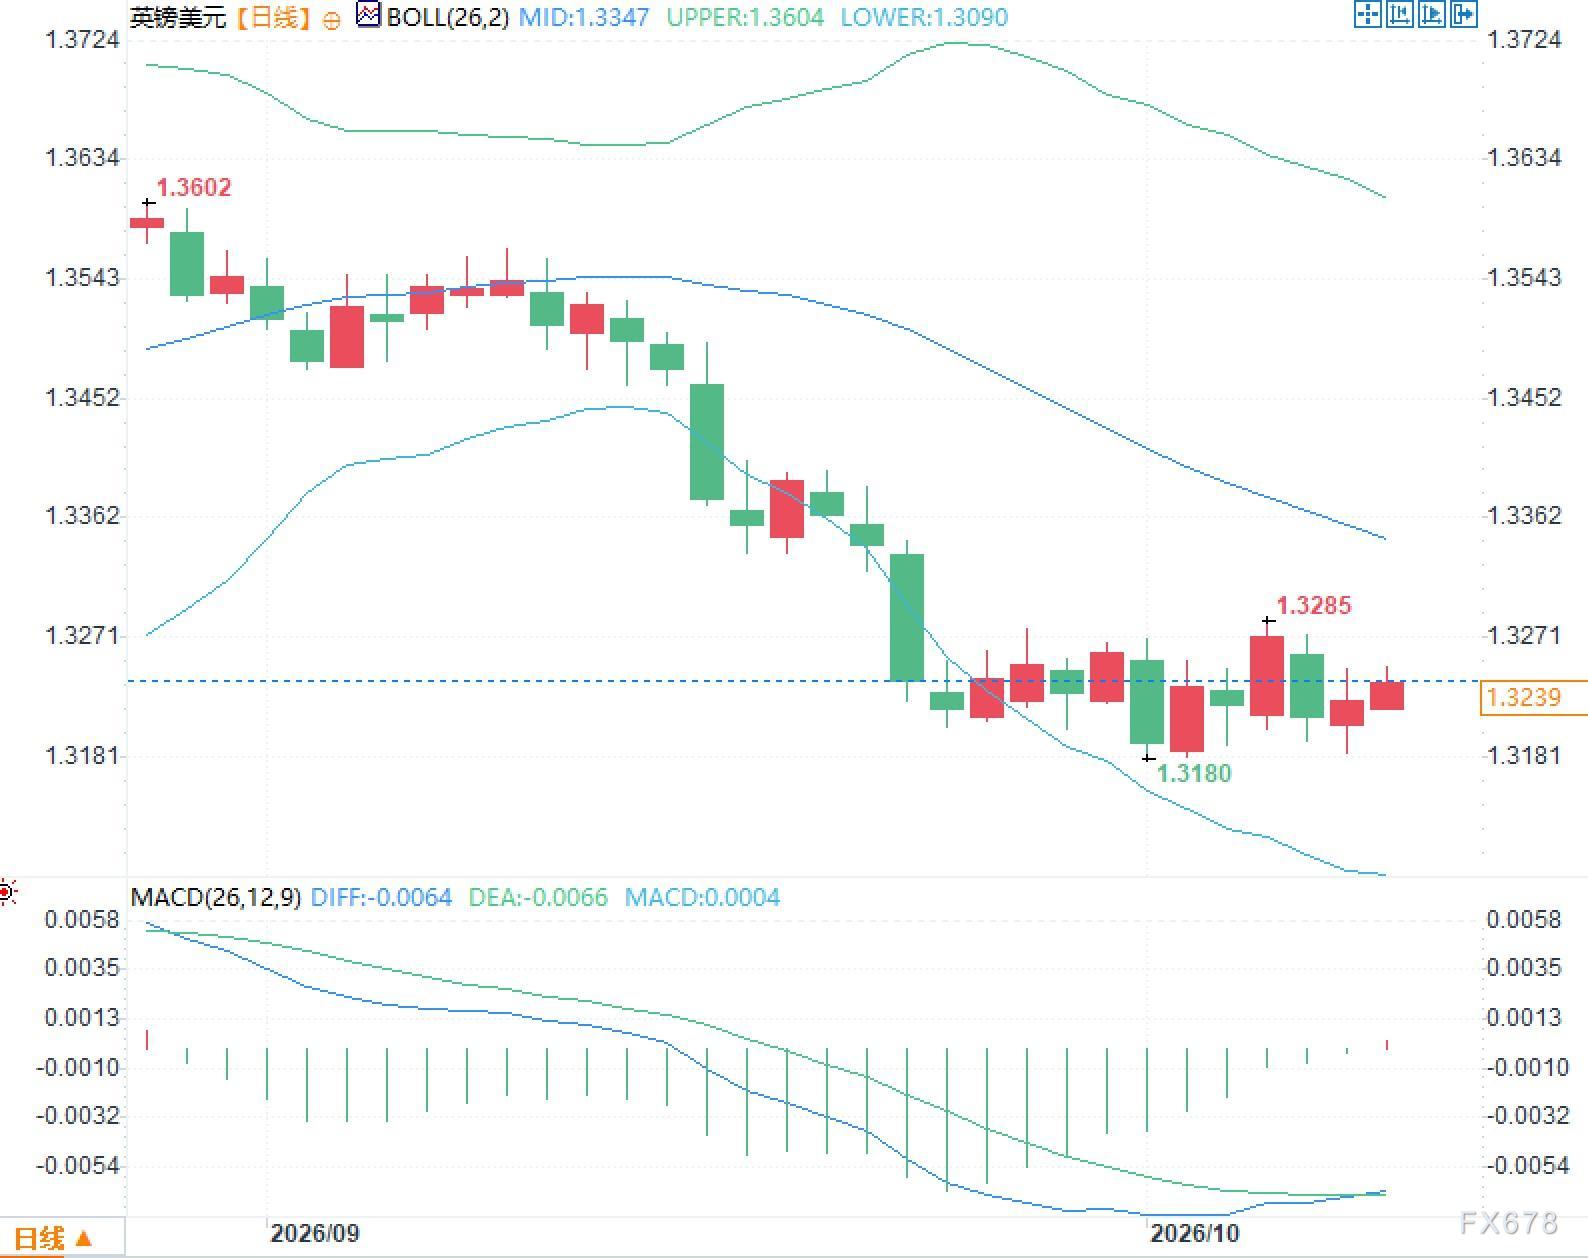
布林带中轨仍保持下行趋势,价格运行于中轨下方,下轨附近的波动幅度有所收窄。这表明前期下跌趋势的惯性尚未完全消退,但短期价格走势已进入不同于急跌阶段的状态。
MACD指标同样呈现值得区分的信号。图中DIFF约为-0.0064,DEA约为-0.0066,柱线略转正至0.0004附近。这种组合说明快线与慢线之间的负向差距已经收窄,但两条指标线仍处于零轴下方。其主要反映下行动能减弱,不能单独作为趋势反转的充分依据。







