


目前美元走强的主要原因之一来自能源市场变化。美国与伊朗之间的谈判尚未取得实质性进展,市场对霍尔木兹海峡能源供应恢复及局势缓和的预期减弱。伊朗方面对在中期选举前达成协议持保留态度,而此前美国拒绝伊朗提出的方案,也使谈判前景更加不明朗。
在这一背景下,国际油价再度走高,并对通胀预期产生影响。能源成本上升不仅直接影响消费者和企业支出,还可能通过运输、制造等环节传导至更广泛的物价体系。当前油价上涨正通过通胀预期重塑美元定价逻辑,并成为推动美债收益率上行的关键因素之一。从美国国债市场表现来看,10年期和30年期国债收益率均突破5%关口,达到多年来的高位水平,反映出市场正重新评估未来通胀路径和货币政策走向。更高的债券收益率提升了美元资产的吸引力,同时也增加了持有低收益货币的机会成本。
在货币政策层面,市场已开始强化对美联储进一步收紧政策的预期。此前美联储启动了三年多以来的首次加息,根据利率期货数据显示,市场预计10月再次加息25个基点的概率接近70%。若能源价格持续高企并推动通胀预期上升,美联储后续更紧的政策倾向或将继续为美元提供支撑。
然而,美元多头头寸并未出现极端集中。荷兰合作银行数据显示,美元投机性净多头整体变化不大,多空双方头寸均有增加,表明投资者正在调整持仓结构,而非押注单边行情。这意味着美元近期的上涨虽有基本面支撑,但市场对未来政策走向仍存在分歧。
接下来市场关注焦点将转向美国关键经济数据。本周三即将公布的个人消费支出价格指数(PCE)以及周五的非农就业报告,将成为判断美联储政策路径的重要依据。若PCE显示通胀压力再度回升,同时就业市场保持稳健,美元有望继续获得利率预期支撑;若通胀与就业数据明显放缓,则可能引发美债收益率回落,并削弱美元近期的上涨动能。
与此同时,油价仍是影响美元走势的重要外部变量。若美伊谈判持续僵持,能源供应风险可能继续推高油价,从而强化通胀和利率预期;反之,若外交沟通取得突破并推动能源供应恢复,则油价风险溢价可能回落,美元的部分利率支撑也将减弱。因此,美元短线走势实际上受到油价走势、收益率变化以及美国宏观数据三重因素共同影响。
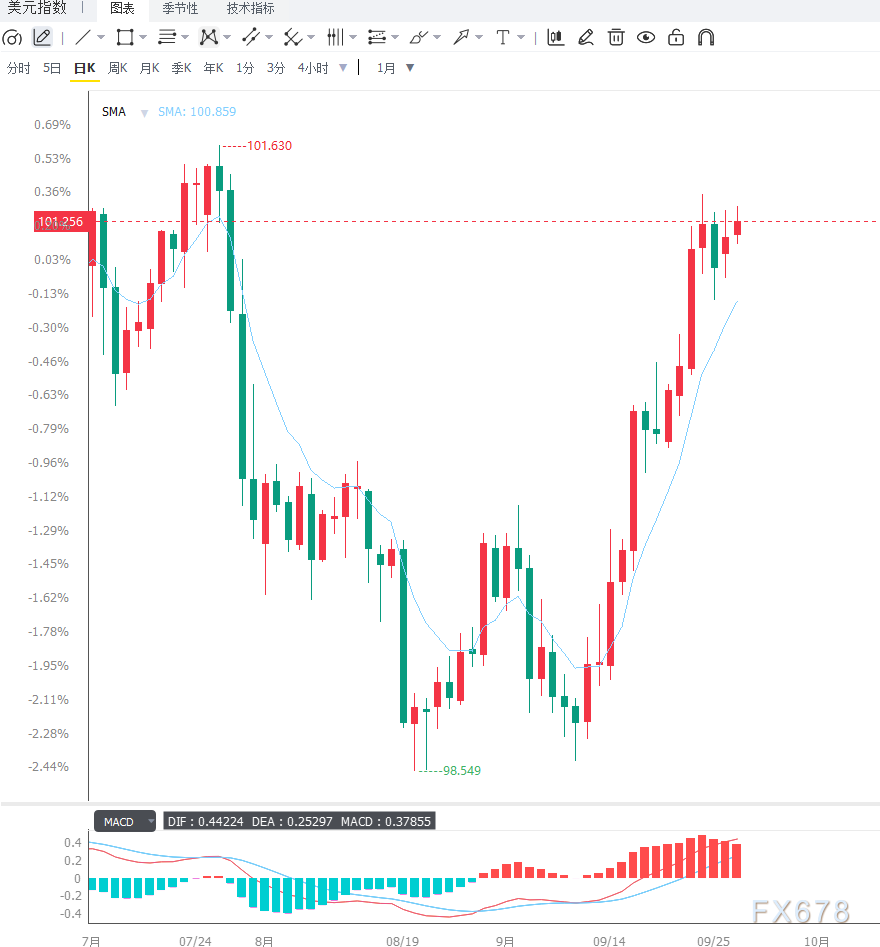
从日线级别观察,美元指数连续两日上涨,目前已重返101.00上方,整体短线格局偏强。此前美元经历调整后重新获得上行动能,若能稳定在101.00之上,后续有望挑战101.50及前期高点区域。同时需留意RSI等动能指标是否进入超买区间,以判断是否存在技术性回调压力。若价格跌破100.70附近,则短线强势结构可能减弱。
从4小时图表来看,美元指数呈现震荡上行格局,高低点逐步抬升,短期多方仍占据一定优势。当前101.20附近是重要观察点位,若有效突破101.50,短线涨势可能延续;若冲高受阻并跌破100.70,则可能进入高位震荡阶段。下方进一步关注100.30附近支撑。总体来看,美元短线仍偏强,但本周PCE与非农数据临近,市场在关键数据公布前可能出现仓位调整,波动率存在上升空间。
编辑总结
美元指数目前处于利率预期、能源价格及避险情绪共同支撑的环境之中。美债收益率升至多年高位,叠加市场对10月加息的预期,为美元提供较强基本面支持,但美元投机仓位整体仍相对平衡,表明市场并未形成极端押注。
短期内,101.00是美元指数的重要心理支撑位,101.50则是需要重点关注的阻力区域。后续PCE通胀数据与非农就业报告将成为行情的关键驱动因素。若通胀与就业数据维持强劲,美元强势或将继续延续;若数据明显放缓,则收益率与美元可能面临阶段性回调压力。







