


按照传统交易逻辑,黄金作为无息资产,理应面临较大抛压。
依据世界黄金协会的经典定价模型:在其他变量不变的前提下,10年期美债收益率每上升25个基点,黄金价格预计下降1.75%。根据当前的高收益率水平推算,理论金价应跌破4000美元/盎司。
但实际行情明显偏离传统模型,上周金价始终维持在4300美元/盎司上方,展现出较强的抗跌能力。
几乎所有传统相关性指标均指向金价下行,因此今天早盘,随着亚洲股市的集体下跌,黄金也出现了技术面破位的补跌走势。
短期补跌显现:利率利空再现叠加流动性紧缩推动
黄金并未完全摆脱利率影响,上周金价跌幅超过2%,今日早盘更是出现技术破位。
今早利率冲击与跨市场流动性冲击双重因素共振,直接引发本次金价破位下跌。
今晨美债实际利率再度大幅上升(美2-10年期国债收益率走高),进一步提升无息资产的持有机会成本,资金持续流向高息美债及美元资产,对金价形成明显估值压制;同时短期内市场出现显著流动性紧缩,即便美元指数未明显走强,金价仍大幅下挫。
这也表明本轮调整的核心动力,已由单纯的美元计价影响,转变为利率估值重构与全市场流动性收缩的双重压力。
回顾前期走势可明显看出:尽管利率与美元持续处于极端利空状态,金价跌幅仍相对有限,表现出较强韧性;而今日收益率再度上升叠加权益市场集体抛压,直接击穿黄金短期技术支撑,触发补跌走势。
韧性支撑:央行持续购金+通胀与财政风险重塑黄金价值
即使本轮出现利率回升+流动性双重压力的技术性破位,黄金长期抗跌韧性的基础逻辑并未完全消失。
当前市场对黄金的定价机制,已不再局限于“利率定价”,而是演变为“利率压制+风险对冲”的双向博弈模式。
全球央行持续增持黄金仍是市场最坚实的托底力量,叠加全球债务危机的现实,持续抵消利率端的利空影响。
同时,全球通胀高企、中东地缘政治局势反复、美国财政风险不断上升,使黄金的资产配置对冲价值持续存在,这也是金价长期高于传统模型定价的核心原因。
更关键的结构性变化在于:当前5.2%的美债收益率环境与历史相比已发生根本性变化。美国政府债务已突破40万亿美元,借贷成本每上升1个百分点,将带来每年近4000亿美元的额外利息支出,债务风险持续累积。
市场形成罕见的多空博弈矛盾:上升的收益率持续抬升黄金持有成本、压制价格;但推动收益率走高的核心因素——通胀高企、债务扩张、财政可持续性隐忧,又反过来持续强化黄金的长期配置逻辑,这也是传统利率模型近期持续失效的核心原因。
跨资产回调:A股与黄金同步下跌,流动性紧缩特征显著
今日早盘最突出的异常行情,是A股等亚洲权益市场与黄金同步大幅下跌。
结合今日美元未走强的市场表现可以判断:此次金价下跌并非由外部计价因素引发,而是典型的全市场流动性紧缩行情。
在亚洲权益市场集体下挫、资产估值全面重估的背景下,机构被动减仓、回笼资金、补充保证金。
黄金作为全球流动性最强的大类资产,成为市场快速变现、获取流动性的首选。
这也导致黄金短期避险功能失效,与风险资产同步下跌,属于典型的资金行为驱动,而非基本面恶化。
深层下跌诱因:AI行情重构全球资产估值体系,加剧市场波动
本轮跨市场流动性收紧、资产普遍回调的深层原因,源自AI叙事带来的全球资产重估风险,也是当前市场最大的新增不确定性因素。
一方面,AI技术持续颠覆传统行业,压缩传统产业利润空间,导致A股大量传统权益资产估值缩水,权益市场整体承压,引发市场被动减仓、收缩风险敞口;
另一方面,市场开始警惕AI板块估值泡沫风险,叠加美国近期加强对AI技术出口限制(上周五出台光模块相关限制),全球AI产业链不确定性大幅上升,成长资产预期转弱,进一步加剧市场波动与避险情绪。
市场陷入“传统资产缩水、AI资产恐高”的双向估值焦虑,唯一应对方式即为回笼现金、降低仓位,而流动性最佳的黄金,成为本轮资金挤兑的主要抛售对象。
后市核心逻辑:旧定价机制失效,短期流动性冲击不改长期趋势
当前市场多空博弈逻辑清晰:后续走势终将迎来方向性选择。
要么美国经济走弱、美债收益率高位回落,修复黄金估值;要么高利率持续维持,进一步暴露美国巨额债务的结构性脆弱,强化黄金的长期对冲价值。
短期来看,美债收益率反复回升、市场流动性持续收紧的背景下,黄金仍有进一步下行空间,技术性弱势格局短期内难以扭转。
但本轮行情的核心关注点,从来不是黄金的短期补跌,而是在持续20年高位利率、反复利空的环境下,金价长期远超传统模型定价的超强韧性。今日美元未涨、金价却大幅下跌的盘面,更进一步印证黄金定价已完全脱离传统“美元+利率”单一模型。
技术面现货黄金跌破头肩顶形态,量度跌幅在4000点附近。
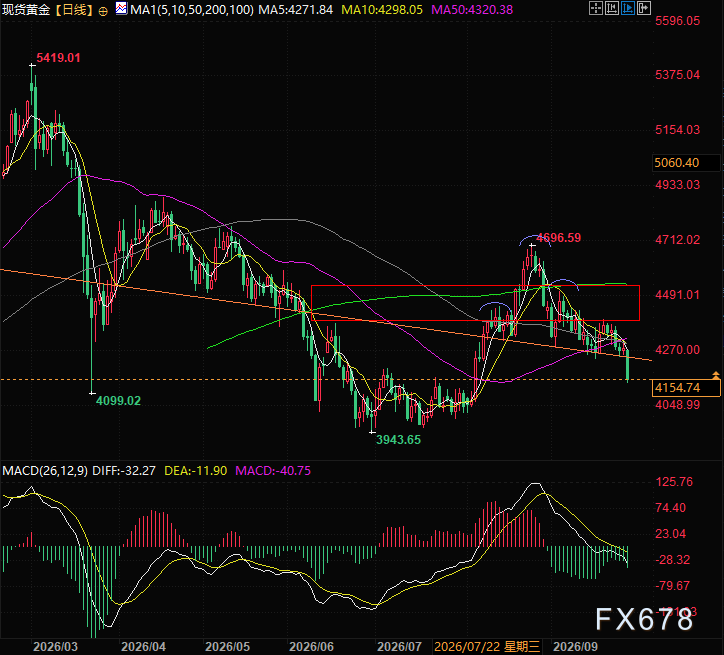
(现货黄金日线图,来源:易汇通)
北京时间17:59,现货黄金报4156美元/盎司。







