


与此前不同的是,美国对霍尔木兹海峡在油价波动中的角色认知发生转变。当前成品油价格攀升的主要驱动力来自俄乌冲突。特朗普将柴油供应紧张归咎于乌克兰对俄炼厂的打击,而原油供应则部分受胡塞与沙特局势影响,霍尔木兹海峡的战略权重相对下降。因此,美国在逻辑上具备对伊朗采取强硬姿态的空间,认为即便发生军事冲突,也不会过度冲击国际油价。
特朗普公开拒绝伊朗提出的七日通航计划,并保留中期选举前发动新一轮军事打击的选项,但并未完全关闭外交对话的大门,本周仍安排与伊朗方面继续接触。
这种“既不彻底决裂、也未真正缓和”的状态,使原油市场维持较高风险溢价,但短期内难以形成单边行情。
伊朗七日方案:复刻6月协议的加速版本
此次伊朗提出的七日阶梯式方案并非全新构想,而是今年6月临时协议的压缩版,也是当前地缘博弈的关键主线。
伊朗要求美国率先解除港口封锁、恢复石油出口、解冻海外资产,并推动黎巴嫩局势降温;
美方完成上述措施后的第六天恢复霍尔木兹海峡通航,第七天启动核问题最终谈判。
今年6月,美伊曾达成为期60天的临时停火协议,但迅速破裂。
破裂的核心在于航道控制权的分歧——伊朗拒绝美方设立绕开其监管的替代航线,随后重启袭船行动,美方随即恢复封锁并取消石油豁免,双边信任基础彻底瓦解。
此次七日短期方案,是伊朗吸取6月失败教训后,通过分阶段履约降低违约风险的尝试。
核心矛盾:美伊诉求根本错配,缺乏兼容余地
双方核心诉求存在结构性对立,是谈判难以推进的根本障碍。
伊朗的所有诉求集中在经济解困与解除封锁,并坚持要求美方率先做出让步;
美国则聚焦于限制伊朗核能力,要求其限制高浓缩铀生产与接受严格核查,拒绝将谈判节奏与航道问题挂钩。
此外,美方决策深受国内政治周期影响:11月中期选举临近,高油价严重削弱选民购买力,共和党面临巨大压力。特朗普在“军事强硬”与“油价控制”之间反复权衡,进一步加剧局势不确定性。
最新变量:双航道风险加剧+沙特立场逆转
当前能源风险已不再局限于霍尔木兹海峡,红海与波斯湾双航道同时承压。
沙特立场已从夏季的“支持谈判”转为深度怀疑,主要原因是双重供应冲击:一是也门胡塞武装控制红海沿岸,曼德海峡航运几乎瘫痪,彻底切断中东原油经红海的出口路径;
二是9月沙特东西输油管道遭遇袭击停运,该管道日运输能力达260–400万桶,占全球供应4%,修复周期预计三至五周,彻底削弱沙特绕开霍尔木兹海峡的出口弹性。
此外,原定由阿曼主办的海湾海峡治理会议因沙特与伊朗分歧严重而取消,暴露出海湾国家内部对伊政策的严重分歧,区域局势可控性显著下降。
伊朗此次谈判方案仅涉及黎巴嫩停火,刻意保留也门胡塞武装作为谈判筹码,继续对美方施加压力。
伊朗内部分歧:潜在的最大风险变量
市场普遍低估了伊朗内部派系斗争带来的不确定性。
伊朗当前呈现明显二元对立:总统与外长为代表的温和改革派主张通过外交手段缓解制裁;
革命卫队与高层教士为代表的保守派坚决反对对美妥协,主张“唯有抵抗”。
伊朗议会议长罕见公开承认内部存在分裂,两派角力意味着:即便美伊达成协议,也存在被内部否决、再度撕毁的高风险。
近七个月的美以联合打击已造成伊朗超5000人伤亡,大量基础设施受损,国内经济与民生压力与军事强硬诉求同步上升。
实际供应链冲击:航运收紧+全球能源通胀蔓延
尽管海峡货流未出现断崖式下滑,但航运管制持续收紧。
截至9月25日,美军封锁已迫使122艘商船改道,伊朗同步关闭非授权航道,市场避险情绪持续高企。
冲突引发的通胀效应已全面显现:开战以来美国汽油价格上涨近45%,柴油上涨66%,新兴市场柴油涨幅高达80%–92%,高企的能源通胀可能迫使全球央行重新评估利率路径。
区域外溢风险同步加剧,阿联酋自9月24日起无限期停飞伊朗航空航班,区域能源物流与运维产业链履约风险进一步上升。
总结与技术展望:
当前美国正试图重塑对伊战争叙事,因霍尔木兹海峡运力部分恢复,油价上涨可归因于俄乌冲突,同时对伊强硬有助于稳固MAGA基本盘,并为农业与煤炭订单争取支持,助力中期选举。
尽管伊朗主动提出和解,但由于其内部统治结构的分裂,只要革命卫队不认可,即便改革派达成协议,也难以落地执行。
因此,油价或将继续高位运行,直到美伊任何一方率先让步。有分析指出,当前高油价与高利率尚未显著抑制AI行业发展,因在资本寡头眼中,AI投资回报预期仍具吸引力。
后续需重点关注三大变量:一是卡塔尔是否能调和双方前置条件分歧;
二是美国是否在中期选举前升级军事打击;
三是红海与波斯湾双航道的通航状况及沙特输油管道修复进展。在局势未出现明确缓和或升级信号前,油价将持续维持宽幅震荡格局。
技术面:WTI原油期货主力合约仍运行于上升通道中,油价或将继续反弹,目前关键阻力位于斐波那契0.618回调位94.80附近。
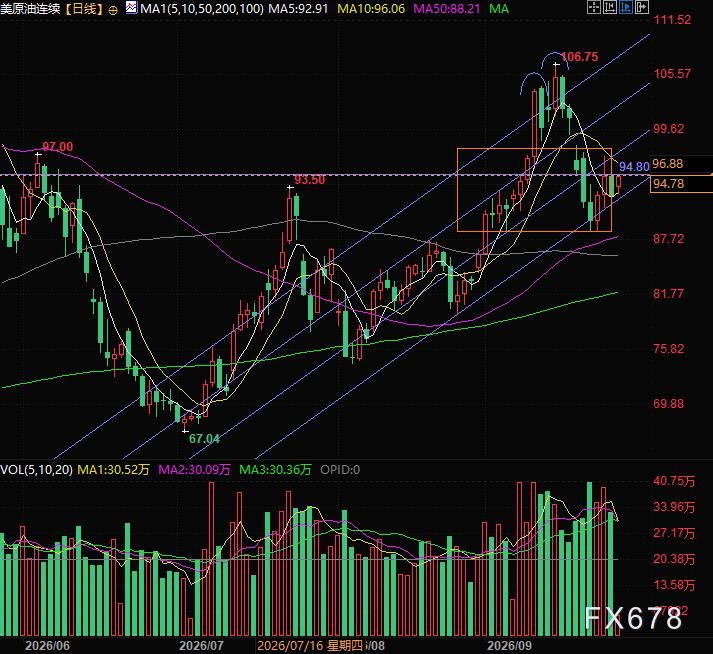
(WTI原油期货主力合约日线图,来源:易汇通)
北京时间,WTI原油期货主力合约最新报94.87美元/桶。







